شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
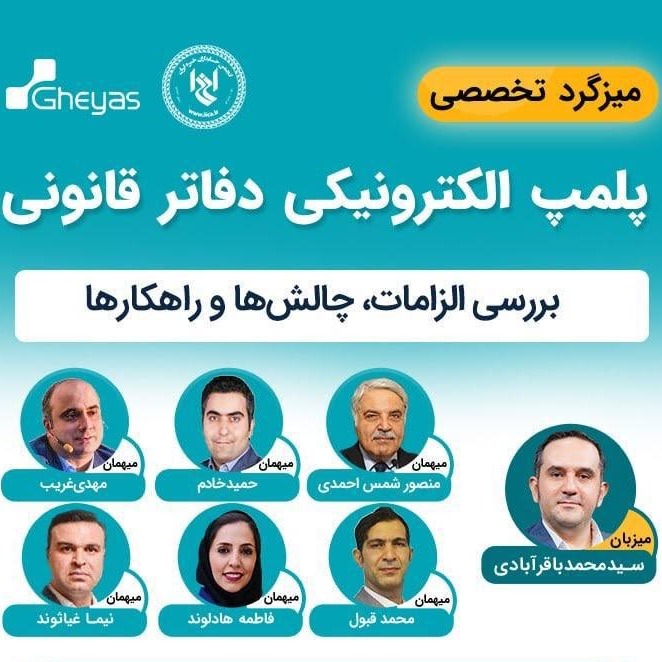
در سالهای اخیر، روند دیجیتالیشدن فرآیندهای مالیاتی و حسابداری در ایران با شتاب فزایندهای همراه بوده است. از جمله مهمترین گامهای این تحول، بحث « پلمپ الکترونیکی دفاتر قانونی » است که در چارچوب قانون برنامه هفتم توسعه مطرح و پیگیری شده است. با توجه به اهمیت این موضوع و تأثیر آن بر جامعه حسابداران، مودیان، نهادهای نظارتی و نهادهای سیاستگذار، انجمن حسابداران خبره ایران با همکاری گروه نرمافزاری قیاس، میزگرد تخصصیای را با حضور جمعی از اساتید، حسابرسان، و کارشناسان ارشد مالیاتی برگزار کرد تا به بررسی ابعاد گوناگون این رویداد بپردازد. این گزارش تحلیلی، بر اساس گفتوگوهای انجامشده در میزگرد و با استناد به دیدگاههای فنی، حقوقی، اجرایی و تطبیقی مهمانان، بهصورت جامع به موضوع پلمپ الکترونیکی دفاتر قانونی پرداخته و ضمن بیان چالشها، راهکارهای پیشنهادی را نیز ارائه میدهد. فیلم کامل میزگرد را از این لینک مشاهده کنید : https://www.iica.ir/mizegerd/mg18 تأکید بر ضرورت تحول دیجیتال در نظام مالیاتی دکتر سید محمد باقرآبادی بهعنوان مجری میزگرد و دبیرکل انجمن حسابداران خبره ایران، در ابتدای میزگرد، با اشاره به روند جهانی دیجیتالیشدن فرآیندهای مالیاتی، بر لزوم حرکت ایران بهسوی تحول دیجیتال در این حوزه تأکید کرد. وی بیان داشت که پلمپ الکترونیکی دفاتر قانونی میتواند گامی مؤثر در جهت شفافیت و کارآمدی نظام مالیاتی کشور باشد. وی با اشاره به چالشهای موجود در اجرای پلمپ الکترونیکی دفاتر، به نارساییهای قانونی و ساختاری اشاره کرد و خواستار بازنگری در قوانین مرتبط شد. دکتر باقرآبادی تأکید کرد که بدون اصلاح قوانین مادر و تدوین دستورالعملهای شفاف، اجرای موفق این طرح ممکن نخواهد بود. وی با بیان اینکه انجمن حسابداران خبره ایران میتواند نقش مؤثری در تسهیل فرآیند پلمپ الکترونیکی ایفا کند، پیشنهاد داد که این انجمن با همکاری نهادهای ذیربط، به تدوین استانداردهای لازم و ارائه آموزشهای تخصصی به حسابداران و مودیان بپردازد. سیر تاریخی دفاتر قانونی در ایران؛ از دوات و قلم تا XML (فرمت تبادل اطلاعات) استاد منصور شمساحمدی ، حسابدار رسمی و شریک موسسه حسابرسی، سخنان خود را با نگاهی به پیشینه دفاتر قانونی در ایران آغاز کرد. وی به تصویب قانون تجارت در سال ۱۳۱۱ اشاره کرد که در آن زمان، ثبت دفاتر روزنامه و کل با پلمب فیزیکی الزامی شد. این دفاتر، در ابتدا بهعنوان اسناد رسمی برای نظمدهی به حسابها و استناد حقوقی در مراجع قضایی طراحی شده بودند. وی ادامه داد که با گذشت زمان و گسترش کسبوکارها، بهویژه از دهه ۱۳۷۰ به بعد، ورود کامپیوتر و نرمافزارهای حسابداری باعث شد دفاتر فیزیکی بهتدریج نقش خود را از دست بدهند. اما ساختار قانونی هنوز بر همان فرم گذشته باقی ماند. در سال ۱۳۹۵ ، نخستینبار اجازه ثبت ماهانه تراز آزمایشی بهجای نگارش روزانه فراهم شد که گامی مقدماتی در مسیر کاهش کاغذبازی و دیجیتالیسازی بهشمار میرفت. شمساحمدی با تأکید بر اینکه دفاتر الکترونیکی نباید صرفاً به شکل ابزار کنترلی سازمان مالیاتی دیده شوند، هشدار داد که این روند بدون الگوگیری از نظامهای مالیاتی پیشرو در جهان، به یک پروژه بیهدف تبدیل میشود. او مثال زد که در بسیاری از کشورها، دفاتر قانونی الکترونیکی با مشارکت حرفه حسابداری و تولیدکنندگان نرمافزار تدوین شدهاند و حتی در بعضی کشورها، اصلاً دفاتر رسمی قانونی وجود ندارد، بلکه اصل بر استناد به دادهها و اسناد عملیاتی ثبتشده در سامانهها است. وی همچنین به چالشهای اجرایی پلمپ الکترونیکی دفاتر قانونی اشاره کرد و گفت: در شرایط فعلی، دفاتر تبدیل به ابزار کنترل نیستند، بلکه تبدیل به ابزار تنبیه شدهاند . استاد شمساحمدی پیشنهاد داد که برای اجرای موفق پلمپ الکترونیکی دفاتر قانونی، باید اقدامات زیر انجام شود: اجرای تدریجی و داوطلبانه : با فراهمکردن زیرساختهای لازم و آموزش مودیان، اجرای این طرح بهصورت مرحلهای و داوطلبانه آغاز شود. اصلاح قوانین مادر مانند قانون تجارت و آیین دادرسی مالیاتی : قوانین موجود باید با توجه به شرایط جدید و فناوریهای نوین بازنگری و اصلاح شوند. بازنگری تاریخی و مفهومی دفاتر قانونی : باید دوباره پرسید که فلسفه وجودی دفاتر چیه و آیا اصلاً هنوز نیازی به دفاتر رسمی هست یا نه. حذف پلمب سنتی و جایگزینی با نظام کنترلی مؤثرتر : ایشان پیشنهاد داد پلمب تبدیل به «ثبت در سامانههای قابل پیگیری» بشه تا ردیابی فعالیتها راحتتر بشه. نقد مقررات فعلی و تنشهای موجود در نظام رسیدگی مالیاتی استاد محمد قبول ،حسابدار رسمی و عضو سابق شورای عالی انجمن حسابداران خبره ایران و کارشناس رسمی دادگستری، در میزگرد تخصصی «پلمپ الکترونیکی دفاتر قانونی» به بررسی عمیق چالشها و نواقص موجود در نظام رسیدگی مالیاتی پرداخت. وی با تأکید بر اهمیت دفاتر الکترونیکی در کاهش فرار مالیاتی و ساماندهی به امور مالی و حسابداری کسبوکارها، به نکات زیر اشاره کرد: افزایش حجم کار حسابداران و مسئولیتهای آنها : استاد قبول اظهار داشت که با اجرای دفاتر الکترونیکی، حجم کار حسابداران بهطور قابلتوجهی افزایش یافته و سطح مسئولیت آنها نیز بالا رفته است. این موضوع میتواند منجر به فشارهای روانی و کاری بر حسابداران شود و نیاز به حمایتهای بیشتر از سوی سازمانهای مرتبط دارد. با توجه به اجرای قانون پایانه های فروشگاهی و سامانه مودیان، از انجا که مودیانی که صورتحساب الکترونیکی سامانه مودیان را اجرا میکنند، الزامی به ارایه اسناد مدارک و دفاتر برای رسیدگی ندارند. لذا الزام به اجرای دفاتر الکترونیکی فقط به افزایش کار و مسولیت های حسابداران منجر خواهد شد نبود زیرساختهای مناسب برای اجرای دفاتر الکترونیکی : وی خاطرنشان کرد که اجرای این فرآیند با مشکلات متعددی مواجه خواهد شد، زیرا زیرساختهای لازم برای پشتیبانی از این سیستم در کشور بهطور کامل فراهم نشده است. این کمبود زیرساختها میتواند منجر به بروز خطاها و مشکلات در فرآیند ثبت و ارسال دفاتر شود. فرمت ارسالی دفاتر الکترونیکی و استنادپذیری آنها : استاد قبول به این نکته اشاره کرد که فرمت ارسالی دفاتر الکترونیکی به گونهای است که اطلاعات دفتر روزنامه نیز در آن گنجانده شده و در صورت اعتراض مودی، میتوان به آن استناد کرد. این موضوع میتواند به شفافیت بیشتر در فرآیند رسیدگی مالیاتی کمک کند، اما در عین حال نیازمند دقت و صحت در ثبت اطلاعات است. عدم امکان اجرای api و ارسال اکسلی که ممکن است حذف و اضافه ستون ها مشکل باشد و عدم شفاف سازی شرح و کد و سند افتتاحیه و …. از جمله مشکلات قابل پیش بینی حسابداران می باشد نیاز به آموزش و آگاهیبخشی به مودیان و حسابداران : وی تأکید کرد که برای اجرای موفق دفاتر الکترونیکی، باید آموزشهای لازم به مودیان و حسابداران ارائه شود تا آنها با فرآیندها و الزامات جدید آشنا شوند و بتوانند بهدرستی از این سیستم استفاده کنند. بنظر تا یک سال امکان هرگونه اصلاح و تاخیر در ارسال بعنوان دوره گذار بابد تعریف شود لزوم بازنگری در قوانین و مقررات مرتبط : استاد قبول پیشنهاد داد که برای بهبود اجرای دفاتر الکترونیکی، باید قوانین و مقررات مرتبط با این حوزه بازنگری و بهروزرسانی شوند تا با شرایط فعلی و نیازهای جامعه حسابداری هماهنگ باشند. بهزعم او، دفاتر الکترونیکی در وضعیت فعلی فاقد ارزش واقعی برای سازمان امور مالیاتی هستن. به گفتهی قبول، این دفاتر نه تنها کمک چندانی به تحلیل یا شفافسازی نمیکنن، بلکه بار اجرایی سنگینی بر دوش واحدهای مالی شرکتها میذارن. او خاطرهای جالب از یکی از پروندههای دادرسی مالیاتی مطرح کرد: "دفتر فیزیکیای دیدم که صفحهی اولش نوشته بود "دوستت دارم"! ولی چون امضا و مهر داشت و مرتب بود، ممیز گفت میپذیریم. در حالی که یه دفتر خالی ولی به شکل الکترونیکی رد شده، منجر به جریمه شد" قبول تأکید کرد که قانون پایانههای فروشگاهی و سامانه مودیان عملاً جای دفاتر رو گرفته . چون وقتی همهی تراکنشها بهصورت لحظهای در سامانه ثبت میشن، دیگه نیازی به ارسال مجدد همون اطلاعات در قالب XML (فرمت تبادل اطلاعات) نیست. او گفت: "ما داریم یه بار دیگه همون اطلاعات رو میفرستیم، اونم با ساختاری سختگیرانه و بیروح که نه ممیز میتونه بخونه، نه مودی بفهمه." دکتر نیما غیاثوند هم در ادامه همین بحث، به افزایش فشار ناعادلانه به مودیان کوچک و حسابداران مستقل اشاره کرد. او گفت که دفاتر الکترونیکی در عمل بهجای ابزار شفافیت، به ابزار تنبیه تبدیل شدن: "بیشتر کسانی که دفترشون رد میشه، شرکتهای کوچیک و حسابدارای مستقلیان که نه نرمافزار ERP دارن، نه دسترسی به مشاور حرفهای." غیاثوند گفت بسیاری از شرکتها از روی ناچاری، فایل XML رو بهصورت صوری از روی تراز دستی میسازن ، چون اطلاعاتشون با ساختار سامانه همخوانی نداره.او هشدار داد که این روشهای دور زدن، نه تنها اعتماد به سیستم رو کاهش میده ، بلکه باعث میشه دفاتر در فرآیند دادرسی هم بهعنوان سند معتبر استنادپذیر نباشن . در پایان، استاد محمد قبول با تأکید بر اهمیت همکاری و تعامل بین سازمانهای مرتبط، انجمنهای حرفهای و مودیان، خواستار ایجاد بستری مناسب برای اجرای موفق دفاتر الکترونیکی شد. وی افزود که با رفع چالشها و نواقص موجود، میتوان به سمت یک نظام مالیاتی شفاف و کارآمد حرکت کرد. تجربه بینالمللی و نگاه تطبیقی دکتر مهدی غریب ، کارشناس ارشد مالیاتی و پژوهشگر حوزه فناوریهای مالی، در میزگرد تخصصی «پلمپ الکترونیکی دفاتر قانونی» به بررسی تجربیات بینالمللی و مقایسه آنها با وضعیت فعلی ایران پرداخت. وی با تأکید بر اهمیت بهرهگیری از استانداردهای جهانی، به نکات زیر اشاره کرد: استاندارد SAF-T (فرمت استاندارد تبادل اطلاعات مالیاتی) : دکتر غریب توضیح داد که SAF-T یا Standard Audit File for Tax یک فرمت بینالمللی مبتنی بر XML (فرمت تبادل اطلاعات) است که توسط OECD تدوین شده و هدف آن تسهیل انتقال دادههای حسابداری از شرکتها به سازمانهای مالیاتی است. این فرمت شامل اطلاعات دقیق حسابداری، اسناد پشتیبان، تراکنشها و ترازهای مالی است. وی گفت: "در کشورهای OECD، قبل از اینکه دفاتر دیجیتال رو الزامی کنن، اومدن ساختار داده رو با مشارکت حسابدارها، حسابرسها و نرمافزارسازها طراحی کردن. یعنی یه اکوسیستم ساختن که همه توش دیده شدن." تجربه کشورهای دیگر : وی به تجربه کشورهای عضو OECD اشاره کرد که طراحی دفاتر الکترونیکی با مشارکت حسابداران، حسابرسان و سازندگان ERPها انجام شده است. در این کشورها، ابتدا فرهنگسازی و داوطلبانهسازی اجرا شده و سپس الزامات اجباری و همزمان چندگانه اعمال شده است. وضعیت ایران : دکتر غریب خاطرنشان کرد که در ایران، هنوز حتی در تدوین ساختار فایلهای XML دفاتر الکترونیکی به یک فرمت پایدار و حرفهای نرسیدهایم. وی افزود: ما از آخر شروع کردیم ! دکتر غریب بهصراحت گفت: "ما در ایران هنوز حتی به یه نسخه پایدار و تفسیرپذیر از XML دفاتر الکترونیکی نرسیدیم. هر سال یه چیز عوض میشه. بخشنامه میاد، ولی دستورالعمل فنی نداره. فایلهای نمونه پر از اشکاله و هیچکس پاسخگو نیست" پیشنهادات اجرایی : وی پیشنهاد داد که انجمن حسابداران خبره، با همکاری شرکتهای ERP ایرانی، نسخهای استاندارد از فایلهای XML طراحی کند تا فرآیند بارگذاری برای مودیان سادهتر و شفافتر شود. همچنین، ایجاد کمیته تخصصی مالیاتی در انجمن حسابداران خبره ایران و تدوین مقررات تشویقی بهجای جریمهمحور از دیگر پیشنهادات ایشان بود. دکتر غریب مثال زد که در پرتغال و نروژ، دفاتر دیجیتال همه اطلاعات لازم برای رسیدگی مالیاتی، حسابرسی داخلی، و کنترلهای مدیریتی رو در خودش دارن و این اطلاعات هم بر اساس الگویی کاملاً تحلیلپذیر و شفافسازیشده تعریف شدن. در پایان، او تأکید کرد: "ما نمیگیم دفاتر دیجیتال نباشن؛ اتفاقاً باید باشن. ولی باید طوری باشن که بهدرد همه بخورن؛ نه فقط سازمان امور مالیاتی." فشار مضاعف بر مودیان، خلأ قانونی و چالشهای اجرایی دکتر حمید خادم ، حسابدار رسمی و مشاور رسمی مالیاتی، در میزگرد تخصصی «پلمپ الکترونیکی دفاتر قانونی» به بررسی چالشها و نواقص موجود در قانون دفاتر الکترونیکی پرداخت. وی با زبانی صریح از اشکالات ساختاری در اجرای دفاتر الکترونیکی گفت. او با اشاره به ماده ۲۲ قانون سامانه مودیان، گفت: "ما داریم اشتباهات سامانههای قبلی مثل گزارش فصلی و مالیات ارزشافزوده رو اینبار تو دفاتر تکرار میکنیم. قانونگذار اول الزام ایجاد کرده، بعد زیرساخت آورده، نه برعکس." او تأکید کرد که بسیاری از شرکتها، حتی در تهران، هنوز نمیدونن باید فایل XML تولید کنن ، چه برسه به شهرهای کوچکتر. مشکل از اینجا شروع میشه که وقتی اطلاعرسانی ضعیفه، شرکتها از ترس جریمه، فایلهای ناقص یا صوری تهیه میکنن و این هم در نهایت منجر به رد دفاتر و تشدید تعارض بین مودی و ممیز میشهدکتر. خادم هشدار داد: "ما در حال خلق یک بحران جدید هستیم. بحران مستندسازی تحمیلی بدون ابزار و بدون آموزش. نتیجهش این میشه که مودی حتی اگه راست بگه، نمیتونه مدارک درست ارائه کنه." او تأکید کرد که قانون تجارت و آیین دادرسی مدنی هنوز مفهوم دفاتر الکترونیکی رو بهرسمیت نشناختهان ، بنابراین، از نظر حقوقی هم جایگاه این دفاتر در هالهای از ابهام قرار داره. او پیشنهاد داد تا تدوین یک لایحه اصلاح قوانین بالادستی بهصورت رسمی در دستور کار وزارت اقتصاد قرار بگیره. در ادامه، دکتر نیما غیاثوند هم از زاویهی اجرایی ماجرا رو بررسی کرد. بهگفتهی او، دفاتر الکترونیکی در ایران هنوز به سطحی از بلوغ نرسیدن که بشه ازشون استناد حقوقی معتبر گرفت . بهویژه در شرکتهای کوچیک که فاقد ERP هستن، غالباً با نرمافزارهای ساده و بدون استاندارد فایل XML تولید میشه، اون هم بدون پشتیبانی فنی.غیاثوند گفت: "ما حسابدار مستقل رو فراموش کردیم. کسی که نه حقوق آنچنانی میگیره، نه از طرف سازمان آموزش دیده. ولی مسئولیت رد شدن دفتر، مستقیماً میافته گردن اون." او تأکید کرد که اگر این وضعیت ادامه پیدا کنه، دفاتر دیجیتال بهجای اینکه گامی بهسوی شفافیت باشن، به منبع جدیدی برای اختلافات، جرایم، و نارضایتی تبدیل میشن. در پایان، دکتر حمید خادم با تأکید بر اهمیت همکاری و تعامل بین سازمانهای مرتبط، انجمنهای حرفهای و مودیان، خواستار ایجاد بستری مناسب برای اجرای موفق دفاتر الکترونیکی شد. وی افزود که با رفع چالشها و نواقص موجود، میتوان به سمت یک نظام مالیاتی شفاف و کارآمد حرکت کرد. استنادپذیری حقوقی و چالش دادرسی دکتر نیما غیاثوند ، حسابرس مالیاتی، در میزگرد تخصصی «پلمپ الکترونیکی دفاتر قانونی» به بررسی چالشها و نواقص موجود در فرآیند پلمپ الکترونیکی دفاتر قانونی پرداخت. وی با تأکید بر اهمیت این موضوع در نظام مالیاتی کشور، به نکات زیر اشاره کرد: عدم وجود دستورالعمل اجرایی دقیق : دکتر غیاثوند اظهار داشت که یکی از مشکلات اصلی در اجرای پلمپ الکترونیکی دفاتر قانونی، نبود دستورالعمل اجرایی دقیق و شفاف است. این موضوع باعث سردرگمی مودیان و حسابداران شده و اجرای کامل این فرآیند را به تعویق انداخته است. درخواست اطلاعات غیرمرتبط از مودیان : وی خاطرنشان کرد که سامانههای مربوط به دفاتر الکترونیکی، اطلاعات غیرمرتبطی را از مودیان درخواست میکنند که میتواند برای افراد غیرتجاری نیز مشکلاتی ایجاد کند. این امر نیازمند بازنگری در فرآیند جمعآوری اطلاعات و تمرکز بر دادههای مرتبط و ضروری است. نیاز به آموزش و آگاهیبخشی به مودیان و حسابداران : دکتر غیاثوند تأکید کرد که برای اجرای موفق پلمپ الکترونیکی دفاتر قانونی، باید آموزشهای لازم به مودیان و حسابداران ارائه شود تا آنها با فرآیندها و الزامات جدید آشنا شوند و بتوانند بهدرستی از این سیستم استفاده کنند. لزوم بازنگری در قوانین و مقررات مرتبط : وی پیشنهاد داد که برای بهبود اجرای پلمپ الکترونیکی دفاتر قانونی، باید قوانین و مقررات مرتبط با این حوزه بازنگری و بهروزرسانی شوند تا با شرایط فعلی و نیازهای جامعه حسابداری هماهنگ باشند. در پایان، دکتر نیما غیاثوند با تأکید بر اهمیت همکاری و تعامل بین سازمانهای مرتبط، انجمنهای حرفهای و مودیان، خواستار ایجاد بستری مناسب برای اجرای موفق پلمپ الکترونیکی دفاتر قانونی شد. وی افزود که با رفع چالشها و نواقص موجود، میتوان به سمت یک نظام مالیاتی شفاف و کارآمد حرکت کرد. استنادپذیری حقوقی و چالش دادرسی دکتر فاطمه هادلوند ، مشاور رسمی مالیاتی و دبیرکل انجمن مدیران مالی حرفهای ایران، در میزگرد تخصصی «پلمپ الکترونیکی دفاتر قانونی» به بررسی چالشها و نواقص موجود در فرآیند پلمپ الکترونیکی دفاتر قانونی پرداخت. او گفت که طبق ماده ۲۴۴ قانون مالیاتهای مستقیم، دفاتر قانونی یکی از اسناد قابل استناد در هیئتهای حل اختلاف هستن، ولی: "وقتی دفاتر به شکل XML ارائه میشن، نه اعضای هیئت، نه مودی، و نه حتی کارشناسان دادرسی، ابزار و دانش لازم برای تحلیل این فایلها رو ندارن. بنابراین، عملاً این فایلها از چرخه رسیدگی خارج میشن." او اضافه کرد که دفاتر الکترونیکی در حال حاضر، نه از منظر آیین دادرسی مدنی ، نه از منظر قانون تجارت ، و نه حتی در قالب سند رسمی یا عادی ، جایگاه شفافی ندارن. این یعنی دادگاه یا هیئت حل اختلاف هم نمیدونه چطور باید به اونها استناد کنه . دکتر هادلوند صریح گفت: "اگر دفاتر قراره ابزار رسیدگی باشن، باید ویژگیهایی مثل قابلیت جستوجو، قابلتفسیر بودن، و تجمیعپذیری داشته باشن. نه اینکه صرفاً فایل رمزنگاریشدهای باشن که کسی ازش سر درنمیاره." او پیشنهاد داد تا برای حل این مشکل، موارد زیر در دستور کار قرار گیرد: · تدوین آییننامه حقوقی برای استنادپذیری دفاتر دیجیتال · آموزش حقوقی برای اعضای هیئتهای حل اختلاف مالیاتی · طراحی نرمافزارهایی برای بازخوانی، خلاصهسازی، و بصریسازی دفاتر XML توسط حسابداران و هیئتها دکتر هادلوند همچنین به موضوع امنیت و صحت اطلاعات اشاره کرد و گفت: "در غیاب زیرساخت امضای دیجیتال معتبر برای دفاتر، همواره این تردید وجود داره که آیا فایل دستکاری شده یا نه. این یعنی تا این موضوع حل نشه، دفاتر الکترونیکی از نظر حقوقی، سند مطمئن بهحساب نمیان" وی با تأکید بر اهمیت این موضوع در نظام مالیاتی کشور، به نکات زیر اشاره کرد: نبود زیرساختهای مناسب برای اجرای فرآیند هوشمندسازی : دکتر هادلوند اظهار داشت که بهدلیل نبود زیرساختهای مناسب، اجرای فرآیند هوشمندسازی رسیدگی به پروندههای مالیاتی مشاغل با مشکلات متعددی مواجه خواهد شد. این موضوع میتواند منجر به بروز خطاها و مشکلات در فرآیند ثبت و ارسال دفاتر شود. نیاز به آموزش و آگاهیبخشی به مودیان و حسابداران : دکتر هادلوند تأکید کرد که برای اجرای موفق پلمپ الکترونیکی دفاتر قانونی، باید آموزشهای لازم به مودیان و حسابداران ارائه شود تا آنها با فرآیندها و الزامات جدید آشنا شوند و بتوانند بهدرستی از این سیستم استفاده کنند. لزوم بازنگری در قوانین و مقررات مرتبط : وی پیشنهاد داد که برای بهبود اجرای پلمپ الکترونیکی دفاتر قانونی، باید قوانین و مقررات مرتبط با این حوزه بازنگری و بهروزرسانی شوند تا با شرایط فعلی و نیازهای جامعه حسابداری هماهنگ باشند. در پایان، دکتر فاطمه هادلوند با تأکید بر اهمیت همکاری و تعامل بین سازمانهای مرتبط، انجمنهای حرفهای و مودیان، خواستار ایجاد بستری مناسب برای اجرای موفق پلمپ الکترونیکی دفاتر قانونی شد. وی افزود که با رفع چالشها و نواقص موجود، میتوان به سمت یک نظام مالیاتی شفاف و کارآمد حرکت کرد. همچنین پیشنهاد نمود که کارگروهی در انجمن حسابداران خبره ایران جهت بررسی پیش نویس بخشنامه های مالیاتی و ارائه بازخورد به سازمان امور مالیاتی تشکیل گردد. جمعبندی و تأکید بر همکاری همهجانبه برگزاری میزگرد تخصصی «پلمپ الکترونیکی دفاتر قانونی» توسط انجمن حسابداران خبره ایران، با حضور شماری از صاحبنظران حوزه حسابداری، حقوق مالیاتی، فناوری اطلاعات و سیاستگذاری مالی، فرصتی فراهم آورد تا ابعاد گوناگون این تحول مهم، مورد بررسی جامع و انتقادی قرار گیرد. از تحلیلهای ارائهشده در این نشست، میتوان به روشنی دریافت که هرچند هدف نهایی از استقرار دفاتر الکترونیکی، همسویی با تحولات دیجیتال و ارتقای شفافیت نظام مالیاتی کشور است، اما در مسیر تحقق این هدف، موانع و چالشهای متعددی وجود دارد که در سه سطح قابل تحلیل است: ۱. چالشهای ساختاری و حقوقی ساختار حقوقی دفاتر الکترونیکی در قوانین مادر نظیر قانون تجارت و قانون آیین دادرسی مدنی، بهوضوح تعریف نشده است. این خلأ قانونی منجر به بروز ابهام در استنادپذیری این دفاتر در فرآیندهای دادرسی مالیاتی و قضایی شده و امنیت حقوقی مؤدیان را با مخاطره مواجه ساخته است. ۲. چالشهای اجرایی و فناورانه فقدان استانداردهای واحد و قابلتفسیر برای فایلهای XML، تغییرات مکرر در الزامات فنی، نبود آموزش فراگیر برای مؤدیان و حسابداران، و عدم ارائه ابزارهای تحلیل و اعتبارسنجی، از جمله چالشهایی است که موجب بروز سردرگمی، افزایش ریسک رد دفاتر، و تعارض در فرآیند رسیدگی مالیاتی شده است. ۳. چالشهای نهادی و فرهنگی نهادینهسازی دفاتر الکترونیکی بدون مشارکت فعال نهادهای حرفهای، فقدان رویکرد تدریجی و داوطلبانه، و تمرکز بر سیاستهای تنبیهی بهجای سیاستهای تشویقی، موجب کاهش اعتماد و افزایش مقاومت در میان مؤدیان و حسابداران شده است. در پایان میزگرد، دکتر سید محمد باقرآبادی با جمعبندی مباحث مطرحشده، بر اهمیت همکاری و تعامل میان سازمانهای مرتبط، انجمنهای حرفهای و مودیان تأکید کرد. وی خاطرنشان کرد که با رفع چالشها و نواقص موجود و با مشارکت فعال همه ذینفعان، میتوان به سمت یک نظام مالیاتی شفاف و کارآمد حرکت کرد.
نظرها
هنوز نظری نوشته نشده.