شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
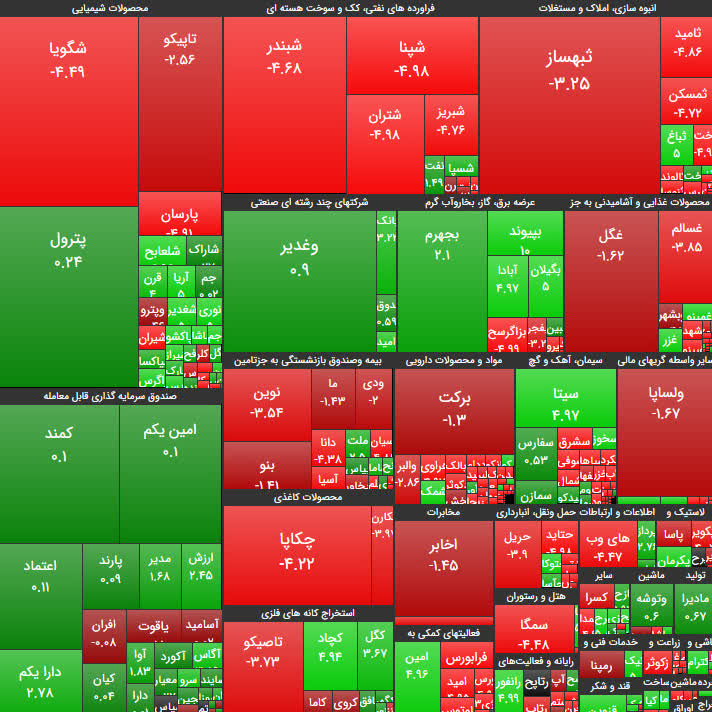
پایان اصلاح؟! شاخص کل امروز با افت ۱ درصدی همراه شد و به کانال ۱ میلیون و ۲۰۰ هزار واحدی سقوط کرد. ارزش معاملات خرد افزایش مواجه شد و به محدوده ۶۰۰۰ میلیارد تومان رسید. خروج نقدینگی حقیقی ها نیز امروز بالغ بر ۱۳۰۰ میلیارد تومان بود. نرخ ارز و طلا نیز با اندکی کاهش در محدوده ۲۸۱۰۰ تومان و ۱۳ میلیون و ۹۰۰ هزار تومان قرار گرفتند. با برخورد قیمتها و شاخصها به محدوده های حمایتی نسبتاً محکم، شاهد کاهش نسبتاً محسوسی در فشار فروش بازار بودیم. این اتفاق بخصوص در برخی خودروسازان و فولادی ها و تا حدودی پتروشیمی ها و بانکها رخ داد. خودرو حجم معاملاتی عجیبی را به خود دید و سرانجام با صف خرید به کار خود پایان داد که نوید بازاری بهتر را برای هفته آتی خواهد داد. بازار امروز توانست پس از مدتها رنگ و بوی بهتری را به خود ببیند. با اینکه خریداران همچنان دست به عصا بودند اما رسیدن قیمتها به سطوح ارزندگی در بسیاری از نمادها، جا برای افت بیشتری را باقی نگذاشته بود و بسیاری از حقوقی ها خریدار بودند. سیاست صبر در خرید به وضوح از سوی حقیقی ها دیده می شود. حقیقی ها و پولهای درشت همچنان نظاره گر شرایط هستند. اما سیاستهای حمایتی از بازار امروز هم شنیده می شد. ممنوعیت فروش حقوقی ها و ابطال معاملات حقوقی های فروشنده همچنان ادامه داشت. اما با طرح های جدید بازارگردانی به نظر می رسد این مقوله وارد فاز اجرایی جدیدی شده است. گفته می شود بنیاد مصتضعفان برای سهام زیرمجموعه خود، افزایش دامنه نوسان به ۲ برابر فعلی (۱۰ مثبت و منفی) را در دستور کار دارد. اجرای موفق این رویه می تواند به مثابه چراغ راهی برای متعادل شدن زودتر نمادهای کوچکتر بازار باشد. بسیاری از این نمادها از سقف قیمتی خود اصلاح های بیش از ۵۰ درصدی را تجربه نموده اند و ماه هاست که در صفوف فروش قفل هستند. هرچند برخی از آنها نه تنها حبابی نیستند، بلکه پتانسیلهای زیادی دارند و تنها به دلیل جو عمومی بازار، کاهش قیمت و صف فروش را تجربه می کنند. افزایش دامنه نوسان در این نمادها نیز کمک بزرگی به تعادل آنها خواهد کرد. مطالعات نشان می دهد که دامنه نوسان ۱۰ درصدی نماد دارا یکم باعث شده است که این نماد از بیشترین روزهای متعادل در روزهایی که سایر نمادهای بازار در صفوف فروش قفل بوده است برخوردار باشد. بنابراین در این شرایط تمایل بازارگردانان نیز برای حمایت از سهام زیرمجموعه خود افزایش خواهد یافت. نمونه موفق معاملات دارا یکم و نقدشوندگی فوق العاده بالای این نماد می تواند در سایر نمادها و گروه ها تجربه شود تا بازار سهام هر چه بیشتر تعادل را به خود ببیند. در نظر داشته باشید که مهترین رکن بازار نقدی شوندگی آن است اما در شرایط فعلی این رکن بازار با خدشه مواجه شده است و این عامل به خودی خود می تواند یکی دیگر از مهمترین عوامل فرار سرمایه ها خصوصاً سرمایه های خرد از بازار باشد. با افزایش تعادل بازار می توان سایر اقدامات کمک کننده بازار را نیز به روز نمود. از جمله محدودیت فروش روزانه می تواند برداشته شود تا فعالیت سفته بازان و نوسان گیرهای روزانه افزایش یابد. از طرفی می توان به تدریج ممنوعیت معاملاتی حقوقی ها را نیز لغو نمود. شاید یکی از دلایل کاهش خرید حقوقی ها در بازار به دلیل همین ممنوعیت ها باشد. چرا که حقوقی هایی که حق فروش نداشته باشند، ممکن است خریدار نیز نباشند، مگر با دید بلندمدت دست به خرید بزنند، چرا که شرایط فعلی قطعاً تغییر خواهد کرد و تمام این محدودیتها موفقی می باشد. در بُعد کلان نیز می توان پیش بینی EPS را بازگرداند. قرار بود نقش پیش بینی و تخمن سود شرکتها را شرکتهای مشاوره پر کنند. حذف این مقوله نتوانست انتظارات را برآورده کند. چرا که شرکتهای مشاوره و سرمایه گذاری ها نتوانستند به خوبی از عهده این وظیفه بر بیایند و اختلاف نظرهای زیادی بین آنها به وجود آمده است. از طرفی گزارشات پیش بینی سود شرکتها حاوی اطلاعات ذیقیمتی بود که عدم انتشار آنها تحلیلگران را از آن بی بهره نمود و خطای تحلیلها را بالا برده است. تجربه نشان داده است که انتشار این گزارشها توسط شرکتهای بورسی و ناشران ولو حتی اگر نهایتاً با واقعیت های اقتصادی نخواند و اشتباه در بیاید، اما لازم و حتی ضروری است. چرا که کشور ایران همانند کشورهای غربی فاقد زیرساختهای اعتمادزایی به تحلیلگران است و حتی اگر گزارش پیش بینی سود شرکتها توسط مشاوران سرمایه گذاری، به صحیح هم صورت گیرد، باز هم مورد اعتماد قاطبه سرمایه گذاران نخواهد بود و اجماع بر سر آنها حاصل نخواهد گردید که به شدت در شرایط فعلی می تواند آسیب زننده باشد.
نظرها
هنوز نظری نوشته نشده.