

حافظ پلاس | رسانه ی تخصصی بازار سرمایه
۱۵ آذر ۹۹؛ سیگنال جهانی و بودجه ای به بازار؟!
۱۵ آذر ۱۳۹۹ · 4 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
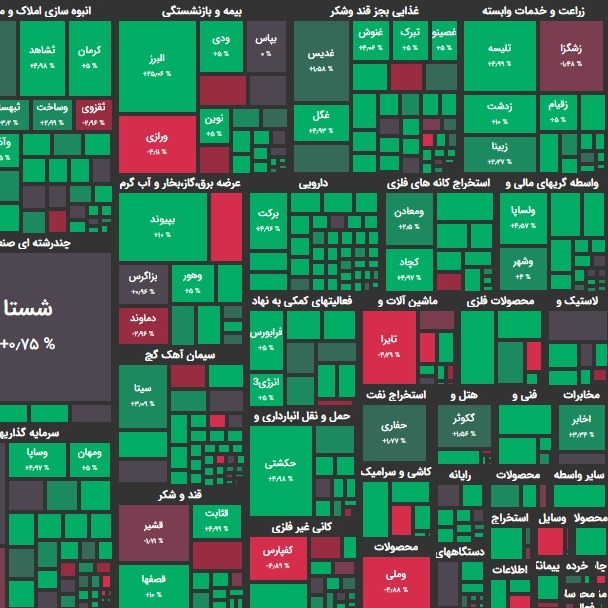
شاخص کل امروز با افزایش حدود ۱ و نیم درصدی مواجه شد و به رقم ۱ میلیون و ۴۹۰ هزار واحدی رسید. فارس، کگل و کچاد بیشترین تاثیر مثبت بر شاخص را اِعمال کردند. ارزش معاملات خرد با کاهش حدود ۲۰ درصدی مواجه شد و به رقم حدود ۱۶ هزار میلیارد تومان بالغ می شد. امروز حقیقی ها بیش از ۶۰۰ میلیارد تومان نقدینگی به بازار تزریق کردند. نرخ ارز و سکه نیز با اندکی افزایش به ترتیب در محدوده ۲۶ هزار تومان و ۱۲ میلیون تومان قرار گرفتند. امروز، رشد شاخص هم وزن بیشتر از رشد شاخص کل بود. این مساله بار دیگر نشان دهنده توجه ویژه بازار به سهام کوچکتر بود. البته اوضاع در اُردویِ نمادهای بزرگ نیز خوب بود و به خوبی از پَسِ عرضه ها بر آمدند. بنابراین بازار سهام که تا نیمه های وقت بی انگیزه بود ناگهان با افزایش تقاضا و رشد مواجه شد. این تقاضا بخصوص در نمادهای معدنی، بانکی و خودروئی قابل ملاحظه بود. رشد این گروه ها دلایل خاص خودش را داشت. یکی از مهمترین دلایل رشد گروه خودروئی، عبور شاخص این گروه از محدوده های مقاومتی بود. بنابراین موجی از تقاضا به این گروه گُسیل شد. بانکها نیز علی رغم خوش بینی های برجامی با اتفاقات دیگری همراه بودند. در حالی که گزارشات ماهانه برخی بانکها از جمله ونوین با مثبت شدن تراز عملیاتی همراه بوده است موضوع تسعیر ارزی در بانکها با عنایت به بودجه سال ۱۴۰۰ نیز مطرح شده است. به طور کلی بودجه ۱۴۰۰ حاوی اطلاعاتی است که بازار سهام از آن تاثیر مثبت خواهد پذیرفت. نفت ۴۰ دلاری و فروش صادراتی ۲ میلیون بشکه ای نفت و دلار ۱۱۵۰۰ تومانی محاسباتی بودجه، نشان دهنده خوش بینی دولت به مذاکرات و احیای برجام است. اگر چه موضوع حذف ارز ۴۲۰۰ تومانی فعلاً در بودجه ۱۴۰۰ موضوعیت ندارد اما شواهد نشان می دهد که می توان به حذف این ارز امید داشت که به نفع بورس است. از طرفی دولت قصد فروش اوراق و سهام را دارد. طبق گفته نوبخت واگذاری سهام شرکت ها در سال ۱۴۰۰ معادل ۹۵ هزار میلیارد تومان است که برای تحقق این فروش، نیازمند پررونق نگه داشتن بازار است. در دِگر سود اما شاهد تداوم رشدهای عجیب در قیمتهای جهانی هستیم. به گفته پلنر بهای سنگ آهن ۶۲ درصد از ۱۴۸ دلار/تن سی اف آر عبور کرد و به رکورد تاریخی ۱۵۰ دلاری نزدیک شد. بهای این نهاده تولیدی در تمامی تاریخ تجارت خود از ۱۵۰ دلار فراتر نرفته و حالا با تیره تر شدن روابط چین و استرالیا در حال شکستن این رکورد میباشد. از طرفی شرکت واله برزیل، بزرگترین تولیدکننده سنگ آهن دنیا در روز چهارشنبه گفت که برنامه تولید امسال خود را از محدوده ۳۱۰-۳۳۰ میلیون تن به ۳۰۰-۳۰۵ میلیون تن کاهش می دهد که باعث افزایش نگرانی از اثرات کرونا بر تامین سنگ آهن شده است، بعلاوه واله گفته که تولید سال ۲۰۲۱ نیز در محدوده ۳۱۵-۳۳۵ میلیون تن بوده که کمتر از انتظار بازار است. بنابراین توجه امروز بازار به سنگ آهنی ها پر بیراه هم نبود. بخصوص اینکه کشور به شدت با کمبود سنگ آهن در افق تولید ۵۵ میلیون تن فولاد برای سال ۱۴۰۴ مواجه است. اجماع اوپک پلاس بر سر تسهیل ۵۰۰ هزار بشکهای توافق کاهش تولید در ژانویه ۲۰۲۱ نیز به تقویت قیمت نفت منجر شد. بنابراین قیمت نفت برنت به ۵۰ دلار در هر بشکه نزدیک شد. قیمت جهانی مس نیز از سطوح ۷۷۰۰ دلار در هر تن عبور کرد که از دلایل رشد قیمت مس بارها صحبت شده است. قیمتهای اوره و متانول جهانی نیز رشدی بودند. لذا بورس تهران نیز به تدریج این قیمتها را در محاسبات خود لحاظ می کند. انتظار می رود با توجه به بهبود روند معاملات در نیمه دوم بازار امروز، فردا نیز بازار پر تقاضایی را پیش رو داشته باشیم. نمودار شاخص کل نیز فعلاً هیچ گونه سیگنالهای ریزشی و اصلاحی در این نقاط ندارد.
نظرها
هنوز نظری نوشته نشده.