شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
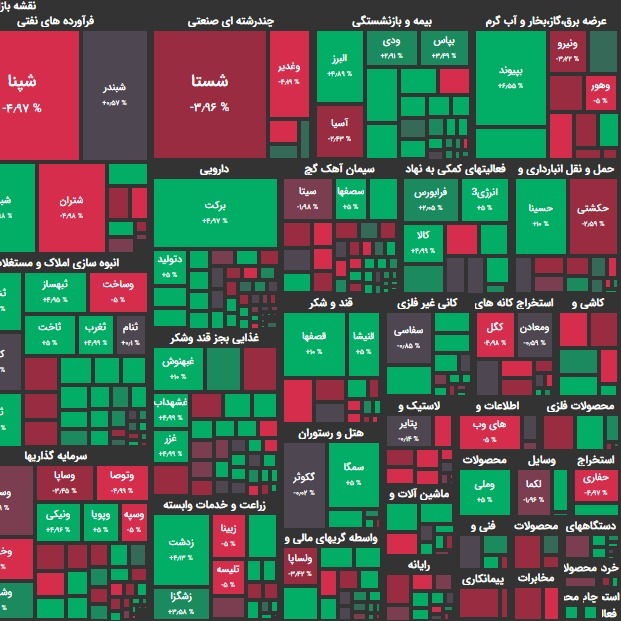
شاخص کل امروز با افزایش حدود ۱ و نیم درصدی مواجه شد و به رقم ۱ میلیون و ۵۲۷ هزار واحدی رسید. فولاد، فملی و تاپیکو بیشترین تاثیر مثبت بر شاخص را اِعمال کردند. ارزش معاملات خرد با افزایش ۱۴ درصدی نسبت به روز کاری قبل در محدوده ۲۱ هزار میلیارد تومان قرار گرفت. امروز حقیقی ها حدود ۶۳۴ میلیارد تومان نقدینگی به بازار تزریق کردند. نرخ ارز و سکه نیز نسبت به روز کاری قبل با اندکی کاهش مواجه شدند به ترتیب در محدوده ۲۶۲۰۰ تومان و ۱۲ میلیون و ۵۰۰ هزار تومان قرار گرفتند. امروز، بازار سهام تحت تاثیر رشدِ محسوسِ قیمتهایِ جهانی قرار گرفت و افزایش یافت. اما این رشد، متوازن نبود و عرضه ها نیز از میانه وقت چاشنی معاملات بود. عرضه هایی که در برخی از نمادها نسبتاً شدید بود و موجباتِ نوسانِ ۱۰ درصدی را پدید آورد. استقبال از فلزی ها مشخصه اصلی معاملات امروز بود. خودرو سازان و بانکها نیز بسیار پرعرضه و در محدوده منفی بودند. برخی گروه ها و صنایع کوچکتر که اخیراً رشد های خوبی داشتند نظیرِ داروسازان نیز با عرضه های نسبتاً سنگینی مواجه گشتند. غالب عرضه های بازار خصوصاً در نمادهایِ بزرگِ بازار از آنِ حقوقی ها بود. به نظر می رسد اجماعی در بینِ دست اندرکارانِ حقوقیِ بازار شکل گرفته است که از سرعت رشدِ بازار بکاهند. هر چند این رویه ممکن است برای سهامدارنِ خرد ترسانک و ناامید کننده قلمداد گردد اما به نظر می رسد تجربه رشدِ شارپیِ اوایلِ ابتدایِ سالِ جاری، دلیلی مبنی بر کنترل بازار توسطِ دستهای نامرئیِ بازار باشد. اگر این عرضه ها نبود، بی شک بازار فردا می توانست رویایی و بسیار مثبت باشد. لذا تحت تاثیر این اتفاق، می توان بازاری متعادل و متمایل به منفی، خصوصاً در ابتدایِ وقت انتظار داشت تا به تدریج بازار خود را بیابد. اما به دلیل اثرگذاریِ شدیدِ بازارهایِ جهانی بر بورسِ تهران، امروز قصد داریم این بازارها را بیشتر بررسی کنیم. در پایانِ معاملاتِ روز جمعه، تقریباً شاهدِ رشد دسته جمعی کومودیتها بودیم. از نفت گرفته تا سنگ آهن و متانول و مس همگی ارقام جدیدی را ثبت کردند. نفتِ برنت از ۵۰ دلار در هر بشکه عبور کرد و سنگ آهن به ارقام ۱۶۰ دلار در هر تن رسید و بیلتِ حوزه دریایِ سیاه نیز به ارقام جدید ۵۳۰ دلار در هر تن صعود نمود. مسِ جهانی نیز از این رشدها بی بهره نبود و بالاتر از ۷۵۰۰ دلار در هر تن تثبیت شد. اما دلیل این رشدها چیست. در وهله اول تضعیف شدیدِ شاخصِ جهانیِ دلار را می توان دلیلی مبنی بر بهبودِ قیمتهایِ جهانی ارزیابی نمود. افتِ دلار، کامودیتیها را برای خریدارانِ غیرآمریکایی ارزانتر خواهد کرد و به همین دلیل معمولاً دلار و کامودیتیها رابطه عکس دارند. یکی از دلایل مهمِ افتِ شاخصِ دلار، اقداماتِ فوقِ انبساطیِ بانک مرکزی آمریکا می باشد که ناشی از پاندمیِ کرونا بود. همچنین سرمایه گذاران انتظار دارند بسته محرکِ مالیِ جدیدِ دولتِ آمریکا در آینده نزدیک به تصویب برسد. قانون گذارانِ آمریکایی که با فشار فزاینده ای از جانبِ آمارهایِ ضعیفِ اشتغال و رشدِ مواردِ ابتلا به کرونا روبرو شده اند، برای نهایی کردنِ توافق بر سر بسته محرکِ مالی به دنبال گرفتن زمان بیشتر هستند. نتایجِ امیدوارکننده آزمایشِ واکسنِ کرونا به تقویت چشم انداز مصرف نفت کمک کرده است. انگلیس این هفته واکسیناسیون کرونا را آغاز کرده و کانادا و آمریکا نیز قرار است هفته آینده واکسیناسیون را آغاز کنند. اتحادیه اروپا نیز بسته های محرکِ مالی خود را توسعه داده است. طی هفته قبل، بانک مرکزی اروپا با توجه به وضع محدودیتهای قرنطینهای جدید، برنامه کمک کرونایی ۱.۳۵ تریلیون یورویی خود را ۵۰۰ میلیارد یوروی دیگر افزایش داد و آن را ۹ ماه دیگر تمدید کرد. تحت این برنامه قرار است بانک مرکزی اروپا برای تزریق نقدینگی به بازار، حجم بزرگی از اوراق قرضه دولتها را خریداری کند. مدیرِ بخشِ تحقیقاتِ کومودیتیِ گلدمن ساکس قیمت نفت را برای پایان سال ۲۰۲۱ حوالی ۶۵ دلار در هر بشکه برآورد می کند و انتظار دارد تقاضا نیز تا سال ۲۰۲۲ به ۱۰۲.۵ میلیون بشکه در روز برسد که بیش از ۱۰۰ میلیون بشکه تخمین زده شده برای سال ۲۰۱۹ است. هر چند رشدِ قیمت نفت بر رشدِ قیمت مشتقات از جمله متانول موثر است اما شرایطِ تولیدِ داخلیِ چین که متأثر از خبر واکسن کرونا شده و باعثِ ایجادِ چشم اندازِ افزایش تولید محصولات جهتِ صادرات به بازار های بین المللی گردیده است باعث شد تا این ماده مهم پتروشیمی نیز از رشد قیمتها بی نصیب نماند و به ۲۸۰ دلار در هر تن برسد. همچنین درباره شدِ اخیرِ متانول عوامل دیگری هم دخیل هستند. با توجه به اینکه ایران یکی از مهمترین تولید کنندگان این ماده استراتژیک است، سخت تر شدنِ شرایطِ حمل و نقل از سوی تأمین کنندگان، مانند ایران که منجر به کندی ارسال محموله و همین طور افزایش بهای تمام شده و نتیجتاً درخواست بالا بردن قیمت ها شده است. درباره سنگِ آهن نیز این موضوع مصداق دارد. برخی نگرانی ها در بازارِ سنگ آهن در مورد محدودیت های عرضه در بین تامین کنندگان برزیلی و استرالیایی در فصول بارانی و طوفانی وجود دارد که ممکن است حمل و نقل دریایی را مختل کند. فولادسازانِ چینی تا اوایل فوریه سال آینده در دوره قبل از سال نو چین درگیر فعالیت های ذخیره سازی مجدد سنگ آهن هستند که تقاضا را افزایش داده است. موجودی سنگ آهن در بنادر چین و برزیل نیز به کاهش دیگری رسید. موجودی فولادسازان چینی نیز کاهشی بوده است. کاهشِ موجودیِ فولاد به تقاضای مطلوب فولاد و حاشیه سود بالای آن نسبت داده می شود. همواره تقاضای خوب برای فولاد، تقویت کننده تقاضایِ سنگ آهن است. چین بازیگر اصلیِ سنگ آهن و فولاد در جهان می باشد. چین علائم قوی از خروج از بن بست پاندمیِ کرونا را نشان می دهد. صادراتِ فولادِ چین در ماه نوامبر با ۸.۹ درصد رشد ماهانه به ۴.۴ میلیون تن رسید زیرا فولادسازان چینی عرضه های خود را با توجه به کاهشِ قیمت های داخلی و بهبودِ تقاضای جهانی فولاد، به سمت خارج از مرزهای این کشور منتقل کردند. بیشتر کارخانه های چینی تمامِ سهمِ صادراتِ خود را برای سال جاری فروخته اند و اکنون آنها فروش محموله های فوریه یا حتی مارس ۲۰۲۱ را شروع کرده اند. وارداتِ چین شاملِ محصولاتِ نیمه نهایی و نهایی فولاد و فلزات آهنی امسال افزایش داشته چرا که تولید یک میلیارد تن در سال فولاد چین جوابگوی نیاز داخلی چین نبود.
نظرها
هنوز نظری نوشته نشده.