حافظ پلاس | رسانه ی تخصصی بازار سرمایه
گزارش 17 آذر و پیش بینی بازار؛ مثبت شدن تراز حقیقی ها پس از دو هفته؟!
۱۷ آذر ۱۴۰۰ · 6 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
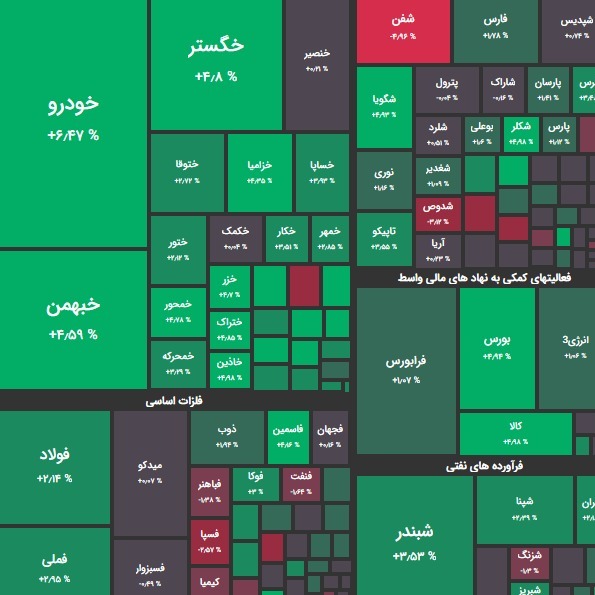
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با افزایشی حدود 1 درصدی به رقم ۱ میلیون و 349 هزار واحدی رسید. شاخص هم وزن نیز همین شرایط را تجربه کرد و در رقم 363 هزار واحد بود. تاثیر در شاخص فملی و فولاد بیشترین تاثیر مثبت؛ کگل و شفن بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 2900 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را پالایش و خودرو داشتند. بیشترین سهام پر تراکنش را شستا و خودرو داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 100 میلیارد تومان منفی بود. نرخ ارز و سکه به ترتیب در محدوده 30.820 تومان و 13.200.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 372 نماد مثبت بودند. از این تعداد 56 نماد با صف خرید به کار خود پایان دادند. در مقابل 242 نماد منفی بودند و از این تعداد نیز 73 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش سمگا و کالا بیشترین صف خرید و وبرق و وسخوز بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 154 میلیارد تومان صف خرید و 368 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها خبهمن و خودرو بیشترین ورود نقدینگی حقیقی و بپاس و وپست بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی 14.7 میلیون تومان خرید در برابر 13.3 میلیون تومان فروش بوده است. صنایع با بیشترین ورود (خروج) نقدینگی حقیقی ها خودروئی ها و فراکابها بیشترین ورود نقدینگی حقیقی و شیمیایی ها و بانکی ها بیشترین خروج نقدینگی حقیقی را به خود اختصاص دادند. شرایط بازار امروز بازار امروز شرایط به مراتب بهتری نسبت بروز قبل را تجربه کرد و با افزایش مقبولی روبرو شد. بازار امروز بیش از هر چیز تحت تاثیر خودروسازان و بازگشایی خودرو قرار داشت. خودروسازان امروز از پرحجم ترین صنایع بازار بودند که نشان دهنده توجه ویژه بازار به این صنعت بود. با توجه به تاثیرگذاری معاملات این گروه بر کل بازار، جو مثبت این گروه به سرعت به سایر نمادها و گروه ها نیز تسری پیدا کرد. بنابراین بازار با شیب ملایمی رشد کرد. تعداد نمادهای مثبت به تدریج افزایش یافت. تقریباً نمادهای مثبت در هر گروه و صنعتی دیده می شد. البته معاملات پالایشگاه ها را باید مستثنا نمود و این گروه از نمادهایی بودند که از ابتدای بازار امروز رنگ سبز داشتند. همواره در رکودها به نوعی معاملات این گروه مثبت و متعادل بوده است. البته شاید همزمانی رشد قیمت نفت تاثیر به سزایی در این عملکرد داشته باشد. دکتر فائوچی می گوید: “تقریباً مطمئن هستیم که بیماری ناشی از واریان اُمیکرون از دلتا شدیدتر نیست و حتی ممکن است ضعیفتر از سایر واریانها هم باشد ولی این نتیجه گیری چند هفته وقت می برد.” تعداد موارد ابتلای روزانه نسبت به ماه قبل، در آفریقای جنوبی ۴۰ برابر شده است اما موارد بستری روزانه تنها کمتر از دو برابر شده است. همین خبر کافی بود تا بازارهای جهانی نفسی تازه کنند. روزی برای خودروسازان سرانجام انتظارها به سر رسید و افزایش نرخ خودروسازان ابلاغ شد. این اتفاق به صورت رسمی و در کدال صورت گرفت. تحت تاثیر همین اتفاق نمادهای بزرگ خودروئی نیز بازگشایی شدند. البته قبل از این بازگشایی شاهد رنج های مثبت در خودروسازان بودیم و خگستر به صف خرید رسید. مثبتها پرعرضه بود. بنابراین انتظار بازگشایی همراه با صف خرید در روز کاری بعد از خودروسازان وجود ندارد اما این گروه پتانسیل مثبت ماندن را دارند. تحلیلگران معتقدند که این افزایش نرخ ها که که حداکثر 18% بود به شرط کنترل هزینه ها توسط خودروسازان، می تواند آنها را به سود برساند. چرا که قرار است تولید نیز زیاد شود. این شرط مهمی برای موافقت سازمان حمایت از مصرف کنندگان برای قبول افزایش نرخ ها بوده است. خصوصاً ایران خودرو که با زیان انباشته ای بیش از سرمایه خود یعنی بالای 35 هزار میلیارد تومان زیان انباشته مواجه است می تواند به سود برسد و اگر رویه افزایش قیمتها به تناوب همگام با تورم بخشی واقعی ادامه داشته باشد؛ خودروسازان می توانند به تدریج از زیان انباشته خود بکاهند. اگر خودرو به سود برسد این اتفاق پس از چند سال رخ می دهد که اتفاق مبارکی است. زمانی این صنعت بسیار سودده بوده و صنعت مهمی در بورس بودند اما به لطف تحریم ها و افزایش نرخ ارز اینک به حاشیه رفتند و با زیان انباشته سنگینی روبرو هستند. کنترل هزینه ها در خودروسازان مشمول کنترل هزینه های مالی نیز خواهد شد و باید راهی برای جلوگیری از افزایش هزینه های مالی در این صنعت پیدا کرد. به دلیل سرمایه در گردش بالا، این صنعت همواره با مشکل نقدینگی با ماهیت سرمایه در گردش مواجه هستند بنابراین یکی از کاندیدهای اصلی دریافت وام می باشند که منجر به افزایش محسوس هزینه های مالی در این صنعت می شود. در بیشتر موارد شاهد این هستیم که وام ها با وام های دیگری استمهال می شوند و خودروسازان همواره در حال پرداخت اقساط هستند که این رویه غلط است. البته میزان افزایش نرخ ها نیز نصف تورم واقعی است و جا دارد این صنعت دوباره افزایش نرخ بگیرند. البته این افزایش نرخ ها نباید مایه سوء استفاده شود و این صنعت باید سریعاً دست به اصلاح ساختار بزند. این اصلاح ساختارها می تواند از واگذاری دارائیهای مازاد گرفته تا اجرای حاکمیت شرکتی در این صنعت باشد. پیش بینی بازار امروز یک اتفاق مهم رخ داد که امیدها را نسبت به معاملات هفته آینده پررنگ کرده است. اگرچه امروز باز هم خروج نقدینگی حقیقی ها را ثبت کردیم اما به طور کلی شیب آن کاهش محسوسی داشت و تراز درآمد ثابتها نیز بار دیگر منفی شد که به نفع سهام بود. اینکه پس از دو هفته سرانجام شاهد مثبت شدن سرانه خرید حقیقی ها بودیم اتفاق بسیار مهمی بود. مثبت شدن سرانه خرید حقیقی ها می تواند منجر به مثبت شدن تراز ورودی به بازار در روزهای آینده شود. البته مواردی بوده که سرانه حقیقی ها یک روز مثبت شده است و روزهای بد منفی بوده است اما در شرایط فعلی انتظار می رود مدتی بازار بر مدار مثبت باشد. هفته آینده بودجه کل کشور نیز منتشر خواهد شد. تحلیلگران دست کار شده و تاثیر متغیرهای اثرگذارِ بودجه بر صنایع را کشف خواهند کرد. این اتفاق بزرگی است که منجر به برطرف شدن لااقل بخشی از ابهامات بازار خواهد شد. تنها عامل نگران کننده موضوع مذاکرات است که همچنان عده ای به حصول توافق امیدوارند و دست به خرید نمی زنند! اگرچه احتمال حصل نوعی توافق به سرعت بعید به نظر می رسد اما هیچکس حتی با حصول توافق نیز انتظار کاهشی جدی در نرخ ارز را ندارد. دولت به این بازار نیاز دارد و مساله تنها نارضایتی عمومی نیست. قرار است بخشی از کسری بودجه دولت با واگذاری دارائیها جبران شود که تنها راه حل آن پررونق کردن بازار است. لذا سیاستها به سمت رکود در بازار پیش نخواهد رفت و قطعاً اتفاقاتی که به ضرر بازار باشد به تدریج می توانند از بازار رخت بندند.
نظرها
هنوز نظری نوشته نشده.