
حافظ پلاس | رسانه ی تخصصی بازار سرمایه
گزارش 18 دی و پیش بینی بازار؛ بازار در انتظار برجام؟!
۱۸ دی ۱۴۰۰ · 9 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
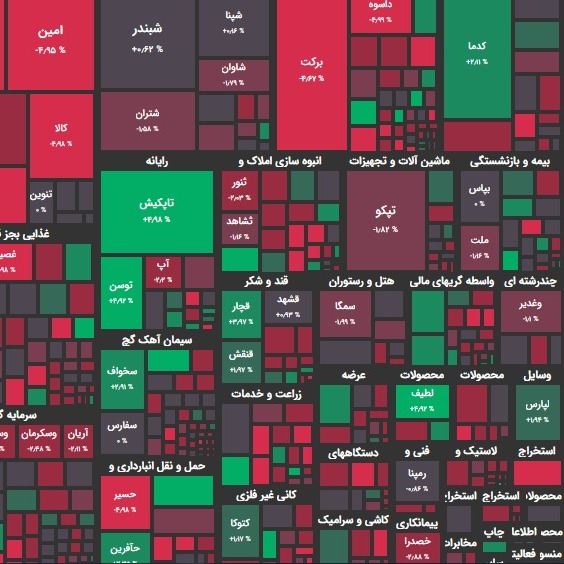
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با کاهشی جزئی به رقم ۱ میلیون و 362 هزار واحدی رسید. شاخص هم وزن نیز تحت همین شرایط در رقم 359 هزار واحدی متوقف شد. تاثیر در شاخص خودرو و وبملت بیشترین تاثیر مثبت؛ فارس و فولاد بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 2500 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را خودرو دارایکم داشتند. بیشترین سهام پر تراکنش را خودرو و برکت داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 260 میلیارد تومان منفی بود. نرخ ارز و سکه به ترتیب در محدوده 28.450 تومان و 12.750.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 186 نماد مثبت بودند. از این تعداد 53 نماد با صف خرید به کار خود پایان دادند. در مقابل 444 نماد منفی بودند و از این تعداد نیز 103 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش وسالت و قجام بیشترین صف خرید و وشمال و ثقزوی بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 105 میلیارد تومان صف خرید و 364 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها لطیف و خمحور بیشترین ورود نقدینگی حقیقی و فملی و فولاد بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی 14.1 میلیون تومان خرید در برابر 13.4 میلیون تومان فروش بوده است. صنایع با بیشترین ورود (خروج) نقدینگی حقیقی ها محصولات کاغذی و قند و شکر بیشترین ورود نقدینگی حقیقی و فلزی و سرمایه گذاری ها بیشترین خروج نقدینگی حقیقی را به خود اختصاص دادند. شرایط بازار امروز بازار امروز با افزایش تقاضا آغاز شد و سبز پوش گردید اما به تدریج عرضه ها فزونی یافت و چهره بازار قرمز شد. بجز خودروسازان و بانکها و تک نمادها در بعضی از گروه های کوچکتر که از تقاضای کافی برخوردار بودند، سایر نمادها و گروه ها بخصوص پتروشیمی ها، پالایشگاه ها، معدنی ها، فلزی ها و سرمایه گذاری ها و هلدینگهای وابسته با عرضه ها دست و پنجه نرم می کردند. امروز در یک اتفاق بسیار مهم، نرخ سود بین بانکی با 1.23% کاهش به 20.85% رسید. انتظار می رود این نرخ طی دو هفته آتی به زیر 20 درصد نیز نفوذ کند. در هفته گذشته طی عملیات بازار باز، بانک مرکزی حدود 72.76 همت از طریق عملیات ریپو به شبکه بانکی تزریق کرده است. این موضوع در حالی است که ارزش قرار دادهای سررسید شده 70.17 همت بوده در نتیجه خالص عملیات بازار باز (خالص رِیپو+خالص اعتبار گیری قاعده مند) حدود 2.83 همت به میزان منابع در دسترس بانک ها افزوده شده است. این موضوع باعث کاهش حداقل نرخ بازخرید به محدوده 19 درصد شد که نشان از کاهش عطش بانک ها برای جذب نقدینگی است. در نتیجه شاهد جدی ترین کاهش نرخ بهره بین بانکی در این هفته بوده ایم. اینک کارشناسان به شدت در جستجوی چرایی این اتفاق هستند. اتفاقی که در مقطع فعلی اگرچه برای بورس و فضای کسب و کار اتفاق مبارکی است اما دلایل آن نیز برای بازار فوق العاده مهم است. کاهش نرخ سود در تمام بازارها؛ معمای کاهش نرخ سودها چیست؟ مدتی است که شاهد کاهش جدی نرخ سود در بازار بین بانکی، بازار بانکی و اخزاها هستیم. با توجه به اهمیت نرخ سود اخزاها که در ادبیات مالی از آن به عنوان نرخ سود بدون ریسک یاد می شود قصد داریم به دلایل چرایی این کاهش بپردازیم. در دو هفته گذشته سررسید دو اخزای مهم بود. لذا نقدینگی حاصل از این دو اخزا در دسترس قرار گرفت. از طرفی بیمه مرکزی به شرکتهای بیمه برای خرید اوراق با درآمد ثبات فشار وارد کرد و ضرب الاجلی در این خصوص تا پایان سال تعیین کرد. لذا این اتفاق نیز سبب شد تا منابع تازه تری در بازار قرار گیرد. به اعتقاد کارشناسان این حوزه، در بهمن ماه نیز شاهد سررسید شدن برخی دیگر از اوراق با درآمد ثابت هستیم که می تواند منابع جدیدتری را در دسترس قرار دهد. مجموعاً تا آخر بهمن ماه 1 اخزا، 3 اوراق دولتی و 8 اوراق شرکتی به سررسید می رسند. بنابراین شرکتهای حقوقی و سرمایه گذاری و صندوق ها از همین الان حال بهینه سازی پرتفوی خود هستند تا در آن زمان اصطلاحاً از خرید اوراق جا نمانند. شنیده هایی هم مطرح است که در این دو ماه آخر یک سری قراردادهای بین تامین سرمایه ها و صندوق ها سررسید خواهد شد و امکان تمدید نشدن آن ها بسیار زیاد است. مجموع این اتفاقات سبب شد تا تقاضای قوی برای اخزا در بازار وجود داشته باشد و نرخ ها را 1.5% کاهش دهد. بنابراین نرخ اسناد خزانه اسلامی به پایین ترین سطح در دو ماه اخیر رسید و به سطوح 23% بازگشت. البته سیگنالهای کاهش نرخی از بازار باز بین بانکی و تداوم سیاستهای انبساطی بانک مرکزی نیز در این رویه بسیار موثر بوده است که نمی توان آن را نادیده گرفت. البته منتقدان معتقدند که با توجه به کسری بودجه دولت و نیاز نقدینگی پیمانکاران این حجم منابع در دسترس در اقتصاد و بازار به راحتی با یک یا دو هفته عرضه اوراق مرابحه توسط دولت می تواند به اصطلاح خورده شود اما دولت نیز قول داده است در فرآیند عرضه ها ملاحظات بازار را در نظر بگیرد. برخی کارشناسان نیز عنوان کردند با جدی تر شدن بحث اعمال مالیات بر روی سپرده های بانکی شرکت های حقوقی، به نظر می رسد قسمتی از این منابع به سوی بازار بدهی حرکت کرده که نشانه این امر را می توان در کاهش نرخ بهره در بازار بدهی و نزدیک شدن آن به نرخ بهره بین بانکی دید. باید اذعان کرد بحثهایی که پیرامون برجام و حصول توافق وجود دارد نیز باعث کاهش مسمتر نرخ سود در اقتصاد خواهد شد. چرا که دستری به منابع دلاری بلوکه شده و ارتباط سهل با بانکهای دنیا سبب فزونی منابع در اقتصاد خواهد شد و کاهنده نرخ سود است و دولت را برای چاپ اوراق جدید بی نیاز می کند، لذا حقوقی ها، سرمایه گذاری ها و صندوق ها از همین الان به فکر خرید اوراق با نرخ سود بالاتر هستند تا سود بیشتری را نصیب خود کنند. بنابراین حس رقابت سنگینی بین آنها برای اوراق شکل گرفته است. کارشناسان معتقدند که بعد از حصول توافق طی یک پروسه چند ماهه حتی نرخ سودهای 15 درصدی نیز در اقتصاد در دسترس است. پیش بینی بازار بازار امروز نشان داد که تمایل زیادی برای کاهش ندارد. علیرغم تشدید عرضه ها از میان های وقت، باز هم تقاضا بهبود یافت و نمادها دارای خریدار بودند. لذا علیرغم منفی بودن بازار می توان گفت که در شرایط فعلی بازار بسیار خوبی را داشتیم. امروز عرضه در ریالی ها کمتر از دلاری ها بود و این مساله به دلیل انطباق بازار با کاهش نرخ ارز و حصول احتمالی نوعی توافق می باشد. البته این رویه هم بسیار محتاطانه بود. به عبارتی نه تقاضا در ریالی ها آنچنان قوی بود که بتوان توافق را قطعی دانست و نه عرضه در دلاری ها آنچنان بالا بود که بتوان چنین استنباطی را داشت. اما به هر حال کفه عرضه ها در دلاری ها بیشتر بود که نشان دهنده خوش بینی بازار به حصول توافق است. البته همین که بازار در طی این مدت به این نتیجه رسیده است نیز قابل ستایش است. چرا که قبلاً و اخیراً بازار تمام نمادها چه ریالی و چه دلاری را با یک چوب می زد. شاید بخشی از بلوغ در بازار به دلیل این باشد که فروشندگان کاملاً از بازار خارج شده اند و این فروشندگان که عمدتاً حقیقی نیز بوده اند اتفاقاً از هیجان بالاتری برخوردار بودند و خشک و تر را با هم می سوزاندند و فقط به فکر خروج از بازار بودند. بازار اینک این بازیگران را ندارد. از طرفی بازار به تدریج به استنباط مفید بودن توافق برای حتی دلاری ها نیز پی خواهد برد و لازم است بازار به این دَرک برسد که فقط متغیر نرخ ارز برای تحلیل شرکتها و صنایع کارساز نیست. اما به هر حال این ابهامات باعث خواهد تا بازار همچنان محتاط باقی بماند. واقعیت این است که ارزش ذاتی دلار فقط به برجام ارتباطی ندارد و متغیرهای زیادی در تعیین نرخ ارز اثرگذار است. اینک که نرخ های نیمایی در حال نزدیکی به نرخ های سنا هستند با حصول توافق نیز بهترین فرصت برای تک نرخی کردن ارز است. ارزی که می تواند براحتی در 25 تا 26 هزار تومان تک نرخی شده و بسیاری از رانتها و مشکلات بزرگ اقتصادی را از بین ببرد. حجم هایی که امروز در خودرو به ثبت رسید نیز نشان دهنده نوعی احتیاط است. چرا که بهتر بود در میانه های روند صعودی، چنین حجم هایی را شاهد نباشیم. تحلیلگران تکنیکال قیمتهای فعلی خودرو را در محدوده متراکمی از مقاومتها ارزیابی می کنند که نقطه بالایی آن تراکم ها در 205 تومان قرار گرفته است. اما سطح بالایی آن مقاومتها می تواند در نقاط 225 تومانی باشد که شکست آن راه را برای صعود هموارتر خواهد کرد. به هر حال انتظار اصلاح زمانی در بازار اینک بیش از هر زمان دیگری است اما این به معنای عدم ارزندگی بازار نیست و بازار می تواند برخلاف تصور بسیاری از افراد، آینده درخشانی داشته باشد.
نظرها
هنوز نظری نوشته نشده.