حافظ پلاس | رسانه ی تخصصی بازار سرمایه
گزارش 2 بهمن و پیش بینی بازار؛ شروع هفته ای نوسانی؟!
۲ بهمن ۱۴۰۰ · 7 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
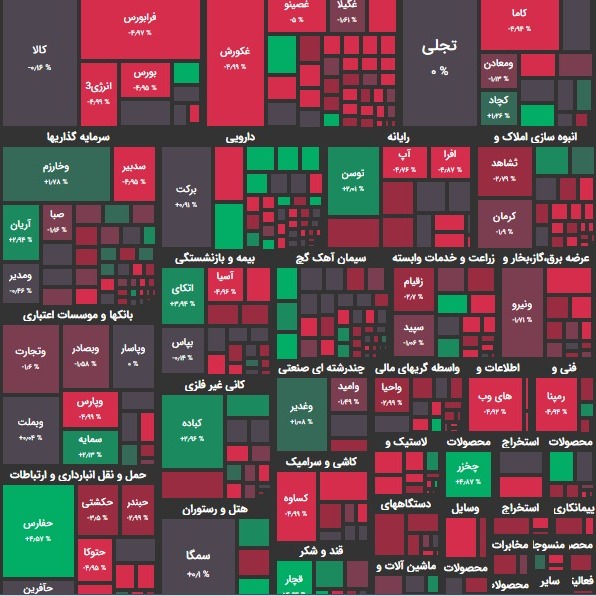
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با افزایشی جزئی به رقم ۱ میلیون و 281 هزار واحدی رسید. شاخص هم وزن نیز تحت همین شرایط در رقم 334 هزار واحد قرار گرفت. تاثیر در شاخص فولای و شتران بیشترین تاثیر مثبت؛ نوری و رمپنا بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 2500 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را پالایش و شبندر داشتند. بیشترین سهام پر تراکنش را شپنا و شبندر داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 280 میلیارد تومان “منفی” بود. نرخ ارز و سکه به ترتیب در محدوده 27.540 تومان و 12.390.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 139 نماد مثبت بودند. از این تعداد 38 نماد با صف خرید به کار خود پایان دادند. در مقابل 469 نماد منفی بودند و از این تعداد نیز 191 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش شتران و وسالت بیشترین صف خرید و وشمال و ثقزوی بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 201 میلیارد تومان صف خرید و 397 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها جم پیلن و شبندر بیشترین ورود نقدینگی حقیقی و فملی و سمگا بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی 13.2 میلیون تومان خرید در برابر 15.2 میلیون تومان فروش بوده است. شرایط بازار امروز بازار سهام امروز پرتقاضا آغاز نمود اما به تدریج بر شدت عرضه ها افزوده شد و تا اواخر وقت بخشی از مثبتهای بازار کم شد اما شاخص کل توانست روز مثبتی را به پایان برساند. پالایشگاه ها و تا حدودی فلزی ها و بخش اندکی از پتروشیمی ها امروز روز نسبتاً بهتری را تجربه کردند. کوچکترها و خودروسازان و بانکها نیز عمدتاً پرعرضه بودند. لذا شاخص هم وزن منفی بسته شد. واضح است که در این شرایط باز هم خروج نقدینگی حقیقی ها ثبت شد اما تراز درآمد ثابتها نیز منفی بود و نقدینگی جذب این گروه ها نشد. مدتی است همگام با خروج نقدینگی از بازار، تراز درآمد ثباتها نیز منفی می شود که نشان دهنده خارج شدن نقدینگی از کلیت بازار است. امروز فملی خروج نقدینگی سنگینی را نشان داد که فاصله زیادی با نمادهای دیگر داشت. ثبت افزایش سرمایه 100 درصدی فملی که اخیراً از محل سود انباشته بود سبب آزادسازی و قابل معامله شدن آن گردید که فعلاً فشار عرضه را در سهم بالا برده است. انتظار می رود به تدریج و با خروج کوتاه مدتی ها، رویه معاملاتی سهم به حالت عادی باز گردد. امروز شاهد کاهش بسیار جزئی در نرخ بهره بین بانکی بودیم و نرخ ها به 20.48% رسید. در اتفاق مهم دیگری بر اساس گزارش مرکز آمار ایران، پس از سه ماه روند نزولی تورم در پاییز سال جاری، سرانجام نرخ تورم ماهانه و نقطهای در نخستین ماه زمستان افزایشی شد. در دیماه، نرخ تورم ماهانه 2.4 درصد و نرخ تورم نقطهای 35.9 درصد گزارش شد تا نسبت به آذر ماه افزایش 0.7 واحد درصدی را ثبت کنند. تداوم افزایش نرخ ها می تواند تثبیت کننده آن باشد. گفته می شود افزایش زمستانی سطح تورم، بهدلیل عملکرد اخیر بانک مرکزی در خصوص افزایش پایه پولی است. بانک مرکزی در جدیدترین گزارش خود از تحولات اقتصاد کلان هشدار داده که مطالبات بانک مرکزی از بانکها، یکی از عوامل رشد پایه پولی در ماههای اخیر بوده است. به طور کلی رشد پایه پولی در پایان آذر شتاب زیادی گرفته است. اتفاقی که میتواند تحریک کننده تورم باشد. نرخ رشد نقدینگی در دوازده ماهه منتهی به آذرماه ۱۴۰۰ به ۴۱.۴ درصد رسید. بنابراین نقدینگی در پاییز امسال به ۴۴۲۹ هزار میلیارد تومان رسیده است. همچنین رشد پایه پولی در دوازده ماهه منتهی به آذرماه ۱۴۰۰ به ۳۷.۶ درصد رسید. پایه پولی در پایان آذرماه ۱۴۰۰ نسبت به پایان سال ۱۳۹۹، رشدی معادل ۲۲.۲ درصد داشته که در مقایسه با رشد متغیر مذکور در دوره مشابه سال قبل (۱۵.۵ درصد) به میزان ۶.۷ واحد درصد افزایش یافته است. به عبارتی افزایش 20 هزار میلیارد تومانی پایه پولی (رشد 3.6 درصدی در یک ماه) ناشی از فروش اوراق بدهی و اضافه برداشت بانکها از بانک مرکزی بوده است. این رویه ای بود که همتی، رئیس کل سابق بانک مرکزی نیز بارها ضمن توئیتهایی به آن اشاره کرده بود. فشار بر شبکه بانکی ناشی از کسری بودجه دولت و اوراق فروشی، رویه ای بود که دولت از اواخر مرداد ماه انجام داده بود. پیش بینی بازار پس از یک هفته پر حادثه و کاهشی، سرانجام امروز اندکی وضعیت بازار بهبود یافت. اگرچه با وضعیت معاملاتی امروز به احتمال قوی بازار فردا نیز منفی خواهد بود یا با فشار عرضه آغاز خواهد شد اما با توجه افزایش حساسیتها نسبت به نزول بازار سهام، قطعاً شاهد افزایش حمایتها و جلوگیری از کاهش بیشتر بازار خواهیم بود. پس از تجمع بی سابقه سرمایه گذاران خرد روبروی مجلس شورای اسلامی که روز پنج شنبه گذشته انجام گرفت، در یکی از مهمترین اقدامات، عاجلاً روند واریز منابع صندوق توسعه ملی به صندوق تثبیت بازار سرمایه شدت گرفت. در همین رابطه رئیس هیات عامل صندوق توسعه ملی، مهدی غضنفری گفت: “پیش بینی شده که ۵۱۰ میلیون دلار از منابع ارزی صندوق توسعه ملی در اختیار صندوق تثبیت بازار قرار گیرد که حدود ۱۲ هزار میلیارد تومان خواهد بود. تاکنون حدود مقداری از این پول در سه قسط به صندوق تثبیت بازار پرداخت شده است. صندوق توسعه ملی ۵۰۰۰ میلیارد تومان از وزارت اقتصاد طلب دارد که طی توافقی با وزیر اقتصاد قرار شد این مبلغ از سمت صندوق به صندوق تثبیت بازار تزریق شود که جزئی از ۱۲ هزار میلیارد تومان پیش بینی شده است.” البته سهامداران خواهان تزریق مستقیم پول به بازار نیستند و خواهان رفع موانع س رمایه گذاری می باشند. یکی از این موانع ابلاغ رسمی 10 بند حمایتی می باشد. 10 بندی که در گیر و دار مخالفتهای ضمنی اجرایی نشد، اگرچه شخص رئیس جمهور و سایر وزراء، موافقت خود را با آن اعلام کرده است. یکی از مهمترین آنها سقف 5000 تومانی نرخ خوراک گاز پتروشیمی ها بود. با نرخ های بیش از این، بخشی از پتروشیمی ها با کاهش شدید حاشیه سود مواجه می شوند. گروکشی های سیاسی بین دولت و مجلس نیز بازار را آزار می دهد. اینک در شرایط فعلی یکی از شدیدترین فشارها بر ارکان بازار سرمایه از طرف دولت و مجلس وارد می شود. نمونه آن را می توان در عدم ناهماهنگی ها در جلسه ای که اخیراً به میزبانی مجلس که پنج شنبه گذشته برگزار شد، دانست. واقعیت این است که آش بازار به قدری شور شده است که همگان در امور آن دخالت می کنند. اتفاقاتی که اخیراً در بازار صورت گرفت باعث شد تا پای نهادهای امنیتی و نظارتی و مجلسیان به بازار باز شود و هر موقع پای این نهادها به بازار باز شده است بازار باز هم با چالش بیشتری مواجه شده است. بازاری که خودش هزاران مشکل دارد. از سامانه معاملاتی گرفته تا مشکلات بازارگردانی و … را در بطن خود داشته و دارد باید انرژی بسیار زیادی را صرف مسائل حاشیه ای دیگر کند. در این شرایط گزارشات 9 ماهه نیز بخشی از نوسانات بازار را رقم می زنند. همانند تقاضای نسبتاً خوبی که در پالایشگاه ها شاهد بودیم. گزارشات پالایشگاه ها، فراتر از انتظار بازار بود. در این بین، شتران یکی از بهترین گزارشها را داشت. شتران در فصل پاییز با جهش سودآوری مواجه شده است. اما بجز پالایشگاه ها، شاید پاشنه آشیل اغلب گزارشات، فشار هزینه ها باشد. کاهش حاشیه سود شرکتها به دلیل ثبات درآمد ناشی از ثبات نرخ ارز و رشد هزینه از مهمترین دلایل این اتفاق است. البته همه صنایع به این شکل نبودند و این موضوع بیش از هر چیز در صنایعی که تولید کننده کالاهای مصرفی نظیر لاستیکی ها نمود داشته است. شاید به همین دلیل باشد که صنایع کوچکتر بازار امروز تحت فشار بودند. البته در بین کوچکترها نیز همگان با این وضعیت مواجه نبودند و به طور مثال داروئی و سیمانی ها عملکرد بهتری داشتند. خودروسازان یکی از بدترین گزارشات را داشتند و امروز نیز با عرضه های بالایی همراه شدند. کنکاش فعالان بازار در گزارشات ارسالی و اثر آن بر بازار می تواند همچنان طی هفته جاری ادامه داشته باشد.
نظرها
هنوز نظری نوشته نشده.