
حافظ پلاس | رسانه ی تخصصی بازار سرمایه
گزارش 9 بهمن و پیش بینی بازار؛ تحکیم مثبتها؟!
۹ بهمن ۱۴۰۰ · 7 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
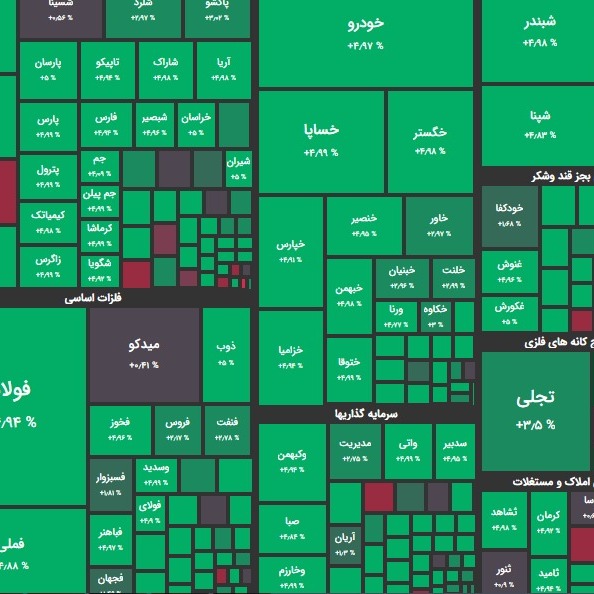
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با افزایشی حدود 2 و نیم درصدی به رقم ۱ میلیون و 258 هزار واحدی صعود کرد. شاخص هم وزن اما با افزایشی کمتر، در رقم 325 هزار واحد قرار گرفت. تاثیر در شاخص فولاد و فملی بیشترین تاثیر مثبت؛ کگاز و پکرمان بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 2300 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را پالایش و دارایکم داشتند. بیشترین سهام پر تراکنش را بکاب و فولاد داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 115 میلیارد تومان “مثبت” بود. نرخ ارز و سکه به ترتیب در محدوده 28.120 تومان و 12.505.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 513 نماد مثبت بودند. از این تعداد 282 نماد با صف خرید به کار خود پایان دادند. در مقابل 122 نماد منفی بودند و از این تعداد نیز 69 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش شتران و شپنا بیشترین صف خرید و وشمال و ثقزوی بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 842 میلیارد تومان صف خرید و 292 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها فولاد و وکبهمن بیشترین ورود نقدینگی حقیقی و میدکو و شبندر بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی 19.8 میلیون تومان خرید در برابر 14.2 میلیون تومان فروش بوده است. شرایط بازار امروز بازار سهام امروز رشد خوبی داشت و توانست در سطوح بالاتری بسته شود. تقریباً اغلب صنایع و شرکتها از تقاضای نسبتاً مناسبی برخوردار بودند اما تقاضای بیشتر در نمادهای شاخص ساز سبب رشد بیشتر شاخص کل نسبت به شاخص هم وزن گردید. اما شاید بتوان گفت پالایشگاه ها از تقاضای نسبتاً قوی تری برخوردار بودند. اوضاع در سایر گروه های بزرگ از جمله پتروشیمی ها، معدنی ها، فلزی ها و هلدینگهای وابسته نیز بسیار مناسب بود. امروز همچنین پس از 25 روز کاری یا 40 روز تقویمی، شاهد مثبت شدن تراز نقدینگی حقیقی ها بودیم. در کنار این اتفاق صندوق ها با درآمد ثابت خروج سنگین پول را ثبت کردند که بالغ بر حدود 250 میلیارد تومان بود. سرانه خرید نیز بسیار عالی و مثبت بود. در کنار اینها بازار سهام صفوف خرید 1000 میلیاردی را به خود دید که در روزهای اخیر بی سابقه بود. در اتفاق مهم دیگری، برای چهارمین هفته متوالی، نرخ سود بازار بین بانکی کاهش یافت و به عدد 20.45 رسید. این نرخ با توجه به مصوبه ستاد اقتصادی دولت باید به حداکثر ۲۰ درصد کاهش پیدا کند و تاثیر به سزایی در نرخ سود بدون ریسک دارد. در هفته گذشته، در نتیجه خالص عملیات بازار باز حدود ۲.۸۲ هزار میلیارد تومان به میزان منابع در دسترس بانک ها افزوده شده است که جزئیات آن را اعلام کرده بودیم. بنابراین انتظار برای کاهش نرخ سود بین بانکی وجود داشت که محقق شد. همچنین قیمتهای جهانی از متانول و اوره گرفته تا نفت برنت و سنگ آهن همگی رشدهای مناسبی را در پایان روز معاملاتی هفته ثبت کردند که یه عنوان یک محرک نسبتاً قوی برای بازار امروز بودند. افزایش در نرخ های جهانی در شرایطی رخ می داد که چهارشنبه گذشته نخستین جلسه کمیته ی بازار باز فدرال رزرو – FOMC – در سال 2022 برگزار شد و این طور که از لحن اعضای FOMC پیداست فدرال رزرو آخرین هفته های پایبندی به سیاست انبساطی خود در دوره ی پاندمی را می گذراند. در بیانیه ی FOMC آمده است: “با توجه به این که نرخ تورم از دو درصد فاصله گرفته و بازار نیروی کار نیز قوی است، کمیته انتظار دارد به زودی زمان مناسب برای افزایش سطوح نرخ بهره وجوه فدرال فرا می رسد.” شاخص اس اند پی طی هفته های گذشته از 4770 واحد به محدوده 4285 واحد سقوط کرد. شاخص داوجونز از بالای 36500 واحد به محدوده 33600 واحد کاهش یافت. ارزش بازار سهام دنیا طی ماه ژانویه، تاکنون 9 تریلیون دلار از دست داده است که بعد از ماه مارس 2020 دومین رکورد تاریخی است. بهبود قابل ملاحظه در وضعیت اشتغال آمریکا باعث شده تا فدرال رزرو آمریکا به دنبال رشد سریعتر بهره با هدف مدیریت تورم باشد و این موضوع سبب تقویت شاخص دلار گردید و باعث خروج سرمایه ها از بورس ها شد. اما برخلاف بورس ها شاهد افزایش رشد قیمت کامودیتی ها بودیم. شاید بتوان رشد قیمت نفت خام را مهمترین عامل محرک کامودیتی ها دانست. کارشناسان اینک از نفت 100 دلاری صحبت می کنند. در زمینه نفت، اندرو لیپو، رئیس شرکت Lipow Oil Associates در هیوستون، به رویترز گفت: “موجودی در جهان به کاهش خود ادامه داده است زیرا تولیدکنندگان برای بازگرداندن تولید به سطح قبل از همهگیری تلاش کردهاند. این را با تنشهای ژئوپلیتیکی بین ایالات متحده و روسیه بر سر اوکراین مخلوط کنید و قیمتها به روند صعودی خود ادامه دادند.” رشد قیمت اوره جهانی پیش بینی بازار بازار امروز مثبت شروع کرد و مثبت به اتمام رسید. هر چند در میانه های وقت عرضه هایی جزئی در بازار دیده می شود اما اراده حاکم بر بازار به جهت تحکیم مثبتها باعث شد تا امروز بازار محکم و قوی را شاهد باشیم که طی ماه های اخیر کمتر چنین مثبتی را شاهد بودیم. مثبت امروز باعث شد نه تنها سهام EPS محور و بنیادی از تقاضای به نسبت قوی برخوردار باشند، حتی سهام اصطلاحاً بنجل بازار نیز مثبت شدند. اگرچه متعادل شدن این نوع سهام نیز می تواند خبر مسرت بخشی باشد اما با توجه به شرایط کلی بازار، در زمینه ورود به این نوع سهام باید جوانب احتیاط را رعایت کرد چرا که در مواقع بحران اولین نمادهایی که صف فروش می شوند سهام بنجل هستند. اتفاقی که باعث می شود تقریباً مثبت های بازار را به نسبت پایدار ارزیابی کرد تقاضای قویتر صندوق های ETF پالایش و دارا یکم است. طوری این صندوق ها پر تقاضا، پرمعامله و مثبت شدند که از نمادهای زیرمجموعه خود نیز به نوعی پیشی گرفتند. شاید یک دلیل این اتفاق به P/NAV (قیمت به ناو) پایین آنها نسبت به سایر صندوق های مشابه خود باشد که توجیه کننده این رفتار باشد. اما به طور کلی می توان محکم بودن تقاضا را از این رویه استنباط کرد. اراده جمعی حقوقی ها نیز بر مثبت نگه داشتن بازار است. چرا که دیده شد حقوقی ها نیز رو به بالا سهم خریدند و می خرند. پیش بینی می شود این رویه لااقل در کوتاه مدت و تا اواخر بهمن کم و بیش ادامه یابد. حمایت حقوقی ها از بازار سهام مساله مخفی نبوده و علاوه بر اینکه در تغییرات سهامدار عمده چهارشنبه هفته گذشته به وضوح دیده می شد امروز نیز در تابلو معاملات مشهود بود. برخی از این حقوقی ها شاید بازارگردانان باشند که طبق گزارش پیغام ناظر مدتی از ایفای تعهدات فروش خود منع شده اند. بنابراین اظهاراتی که در خصوص ممنوع فروش حقوقی گفته می شد صحیح نبوده و نیست و هیچگاه حقوقی ها ممنوع به فروش نیستند بلکه تنها توصیه به عدم فروش به آنها می شود. به هر حال 22 بهمن در پیش است و عده ای نزدیک بودن به این روز را انگیزه ای برای دولت به جهت حمایت از بازار ارزیابی کردند اما باید گفت که در مثبت شدن بازار به بهانه 22 بهمن یا اثر یا Effect به نام “اثر دهه فجر” همیشه بازار مثبت نبوده است و در 10 سال گذشته حداقل در 6 سال آن شاهد بازاری منفی یا رِنج بوده ایم. واقعیت این است که برخورد به سطوح حمایتی یا کف ای حمایتی در بازار امروز بیش از هر چیز تصادفاً به دهه فجر برخورد کرده است و نه اینکه دهه فجر عامل مثبت شدن بازار باشد. از مدتها پیش هم تحلیلگران تکنیکال احتمال یک مثبت بازار در بهمن ماه را ارزیابی می کردند. اما اینکه این مثبتها چقدر تداوم داشته باشد همین تحلیلگران معتقدند که لااقل تا سطوح 1 میلیون و 300 تا 1 میلیون و 320 هزار واحد فعلاً می توان نظاره گر مثبتهای نسبتاً قویِ بازار باشیم چرا که قیمتها اخیراً به اندازه ای افت کرده بود که می تواند لااقل تا آن سطوح رشد کند و مقداری از افتها جبران شود هر چند به جهت جبران ضرر و زیان سرمایه گذارن بازار لازم است حتی تا سطوح 1 میلیون 600 تا 1 میلیون و 700 هزار واحد و شاید هم بیشتر رشد کند و این رشدها تنها اندکی مرهم زخم هاست. بنابراین بهتر زود به فکر شناسایی سود نیفتید و شرایط آینده را رصد کنید و این بازار فعلاً پتانسیلهای رشد دارد. خصوصاً اینکه فعلاً اراده جمعی حقوقی ها به رشد بازار است؛ از طرفی تداوم این رویه می تواند حقیقی های قهر کرده با بازار را به بازار باز گرداند. متغیرهای اثرگذار از جمله توافق برجام یا نرخ های جهانی، نرخ ارز و بودجه 1401 نیز با کاهش ابهامات در حال اثرگذاری مثبت بر بازار هستند. با این حال، با وجود این مسائل و ابهامات، به جرات می توان گفت که بازار هیچگاه به اندازه امروزه روز ارزان نبوده است. اما اینکه به روندِ قطعیِ صعودی بازگشته ایم که اعلام کنیم، هنوز زود است.
نظرها
هنوز نظری نوشته نشده.