
گزارش 13 بهمن و پیش بینی بازار؛ تلاش برای تثبیت؟!
۱۳ بهمن ۱۴۰۰ · 6 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
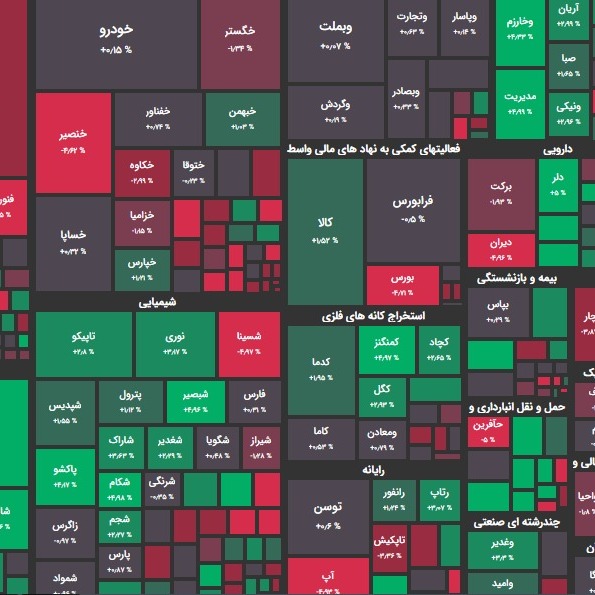
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز بدون تغییر خاصی در رقم ۱ میلیون و 301 هزار واحدی بود. شاخص هم وزن تحت همین شرایط، در رقم 333 هزار واحد قرار گرفت. تاثیر در شاخص وتجارت و کچاد بیشترین تاثیر مثبت؛ نوری و شپنا بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 3000 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را دارایکم و پالایش داشتند. بیشترین سهام پر تراکنش را خودرو و خساپا داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 500 میلیارد تومان “منفی” بود. نرخ ارز و سکه به ترتیب در محدوده 27.400 تومان و 12.210.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 281 نماد مثبت بودند. از این تعداد 74 نماد با صف خرید به کار خود پایان دادند. در مقابل 355 نماد منفی بودند و از این تعداد نیز 80 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش وسالت و خکاوه بیشترین صف خرید و وشمال و وسخوز بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 232 میلیارد تومان صف خرید و 225 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها تجلی و وتجارت بیشترین ورود نقدینگی حقیقی و فملی و شبندر بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی 13.5 میلیون تومان خرید در برابر 13.2 میلیون تومان فروش بوده است. شرایط بازار امروز بازار سهام امروز یک روز متعادل و متمایل به منفی را سپری کرد اما اوضاع در تمام ساعات بازار به یک منوال نبود و شاهد تقابل نه چندان قدرتمند عرضه و تقاضا در بازار بودیم و هیچکدام پیروز میدان نبودند. عرضه ها در کلیت بازار و حتی در نمادهای مثبت وجود داشت اما بهترین و قویترین تقاضا از آن بانکی ها بود. یک دلیل مهم این رویه به اعتقاد بازار در جهت جاماندگی این گروه از رشد بازار باز می گردد که آن هم حاصل چرخش نقدینگی صنایع است. از طرفی همچنان کفه اخبار مثبت برجام نیز بر کفه اخبار منفی آن می چربد. تقاضا در خودروسازان نیز از میانه های وقت بهتر شد. بنابراین بازار همچنان به توافق خوش بین است. کاهش مقطعی نرخ ارز نیز گویای همین وضعیت است. رفتار نوسانی را در کوچکترها نیز شاهد بودیم. در این گروه نیز گروه کوچک زغال سنگ مورد توجه اهالی بازار بود. به نظر می رسد رشد مسوس قیمت جهانی زغال سنگ تاثیر به سزایی در این روند داشته است.. در یک اتفاق مهم نرخ بهره بدون ریسک کاهش چشمگیری داشت و به زیر 23% رفت. در اتفاق مهم دیگری مصوبات دولت برای سقف نرخ خوراک و سوخت در محدوده 5 هزار و 2 هزار تومان طی نامه ای برای اصلاح به مجلس اعلام شد. در این خصوص همه چیز گویاست و لازم به توضیح بیشتر درباره نرخ خوراک نیست. یک اتفاق مهم دیگر اطلاعیه ای در خصوص تغییر فرمول محاسبه نرخ پایه شمش بلوم و مقاطع طولی در بورس کالا بود. بازه صفر تا مثبت ۳ بجای مثبت و منفی ۳ قیمت کشف شده هفته قبل جایگزین شد. با این تغییرات، افت قیمت پایه نخواهیم داشت و قیمت پایه یا ثابت یا افزایشی خواهد شد. به نظر می رود این ابلاغیه به جهت جلوگیری از کاهش بیش از حد قیمت ها ابلاغ شده است. چرا که شمش فولاد عموماً بدون رقابت در بورس کالا معامله می شود. همچنین در واقعه ای دیگر گزارش کانون کارگزاران بورس و اوراق بهادار در رابطه با معایب دامنه نوسان منتشر شد. انتشار این گزارش، شایعاتی که در خصوص افزایش دامنه نوسان به گوش می رسد را پررنگ تر کرد. هر چند دامنه نوسان 3 برابری یعنی 15% یک خواسته فعالان بازار است اما به نظر می رسد در شرایط فعلی چنین خواسته ای محقق نگردد. شایعاتی که در این خصوص مطرح است افزایش دامنه نوسان به 6% بوده است. باید دید نهایتاً نظر سازمان بورس به کدام سو می چرخد. نهایتاً اینکه جزییات سی امین حراج هفتگی اوراق مالی اسلامی اعلام شد و دولت در هفته گذشته اوراق خاصی را به فروش نرسانده بود. پیش بینی بازار امروز بیش از هر چیز بازار درگیر حاشیه ها بود. حاشیه هایی از جنس الگوریتم و بازارگردانی گویا در این بازار تمامی ندارد. شرایط بازار طوری است که هر اقدامی شود مورد رضایت یا مورد غضب عده ای واقع می گردد. اگر از بازار حمایت شود عده ای می گویند چرا حمایت شد. اگر از بازار حمایت نشود همان عده دوباره می گویند چرا بازار حمایت نشد. بازار این روزها مصداق ضرب المثل معروف فارسی است که می گوید: “در دروازه را می توان بست، ولی دهان مردم را نه” امروز عده ای، فعالیت حقوقی ها در سمت خرید در نمادهای بزرگی همچون فملی و فولاد را بازگشت الگوریتمها ارزیابی کردند. در صورتی که در عالم واقعیت الگوریتمی در کار نبود و اندک الگورتیمهای فعال در بازار نیز زیر نظر رگولاتوری بازار هستند. واقعیت این بود که سفارش های سنگین وارد شده در بازار سبب شده است تا قیمت بیش از آن مقدار مورد نظر کاهش نیابد. از طرفی در دیگر سو، فروشنده سنگین مقداری بالاتر سفارش گذاشته است لذا قیمتها بین دو سطح کوچک مداوم در حال نوسان بود و نه بالا می رفت و نه پایین می آمد. بنابراین در این حالت این یک اجبار بوده است که قیمتها در این دو سطح باشد. این مساله دلیلی بر فعالیت مجدد الگوریتمها نیست. حال این سطح نوسانی تنها 1 ریال یا چند ریال بود به همین خاطر انتقاد برخی فعالان بازار را در بر داشت. واضح است که حقوقی بازار تمایلی به کاهش قیمتها نداشت اما نهاد نظارتی می تواند کدهای فروشنده را بررسی کند تا مطمئن شود فروشها و شیطنتهای احتمالی از کجا آب می خورد. اتفاقاً نهاد نظارتی همین کار را نیز کرد و بسیاری از معاملات در برخی نمادهای مورد اشاره و حتی بیشتر از آن تایید نگردید. گویا انتقال سهام از کد بازارگردان به صندوق توسعه نیز بوده است. به هر حال هر چه باشد نیاز به شفاف سازی در این خصوص احساس می شود. همچنان عده ای عنوان کردند که این رویه ها همگام با خروج نقدینگی حقیقی ها این ذهنیت را تقویت می کند که حقیقی ها به حقوقی می فروشند و خارج می شوند و این ممکن است با رانت همراه باشد. این ذهنیت تنها در حالتی درست است که فرض کنیم قرار است دوباره بازار بریزد. اما آیا قرار است بازار مجدداً بریزد؟! به همین خاطر و به همین دلایل بود که روز گذشته عنوان کردیم که امروز و فردای کاری یعنی شنبه هفته آینده، دو روز بسیار مهمی برای عیار سنجی حمایت حقوقی هاست. حقوقی هایی که در آن اتاق نشسته اند و به نوعی قرار است جلوی ریزشهای بازار سهام را بگیرند. منتقدان معتقدند که حمایت حقوقی ها به این شکل ممکن است مصداق دستکاری در بازار باشد و در صورت عدم تداوم این حمایتها ممکن است بازار تحت تاثیر قرار بگیرد و توانایی جلوگیری از خروج نقدینگی حقیقی ها را ندارد. اما به نظر می رسد فعلاً تداوم آن حمایتها را شاهد باشیم. در ثانی همانطور که روز گذشته عنوان شد اگرچه خروج نقدینگی حقیقی ها همه روزه رقم می خورد اما با توجه به مثبت شدن سرانه معاملات و وجود این حمایتها، فعلاً خطری بازار را تهدید نمی کند. به نظر می رسد بازار بیش از هر چیز در حال دست به دست شدن است. این دست به دست شدن می تواند انرژی جدیدی را به بازار بدهد. یک ترس بازار به اتمام رسیدن جلسه حمایتی حقوقی ها از بازار است و ممکن است این رویه بازار را با یک ریزش دیگری مواجه کند. خصوصاً اینکه از روز اول دِدلاین مشخصی برای حمایت از بازار تعیین شده بود. بنابراین حقوقی ها اولاً نباید تایم مشخصی را برای حمایت اعلام می کردند دوم اینکه بهتر است برای اطمینان بخشی به بازار، بیشتر از رویه خود از بازار حمایت کنند تا و بازار را اگر می تواند با رنج های مثبت رشد دهند. به هر حال تا زمانی که سقف جدید نزنیم خطر یک ریزش دیگر در بازار وجود دارد و نباید از آن غافل شد. تحلیلگران تکنیکال در شرایط فعلی اما خطری را بر بازار وارد نمی دانند و معتقدند که حتی یک اصلاح 7 درصدی نیز شرایط خطرناکی برای بازار رقم نمی زند. به اعتقاد همین تحلیلگران تا مادامی که کف جدیدی در بازار شکل نگرفته است برآیند معاملات همچنان صعودی است.
نظرها
هنوز نظری نوشته نشده.