
گزارش 16 بهمن و پیش بینی بازار؛ غوغای توافق؟!
۱۶ بهمن ۱۴۰۰ · 6 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
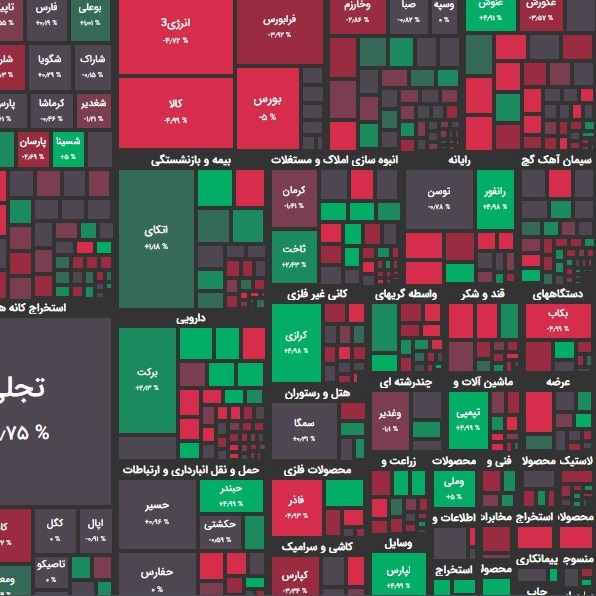
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با افزایشی جزئی در رقم ۱ میلیون و 304 هزار واحدی بود. شاخص هم وزن اما با کاهشی جزئی، در رقم 332 هزار واحد قرار گرفت. تاثیر در شاخص شتران و وبملت بیشترین تاثیر مثبت؛ پارسان و شنفت بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 2700 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را پالایش و دارایکم داشتند. بیشترین سهام پر تراکنش را خودرو و خساپا داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 340 میلیارد تومان “منفی” بود. نرخ ارز و سکه به ترتیب در محدوده 26.440 تومان و 11.960.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 232 نماد مثبت بودند. از این تعداد 78 نماد با صف خرید به کار خود پایان دادند. در مقابل 405 نماد منفی بودند و از این تعداد نیز 108 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش وسالت و خکاوه بیشترین صف خرید و وشمال و وسخوز بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 230 میلیارد تومان صف خرید و 227 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها تجلی و شزنگ بیشترین ورود نقدینگی حقیقی و فولاد و فملی بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی 14.1 میلیون تومان خرید در برابر 13.1 میلیون تومان فروش بوده است. شرایط بازار امروز بازار سهام امروز متعادل آغاز کرد اما تحت تاثیر شدت عرضه قرار گرفت و متوقف شد. موج عرضه ها تقریباً اکثر صنایع و شرکتها را در بر گرفت اما گروه ها به اصطلاح دلاری بازار با فشار فروش بیشتری همراه بودند. به عنوان مثال زاگرس به عنوان یک نماد گروه پتروشیمی و دلاری به صف فروش رسید. در بین بزرگترها شاید بتوان گفت که پالایشگاه ها و بانکها معاملات بهتری را از سر گذراندند. خودروسازان نیز معطل تقاضا بودند. گروه های کوچکتر نیز عمدتاً زیر بار عرضه بودند. واضح است که در این شرایط، خروج پول حقیقی داشته باشیم. تراز درآمد ثابتها نیز در اواخر وقت سرانجام مثبت شد. نکته امیدوار کننده سرانه خرید حقیقی ها بود که همچنان ارقام مثبتی را امروز نیز ثبت کرد. در یک اتفاق مهم، نرخ سود بین بانکی با 0.06 کاهش به 20.39% رسید. پس از 8 هفته روند صعودی در عملیات تزریق در قالب توافق بازخرید (ریپو) در هفته منتهی به 11 بهمن این روند متوقف شده است. طی هفته مذکور عملیات ریپو 77 هزار میلیارد تزریق داشته و در مقابل 81.4 هزار میلیارد تومان سررسید ریپوهای قبل بوده است که در نهایت برآیند به منفی 4.450 هزار میلیارد تومان رسیده است. در یک اتفاق مهم دیگر امروز نرخ ارز آزاد کاهش جدی به کانال 26 هزار تومانی داشت. تقریباً 6 ماه بود که این کف نرخ ارز حفظ شده بود. این اتفاق بیش از هر چیز تحت تاثیر اخبار منتشر شده از حصول نوعی توافق بین ایران و آمریکا رخ می داد. اخباری نیز از رفع برخی تحریم های مرتبط با موضوع هسته ای به گوش می رسید. عرضه ها در بورس بخصوص در نمادهای دلاری نیز تحت تاثیر همین عامل بود. کاهش بیشتر نرخ ارز از سطوح 26 هزار تومانی رخ نداد اما در هر صورت، چنین کاهشی، می تواند نرخ نیمایی را نیز تحت تاثیر قرار دهد. در بازارهای جهانی نیز رشد محسوس قیمت نفت مهمترین اتفاق بود. بنابراین نفت به بالاترین رقم های هفت سال گذشته رسید. رشد غیرمنتظره فرصت های شغلی ایجاد شده در آمریکا طی ماه ژانویه نگرانی ها در مورد رشد تورم را تشدید کرده است. آمارها نشان داد که بخش غیرکشاورزی اقتصاد آمریکا طی ماه گذشته 467 هزار فرصت شغلی ایجاد کرده است. این اتفاق سبب شد تا بازدهی اوراق قرضه به بالاترین رقم 2 سال گذشته برسد. بنابراین اینک افزایش نرخ بهره فدرال با شانس بیشتری همراه است. شرایط نفت برنت؛ نمودار از مجید حصاری ش رایط گاز طبیعی؛ نمودار از اسدیان رش د سنگین مشاغل غیرکشاورزی و احتمال افزایش سریعتر نرخ بهره فدرال پیش بینی بازار اگرچه بازار امروز خود را برای اثرگذاری رشد قیمت نفت و کامودیتی ها بر قیمت سهام آماده می کرد اما نتوانست در برابر اخبار مذاکرات و برجام تاب بیاورد و سرانجام بخصوص در اواخر وقت با تشدید عرضه ها همراه شد. بنابراین این مساله به طور حتم بازار فردا را تحت تاثیر قرار خواهد داد و بازار مستعد یک منفی نسبتاً سنگین است. حمایتهای حقوقی از بازار بخصوص در نمادهای فولادی و فلزی همچنان ادامه داشت و صِفر این سهام بسته شده بود. البته از آن سو حقوقی به آنها فروشنده نیز بود. به همین دلیل کارشناسان بازار پیشنهاد انتشار آپشن اختیار فروش را از سوی حقوقی ها مطرح می کنند تا بازار سیگنال مثبتی از مجموعه های حامی در جهت تداوم رشد و سهامداری طولانی مدت دریافت کند و فشار فروش در این نوع نمادها نیز کاهش یابد. اخبار مذاکرات فعلاً نتوانسته است کف 26 هزار تومانی دلار را رو به پایین بشکند و دلار در این محدوده به بالا برگشت. اما به هر حال ارزپاشی و احتمال شکسته شدن این کف هم وجود دارد هر چند هر اتفاقی در این زمینه رخ دهد موقتی خواهد بود چرا که موجب تشدید خروج سرمایه خواهد گردید و این مطلوب دولت نیست. عده ای به دنبال راستی آزمایی اخبار مذاکرات هستند و عنوان می کنند که ماهیت اخبار مذاکرات چه بوده است؟ آیا واقعاً ایران و آمریکا توافق کردند؟ واقعیت این است که هنوز توافقی رسمی اعلام نشده است و تنها معافیتهای تحریم که در رابطه با تاسیسات هسته ای بود بازگردانده شد. چرا که از نظر آمریکا اِعمال این معافیتها برای نظارت بر برنامه هسته ای ایران واجب بود. اما تحلیلگران سیاسی معتقند که انتشار این خبر به همراه اخباری که از حرکت آزادانه نفتکشهای ایرانی و فروش نفت ایران منتشر می شود نشان دهنده انفعال آمریکا در برابر تحریم هاست و قطعاً اتفاقاتی در پیش است. یک گزارش نشان می دهد که اصولاً حتی رفع کامل تحریم ها هم صورت پذیرد، ایران در حال حاضر به قدری نفت می فروشد که نفت بیشتری برای فروش ندارد. بنابراین شرایط فعلی هم برای ایران شرایط مطلوبی است. اما بازار چه خواهد شد. بازار ممکن است در کوتاه مدت تحت تاثیر ابخار مذاکرات منفی شود اما قطعاً در بلندمدت هر گونه توافق به نفع کلیت بازار است. تخفیف صادراتی برچیده خواهد شد. تجهیزات با فاینانس به راحتی به روزرسانی خواهد شد. تجهیزاتی که به شدت فرسوده و مستهلک شده اند. در تمام صنایع نیاز به بروزرسانی تکنولوژی و تجهیزات احساس می شود و این مختص صنایع ریالی یا دلاری نیست. حتی کیفی سازی پالایشگاه ها نیز معطل توافق و رفع تحریم هاست. اینها از بُعد شرایط شرکتها بود. از بُعد اقتصاد کلان، توافق منافع عظیمی برای بازار خواهد داشت. توافق باعث می شود تا نرخ بهره به شدت کاهش یابد و هزینه تامین مالی در اقتصاد کمتر شود. این موجب شکوفایی اقتصادی و کاهش بیکاری است. بدون شک توافق باعث خواهد شد تا دولت کسری بودجه خود را با فروش نفت کاوِر کند و نیازی به انتشار مداوم اوراق بدهی نداشته باشد. در نتیجه فشار نقدینگی از سر اقتصاد و به خصوص بانکها برداشته می شود. دولت پولدار، کمتر دست در جیب صنایع و شرکتها می کند، قیمتگذاری دستوری از بین خواهد رفت و حساسیتها به این مقوله برچیده خواهد شد. به هر حال اثرات و منافع توافق نیز آنی نیست و به تدریج ظهور خواهد کرد. لذا همچنان دو رکن برجام و بودجه بازار را تحت تاثیر قرار خواهد داد اگرچه به نظر می رسد ابهامات بودجه ای تا حدی کم رنگ تر شده است اما به هر حال تا تصویب نهایی بودجه در صحن علنی و تایید شورای نگهبان ممکن است تغییراتی را شاهد باشیم. بهترین حالت برای بازار مقاومت در برابر کاهش از محدوده های فعلی یا به عبارتی درجا زدن آن است تا از این شرایط ابهام آلود عبور کنیم. با رشد ارزش معاملات و حضور بیشتر خریداران در قامت حقوقی و حتی حقیقی، این امر می تواند محقق شود.
نظرها
هنوز نظری نوشته نشده.