
گزارش 17 بهمن و پیش بینی بازار؛ ریسکِ تحمیلیِ جدید؟!
۱۷ بهمن ۱۴۰۰ · 7 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
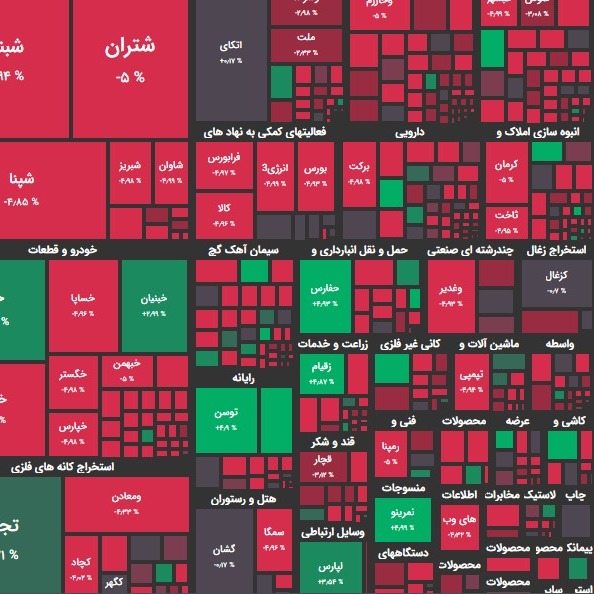
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با کاهشی حدود 2 درصدی در رقم ۱ میلیون و 281 هزار واحدی بود. شاخص هم وزن نیز تحت همین شرایط، در رقم 326 هزار واحد قرار گرفت. تاثیر در شاخص وصندوق و وپارس بیشترین تاثیر مثبت؛ پارسان و فولاد بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 3900 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را فولاد و فملی داشتند. بیشترین سهام پر تراکنش را فولاد و فملی داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 1400 میلیارد تومان “منفی” بود. نرخ ارز و سکه به ترتیب در محدوده 26.650 تومان و 11.985.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 96 نماد مثبت بودند. از این تعداد 42 نماد با صف خرید به کار خود پایان دادند. در مقابل 550 نماد منفی بودند و از این تعداد نیز 291 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش وسالت و خکاوه بیشترین صف خرید و خودرو و خساپا بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 173 میلیارد تومان صف خرید و 762 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها وسرمد و وامیر بیشترین ورود نقدینگی حقیقی و فولاد و فملی بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی 13.8 میلیون تومان خرید در برابر 19.4 میلیون تومان فروش بوده است. شرایط بازار امروز بازار سهام امروز از همان ابتدای وقت با فشار عرضه ها همراه شد. اغلب صنایع و شرکتها طعم تلخ عرضه ها را چشیدند و از این حیث، تفاوتی بین سهام دلاری و ریالی یا برجامی و غیربرجامی نبود. اتفاقاً صفوف فروش صنایع دلاری در بازار جمع آوری شد و این خودروسازان بودند که با صفهای فروش سنگین به کار خود پایان دادند. امروز یکی از تلخترین روزهای بازار سهام بود و یادآور یک یکشنبه سیاه دیگری بود که در ماه های اخیر به کرات مشاهده شده بود. ماحصل معاملات امروز خروج سنگین نقدینگی حقیقی ها از بازار بود. لذا رکورد 6 ماهه خروج نقدینگی از بازار شکست. فولاد و فملی جمعاً با خروج بیش از 500 میلیارد تومان، مهمترین نمادهای تاثیرگذار در این رویه بودند. واضح است که در این شرایط، درآمد ثابتها بار دیگر پذیرای بخشی از نقدینگی خروجی از بازار باشند. از طرفی برآیند سرانه خرید حقیقی ها نیز امروز به شدت منفی شد و فاصله زیادی با سرانه فروش پیدا کرد که اتفاق خوبی نبود. امروز در خبری عنوان شد از ماه گذشته بخشی از بدهی پیمانکاران دولت با تحویل نفت خام و فروش آن در بازارهای جهانی تسویه شده است. گفته شده است این پیمانکاران که توانایی فروش نفت خام را ندارند آن را به پیمانکاران بزرگتر که توانایی این کار را دارند تحویل می دهند و انها اقدام به فروش نفت خام در بازار می کنند. اگر این رویه به درستی انجام می شود می توان امید داشت که بخش بزرگی از فشار اوراق بدهی از سر بازار برداشته می شود. در دیگر سو و در اتفاقی مهم عملیات اجرایی ۴۸ پروژه بزرگ صنعتی کشور با اعتباری معادل ۱۷ میلیارد دلار سرمایهگذاری با حضور رئیس جمهور آغاز شد. گفته شده شرکت معدنی و صنعتی گل گهر، مجتمع فولاد مبارکه، شرکت ملی صنایع مس ایران، شرکت معدنی و صنعتی چادرملو، شرکت سرمایهگذاری توسعه معادن و فلزات و شرکت گروه گسترش نفت و گاز پارسیان به عنوان “گروه پیشرانان پیشرفت ایران” مسئولیت سرمایهگذاری در این ۴۸ پروژه بزرگ صنعتی را بر عهده دارند. اتفاقاً همین خبر به عنوان یک اتفاق منفی در بازار تعبیر شد و فشار فروش در بازار را بیشتر کرد که به آن می پردازیم. پیش بینی بازار اگرچه بازار امروز باز هم تحت تاثیر کاهش نرخ ارز و توافق قرار گرفت و با فشار فروش آغاز نمود اما تاثیرپذری نمادهای به اصطلاح ریالی یا برجامی بازار از شرایط منفی امروز باعث شد تا سناریوهای دیگری در تشدید فشار فروش در بازار امروز به ذهن ها متبادر شود. عده ای از دلار 18 هزار تومانی سخن گفتند و عده ای فشار کال مارجین ها را دلایلی برای تشدید عرضه ها ارزیابی کردند. اما بررسی جزئیات معاملات نشان می دهد که عامل بسیار مهم دیگری در این رویه نقش داشت. عنوان شد که شراکت فولادی ها و هلدینگ ها در چند پروژه گازی و بزرگ اجرایی خواهد شد. جالب اینجاست که اسم آن را نیز “بزرگترین طرح حمایتی دولت از فعالیتهای اقتصادی” گذاشتند! در ادامه عده ای نیز از آن به عنوان خبر خوب یاد کردند. ارزش کل این پروژه ها نیز 7.5 میلیارد دلار برآورد شده است. شاید در ابتدا گفته شود که کجای این اتفاق مشکل دارد اما باید دقت داشت که در پشت ماجرا چیست؟ چرا باید منابع محدود شرکتهای معظم و بزرگ کشور، صَرف توسعه زیرساختهای برق و گاز کشور گردد. از طرفی شرکتها را با انواع معافیتهای مالیاتی تشویق به انباشته کردن سود می کینم اما از طرف دیگر منابع انباشته آنها را صَرف توسعه زیرساختهای عمومی کشور می کنیم. زیرساختهایی که تنها دولت متولی آن است و اصولاً یک شرکت سهامی عام نباید وارد آن شود. آن هم شرکتی در حد و اندازه فولاد که سررشته ای از این مسائل ندارد! با کدامین مجوز منابع شرکتهای ما باید صَرف توسعه زیرساختهای گاز کشور گردد. آیا اگر کشور کمبود گاز دارد یا تحریم است جور آن را باید سرمایه گذاران و سهامداران آن کشور بکشند. سرمایه گذار چه گناهی کرده است که در بورس ایران سرمایه گذاری کرده است و حال باید بدین شکل سرمایه اش حیف و میل گردد. پروژه ها و قراردادهایی که اصولاً شتر گاو پلنگ بوده و اصولاً شراکت با دولت هیچ نتیجه ای ندارد و مشخص نیست در دولت بعد چه رفتاری با آن شود. اگر شراکت دولتی خوب بود الان مپنای بورس وضعیتش این نبود. مپنایی که به هزار ترفند و حیله سود را در زیرمجموعه ها مخفی می کند تا در مجمع به سهامدار نرسد. مپنایی که بزرگترین طلبکار دولتی است. آیا همین شرکتها نبودند که مورد هجوم انواع عوارض و مالیاتها قرار گرفتند و نرخ خوراک آنها به فوب هلند برایشان فاکتور شد! سرمایه گذاران در کجا و کِی جواز حضور آنها را در این پروژه ها داده اند. کدام مجمع برگزار شده است. خدا کند توافق هر چه سریعتر انجام شود و دولت دست از سر صنایع ما بردارد. داغ کاهش نرخ ارز در صورت توافق بسیار قابل تحمل تر از رفتار دولت با صنایع و شرکتهاست. این رفتارها بی اعتمادی گسترده ای را در بازار رقم زده است. خروج سنگین پول در روز جای از سر استیصال نیست بلکه از سر حِرص است. نمی شود دست در جیب شرکتها کنیم بعد انتظار سرمایه گذاری داشته باشیم. با کدامین امید سرمایه گذار به بورس وارد شود. سرمایه ترسو است. در این شرایط ترجیح می دهد جایی برود اگر هم بازدهی کمتری داشته باشد مورد دستبرد و غارت واقع نگردد. این نوع پروژه ها چه بخواهیم چه نخواهیم ریسک سرمایه گذاری خصوصی در کشور را بالا می برد. “این رَه که می رویم به تُرکستان است.” در خصوص بازار فردا نیز باید گفت که بسیاری از صفوف فروش در نمادهای بزرگ جمع آوری شدند. حمایتها از نمادهای بزرگتر فولادی و معدنی همچنان ادامه داشت. اما به دلیل تشدید عرضه ها در آنها، شاهد تسلیم شدن این حامیان بودیم و آنها ترجیح دادند یا از محدوده های صفوف فروش امروز سهام را جمع آوری نمایند یا بخشی از منابع خود را برای حمایت از سهام برای فردا بگذارند. به هر حال این رویه ای که بازار در پیش گرفت همچنان فردا بخصوص در اوایل وقت شاهد فشار عرضه ها خواهیم بود. با ادامه وضعیت بی شک کف های قبلی می تواند در دسترس باشد. اگرچه عنوان شده که حمایتها تنها تا 22 بهمن نیست و بیشتر از آن هم ادامه خواهد داشت. حمایتهایی که تنها در بخشی از بازار کارساز بوده و دیگر نمادها به حال خود رها بوده اند. شاید کوچکترها از این منظر البته آسیب بیشتری نیز ببینند. یک چشم بازار به لیدرهاست. نباید اجازه دهیم نمادهایی همچون خودرو و خساپا به صف فروش برسند. شاید منابع صندوق توسعه و تثبیت بازار بتواند در این زمینه راه گشا باشد. به هر حال شرایط بازار طوری است که پیش بینی آن بسیار دشوار شده است اما لاجرم باید از مناطق حساس فعلی عبور کنیم تا بتوان به رشد آن امید داشت. تا مادامی که نتوانیم با قدرت از این محدوده ها بگذریم هر اتفاقی ممکن است و هیچ حمایتی هم نمی تواند جلوی آن را بگیرد.
نظرها
هنوز نظری نوشته نشده.