حافظ پلاس | رسانه ی تخصصی بازار سرمایه
گزارش 19 بهمن و پیش بینی بازار؛ آرامش در معاملات؟!
۱۹ بهمن ۱۴۰۰ · 6 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
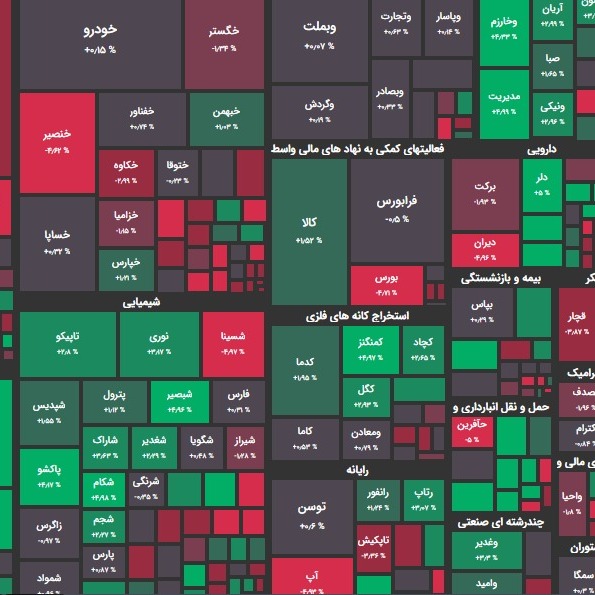
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با افزایشی حدود نیم درصدی در رقم ۱ میلیون و 281 هزار واحدی بود. شاخص هم وزن نیز تحت همین شرایط، در رقم 325 هزار واحد قرار گرفت. تاثیر در شاخص ومعادن و فارس بیشترین تاثیر مثبت؛ فولاد و فملی بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 2700 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را دارایکم و پالایش داشتند. بیشترین سهام پر تراکنش را شتران و خودرو داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 50 میلیارد تومان “منفی” بود. نرخ ارز و سکه به ترتیب در محدوده 26.000 تومان و 11.780.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 280 نماد مثبت بودند. از این تعداد 82 نماد با صف خرید به کار خود پایان دادند. در مقابل 361 نماد منفی بودند و از این تعداد نیز 106 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش وبملت و وسالت بیشترین صف خرید و غدشت و وسخوز بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 270 میلیارد تومان صف خرید و 252 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها تجلی و وبملت بیشترین ورود نقدینگی حقیقی و اتکای و فولاد بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی 14.7 میلیون تومان خرید در برابر 15.7 میلیون تومان فروش بوده است. شرایط بازار امروز بازار سهام امروز از همان ابتدای وقت میل به صعود داشت. اما فشار عرضه ها نیز همچنان وجود داشت و سبب رشد محدود بازار گشت. فشار عرضه ها هم البته خیلی سنگین نبود و صف فروش خاصی را در بازار رقم نزد. بیشتر صنایع و قیمتها به سمت تعادل معامله می شدند اما بیش از همه دو گروه خودروئی و بانکی از تقاضای قوی تری برخوردار بودند. تقاضا در کوچکترها نیز کم و بیش دیده می شد. تعادل در بازار سبب شد تا فشار خروج نقدینگی حقیقی ها به شدت کاهش یابد اما سرانه معاملات خرد را نتوانست مثبت کند. در این بین درآمد ثابتها نیز بار دیگر تراز مثبت را ثبت کردند. در اتفاقی مهم نرخ توافق باز خرید در عملیات بازار باز به 19 درصد کاهش پیدا کرد. این کمترین نرخ حداقلی در 4 ماه اخیر است. در این خصوص بانک مرکزی نسبت به اجرای عملیات بازار باز در قالب توافق بازخرید به مبلغ 810.7 هزار میلیارد ریال اقدام کرد. این دومین رکورد در تاریخ برگزاری بازار باز است. خالص تزریق نیز حدود 3 هزار میلیارد تومان بود. طی ماه های اخیر بانک مرکزی به صورت مداوم به بازار بانکی پول تزریق کرده است تا بتواند نرخ ها را به نرخ های هدف نزدیک کند. پیش بینی بازار مهمترین نکته معاملات امروز تعادل و آرامش در معاملات بود. فاز انتظار به خوبی در روند معاملات دیده می شد. شاید هیچ وقت به اندازه امروز اخبار مثبت از مذاکرات به گوش نمی رسید. لذا نرخ ارز آزاد نیز همچنان به کاهش خود ادامه داد. واضح است که این اتفاق بازار را تحت تاثیر قرار می دهد. اخبار مذاکرات همچنان صنایع به اصطلاح برجامی را پر تقاضا و صنایع دلاری را پر عرضه می کند. دقیقاً مثل اتفاقی که امروز در بانکها رخ داد. شاید اگر حمایتها از صنایع بزرگ نبود کاهش بیشتری را در کلیت بازار و این نوع نمادهای بزرگ می دیدم. دیروز تصویری از چک 330 میلیاردی در حساب بازارگردان ملی مس منتشر گردید. معدنی ها نیز امروز خوش درخشیدند. سایر گروه ها نیز در حال تجهیز منابع بودند. فارغ از درست یا غلط بودن این نوع حمایتها بورس تهران از دیر باز برای گذر از بحرانها نیاز به تزریق نقدینگی داشته است و تجربه ثابت کرده است اگر کف قیمت سهام بسته نشود سهام در بورس تهران عملاً هیچ کفی نخواهند داشت و تحت تاثیر هیجانات، تبدیل به ارزانترین دارائی خواهند شد. بنابراین از این اقدام حقوقی ها چندان نمی توان خرده گرفت، هر چند بازار سهام طور دیگری فکر می کند. شاید این وظیفه صندوق توسعه و تثبیت باشد که باید حمایت کند. اما ظاهراً این صندوق فعلاً منابعی ندارد. به هر حال، بازارگردانی ریزه کاریهای بسیاری دارد. تخصیص بهینه منابع در بازارگردانی همگام با سودسازی نماد یا فعالیت عملیاتی در نماد منجر به بهترین عملکرد خواهد شد. بازارگردان رسالت سختی در پیش دارد. بازارگردان متناسب با شرایط هم از حباب منفی و هم از حباب مثبت باید جلوگیری کند. تشخیص و تمیز این رویه کار بسیار دشواری است. نحوه تعامل با بدنه بازار نیز بسیار مهم است. شاید رفتار بازار در حرکت نقدینگی به سمت صنایع برجامی ناشی از انتشار یک گزارش باشد که به مقایسه بازدهی سهام و گروه ها بعد از امضای برجام در سال تیر 1394 تا تیر 1395 پرداخته است. در این گزارش صنایع کوچکتر و خودروئی ها بازدهی بیشتری را در دوره فوق الذکر نشان می دهد. اما آیا شرایط همانند آن سالهاست. گزارشها نشان داد که صنایع کوچکتر ما هم مشکلات کم ندارند. نیاز به افزایش نرخ ها، افزایش هزینه ها به انحاء مختلف، کاهش حاشیه سود، مشکلات فروش، رکود، نیاز به سرمایه در گردش و افزایش هزینه های مالی و چندین مشکل ریز و درشت دیگر بیش از پیش گریبان اغلب صنایع را گرفته است و شاید بتوان گفت که صنایع کوچکتر آسیب پذیری بیشتری حتی دارند. اما در بورس تهران بزرگترها بخصوص بزرگترهای سودده بیش از سایرین مورد عنایت دولت قرار می گیرند و به روشهای مختلف دوشیده می شوند. به همین دلیل، علیرغم تمام مشکلاتی که در صنایع کوچکتر است نقدینگی ترجیح داده است سمت کوچکترها بیشتر مانور دهد. اگر دو بار به سود بزرگترها دست اندازی شود بزرگترها نیز ترجیح می دهند سود خود را مخفی کنند. ضرر آن را هم خود شرکت خواهد دید و هم دود آن در چشم سهامداران خرد می رود و مپنایی دیگر متولد می شود. اینک ابهامات در بازار در اوج خود قرار دارد و حتی باید برای بدیهی ترین اتفاق نیز جنگید. دقیقاً همانند رویه ای که برای مالیات بانکها پیش آمد. امروز کاظم چاوشی، عضو هیات مدیره بانک ملت در خصوص مالیات بانکها گفت: “از آنجایی که سازمان امور مالیاتی برگ تشخیص مالیات عملکرد بانکها را در سال 1399 با نرخ نیمایی محاسبه کرده و نرخ نیما در پایان سال قبل 22 هزار و 300 تومان با اجرایی شدن محتوای ابلاغیه معاون اول رئیس جمهور، احتمالاً بانکها برای عملکرد سال مالی 1400 انتظار می رود از محل درآمد تسعیر ارز مشمول پرداخت مالیات نباشند و این خبر بسیار مساعدی برای سهامداران بانکهای دارای وضعیت مثبت باز ارزی است. به هر حال هم اثر مثبت نرخ تسعیر ارز و هم اثر بسیار خوب مالیاتی مذکور منوط به ابلاغ نهایی از سوی بانک مرکزی و سازمان امور مالیاتی است.”
نظرها
هنوز نظری نوشته نشده.