
حافظ پلاس | رسانه ی تخصصی بازار سرمایه
گزارش 25 بهمن و پیش بینی بازار؛ تغییر پارادایم در بازار؟!
۲۵ بهمن ۱۴۰۰ · 5 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
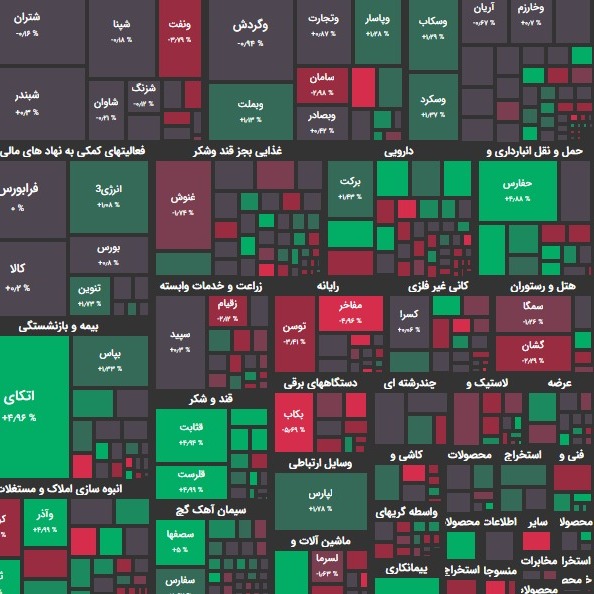
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با افزایش حدود نیم درصدی در رقم ۱ میلیون و 283 هزار واحدی بود. شاخص هم وزن اما با رشد کمتری، در رقم 325 هزار واحد قرار گرفت. تاثیر در شاخص فارس و فولاد بیشترین تاثیر مثبت؛ پارسان و رمپنا بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 2200 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را پالایش و فملی داشتند. بیشترین سهام پر تراکنش را فسبزوار و فملی داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 160 میلیارد تومان “منفی” بود. نرخ ارز و سکه به ترتیب در محدوده 26.880 تومان و 12.105.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 323 نماد مثبت بودند. از این تعداد 87 نماد با صف خرید به کار خود پایان دادند. در مقابل 318 نماد منفی بودند و از این تعداد نیز 81 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش فزر و وسالت بیشترین صف خرید و وبرق و غدشت بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 291 میلیارد تومان صف خرید و 224 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها تجلی و فسبزوار بیشترین ورود نقدینگی حقیقی و فملی و وگردش بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی 13.9 میلیون تومان خرید در برابر 13.2 میلیون تومان فروش بوده است. شرایط بازار امروز بازار سهام امروز رشد نسبتاً خوبی داشت. اغلب گروه ها و صنایع با افزایش تقاضا مواجه شدند. افزایش تقاضا بخصوص در اوایل و اواخر وقت به وضوح دیده می شد. فلزی ها، معدنی ها، بانکی ها و خودروسازان و تا حدودی پتروشیمی ها و گروهی از کوچکترها از جمله قندی ها با تابلوی سبز مواجه بودند. همچنان امروز خروج نقدینگی حقیقی ها را ثبت کردیم اما شیب آن نسبت به روز قبل کاهشی جدی داشت. این رویه به دلیل تقویت تقاضا در بازار امروز بود. در این شرایط شیب مثبت تراز درآمد ثابتها نیز تنها اندکی مثبت شد. از طرفی همانند روز گذشته سرانه خرید معاملات نیز ارقام مثبتی را ثبت کرد. امروز در اتفاقی مهم نمایندگان مجلس در کمیسیون تلفیق قیمت نفت مفروض در سند مالی دولت را از 60 دلار به 70 دلار و میزان فروش نفت را به یک میلیون و 400 هزار بشکه افزایش دادند. این رویه به خوبی امیدواری های نمایندگان را در خصوص حصول برجام نشان می دهد. همچنین کمیسیون تلفیق ۹ میلیارد دلار ارز ترجیحی برای سال آینده مصوب کرد. عده ای معتقدند که این ارز قرار است غیرمستقیم در اختیار مصرف کننده نهایی قرار گیرد اما به هر حال شیوه تخصیص آن به نظر مشخص نیست و البته نیاز ارزی کالاهای اساسی نیز سال اینده تا سطوح 28 میلیارد دلار برآورد می شود که 9 میلیارد دلار تنها برای یک سوم سال کافی است. به هر حال بعید به نظر می رسد شیوه تخصیص مستقیم ارز ترجیحی در سال آینده رقم بخورد. همچنین کمیسیون تلفیق مجلس، مصوبه واردات ۵۰ هزار دستگاه خودروی سواری در سال ۱۴۰۱ را از مصوبات این کمیسیون حذف کرد. در اتفاقی دیگر آخرین گزارش مرکز آمار ایران از شاخص بهای تولیدکننده بخش صنعت از کاهش تورم نقطه به نقطه تولیدکننده در سومین فصل سال حکایت دارد. بر اساس گزارش منتشر شده از سوی مرکز آمار شاخص بهای تولیدکننده بخش صنعت در پائیز ۱۴۰۰ نسبت به مدت مشابه سال گذشته شاهد ۴/ ۴۶ درصد رشد بوده است؛ رقمی که در تابستان امسال ۳/ ۶۲ درصد ثبت شده بود و از کاهش قابلتوجه تورم تولیدکننده صنعت حکایت دارد. پیش بینی بازار بازار امروز به شدت تحت تاثیر نرخ ارز و برجام قرار داشت. تغییر پارادایم در معاملات امروز مشهود بود. شایعات بن بست در برجام سبب شد تا دلار آزاد رشد کند و تحت تاثیر این رشد، بازار سهام نیز سهام دلاری را بار دیگر خرید. البته حمایتهای حقوقی در این نوع سهام نیز همچنان وجود داشت و برخی از آن به نام شاخص سازی تعبیر کردند. به هر حال، با توجه به تعطیلات پیش رو، شرایط بازار امروز شرایطی بود که کمتر فعال بازاری انتظار آن را داشت. اختلاف نظرها در خصوص روش این حمایتها در بازار نیز همچنان وجود دارد. اما اینکه بازار یک روز صف فروش و روز بعد صف خرید باشد نشان دهنده سردرگم بودن معامله کنندگان آن است. شاید مثبت شدن امروز بیش از اینکه ناشی از تقویت آنچنانی تقاضا باشد ناشی از عقب نشینی آنچنانی فروشندگان باشد. چندین مورد لازم است تا بازار به بلو برسد و راه خود را پیدا کند. برآورد EPS سال جاری، ارزش ویژه، ارزش جایگزینی سال آینده و در مورد سرمایه گذاری ها هم دانستن NAV لازم است. واضح است که در شرایط فعلی که متغیرهای اثرگذار از جمله نرخ ارز مشخص نیست، این موارد تغییرات شدیدی را نشان می دهد. بنابراین فعالان بازار بینشی درباره ارزش شرکتها ندارند. عده ای یک روز می فروشند و بازار را صف فروش می کنند و عده ای یک روز می خرند و بازار را رشد می دهند. یک روز سهام زیانده صف خرید می شود و سهام سودده صف فروش و روز دیگر رویه بازار برعکس می شود. همه اینها از تداوم ابهامات خبر می دهد. امروز اما در اواخر وقت و با تکذیب بن بست در مذاکرات در صحبتهای خطیب زاده شاهد تقویت تقاضا در نمادهای برجامی از جمله خودروئی ها و بانکی ها بودیم. البته این به معنی تشدید عرضه ها در نمادهای دلاری نبود. به طور کلی امروز بازار متوازنی رقم خورد. اما اینکه این مثبتها به همین ترتیب ادامه دار و پایدار باشد هنوز مشخص نیست. در شرایط فعلی پیش بینی بازار کمی دشوار شده است. گزارش تلفیقی فولاد بسیار عالی بود که موجب نگه داشتن شرایط مثبت در بازار گردید. تحلیلگران تکنیکال معتقدند که حد ضرر 1 میلیون و 244 هزار واحدی در شاخص کل می تواند معیار خوبی برای خریدها در این روزها باشد. هر چند بسیاری دیگر از تحلیلگران نسبت به شاخص هیچ احساسی ندارند و آن را غیر واقعی قلمداد می کنند. البته پر بیراه هم نیست اما به هر حال همین شاخص ها فعلاً به عنوان یک معیار در بازار مورد ارزیابی قرار می گیرند. به زودی تکلیف شاخص و بازار نیز مشخص خواهد شد.
نظرها
هنوز نظری نوشته نشده.