حافظ پلاس | رسانه ی تخصصی بازار سرمایه
گزارش 30 بهمن و پیش بینی بازار؛ برجامی ها در اوج؟!
۳۰ بهمن ۱۴۰۰ · 7 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
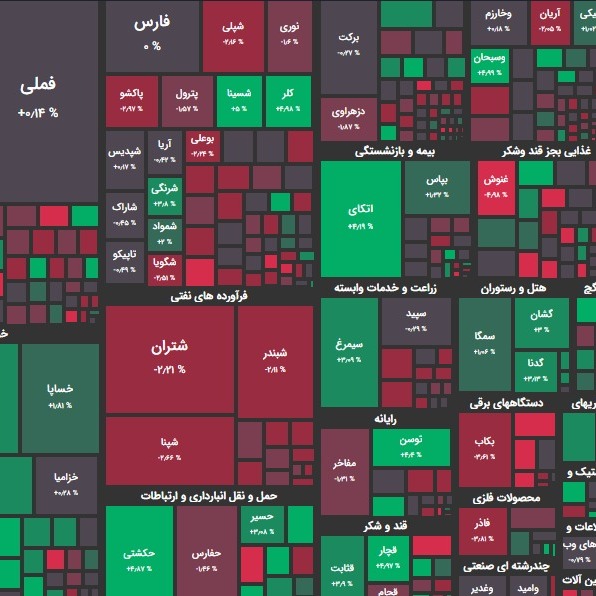
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با کاهشی جزئی در رقم ۱ میلیون و 282 هزار واحدی بود. شاخص هم وزن نیز تحت همین شرایط، در رقم 325 هزار واحد بود. تاثیر در شاخص وبملت و خودرو بیشترین تاثیر مثبت؛ شپنا و شبندر بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 2700 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را دارایکم و وبملت داشتند. بیشترین سهام پر تراکنش را خودرو و فملی داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 430 میلیارد تومان “منفی” بود. نرخ ارز و سکه به ترتیب در محدوده 26.040 تومان و 11.795.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 242 نماد مثبت بودند. از این تعداد 79 نماد با صف خرید به کار خود پایان دادند. در مقابل 393 نماد منفی بودند و از این تعداد نیز 100 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش وسالت و فولای بیشترین صف خرید و وشمال و وسخوز بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 153 میلیارد تومان صف خرید و 205 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها وتجارت و وبملت بیشترین ورود نقدینگی حقیقی و فملی و فزر بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی 13.4 میلیون تومان خرید در برابر 14.9 میلیون تومان فروش بوده است. شرایط بازار امروز با نزدیک شدن به حصول توافق برجام شاهد توجه بازار به صنایع برجامی بودیم. بزرگترها عموماً پرعرضه بودند. در این بین همگام با صنایع ریالی، شاهد بهتر معامله شدن گروه های کوچکتر هم بودیم. اما به طور کلی بازار امروز تقاضای آنچنان قوی نداشت و اواخر وقت نیز عرضه ها تا حدی بیشتر شد. بنابراین گروه بانکی، خودروئی و حمل و نقل موسوم به برجامی ها از تقاضای بیشتری برخوردار بودند. واضح است که در این شرایط خروج نقدینگی حقیقی ها با شیب بیشتری رقم بخورد. امروز تراز درآمد ثابتها نیز منفی بود. چهارشنبه گذشته آمارهای پولی و بانکی نشان داد در آخرین مرحله اجرای سیاست پولی بیش از ۸۰ هزار میلیارد تومان در قالب ریپو در بازار بینبانکی تزریق شده است. مطابق این آمارها، در هفتههای اخیر شدت تزریق منابع بینبانکی بیشتر شده است که نشان میدهد بانکها دچار عطش منابع هستند. تداوم این روند میتواند منجر به افزایش بدهی بانکها به بانک مرکزی شود. از طرفی مرحله سی و دوم حراج اوراق بدهی با عرضه ۷ هزار و ۷۸۰ میلیارد تومانی برگزار شد. در این مرحله بانک ها و موسسات اعتباری غیربانکی سفارش خریدی برای اوراق بدهی دولت ثبت نکردند. با این وجود یک هزار و ۱۴۰ میلیارد تومان از اوراق بدهی در بازار سرمایه توسط سرمایهگذاران حقیقی و حقوقی خریداری شد. در حالی این مرحله۱۰۰ درصد اوراق فروخته شده در بازار سرمایه بفروش رسید که مرحله گذشته نیز۸۲ درصد اوراق فروخته شده مربوط به بازار سرمایه بود. در بازارهای جهانی سرمایه گذاران نگران تشدید تنش ها بر سر اوکراین هستند. علی رغم اینکه روسیه ادعا می کند نیروهای نظامی اش از مرز اوکراین به پایگاه هایشان برگشته اند، آمریکا آن را تکذیب کرده است. در هفته گذشته گزارش آخرین نشست فدرال رزرو نیز تحت تاثیر حمله احتمالی روسیه به اوکراین قرار گرفته است. بایدن در نشست دیشت اعلام کرد که آمریکا دلایلی برای حمله روسیه به پایتخت اوکراین در روزهای آینده دارد و پوتین تصمیم خود را در خصوص حمله گرفته است. کاهش شانس افزایش 0.5 درصدی نرخ بهره در نشست ماه مارس براساس انتظارات بازار به وضوح دیده شد. صورتجلسه جلسه سیاست های پولی FOCM نشان داد که با توجه به فشارهای تورمی بالا و بازار کار قوی، اعضا همچنان به این نظر ادامه دادند که باید خرید دارایی به زودی خاتمه یابد. چند نفر از اعضا موافق پایان دادن به خرید خالص دارایی های کمیته هستند تا سیگنالی قوی تر ارسال کنند مبنی بر اینکه کمیته متعهد به کاهش تورم است. اکثر شرکت کنندگان ترجیح دادند که کاهش خرید خالص دارایی ها طبق برنامه اعلام شده در دسامبر باشد و در ماه مارس خاتمه یابد. شرکتکنندگان خاطرنشان کردند که قرائتهای اخیر تورم به طور قابل توجهی از هدف بلند مدت کمیته فراتر رفته است و تورم افزایشیافته بیش از آنچه پیشبینی میکردند ادامه دارد، که منعکسکننده عدم تعادل مربوط به همهگیری و بازگشایی اقتصاد است. تزریق منابع بازار باز ف روش اوراق دولتی در هفته گذشته کا هش شانس افزایش نرخ بهره فدرال تحت تاثیر بحران اوکراین پیش بینی بازار بازار امروز در یک کلمه مصداق صبر و انتظار بود. رکود در تمام بازار قابل مشاهده بود. حتی تقاضای نمادهای به اصطلاح ریالی نیز آنچنان هم که مورد انتظار بود قوی نبود. واضح است با عرضه هایی که امروز صورت گرفت بازار فردا می تواند کمی قرمزتر از امروز باشد. اما به طور کلی انتظار اُفت های شدیدی وجود ندارد. چرا که اولاً بازار در نمادهای بزرگ حداقل در 10 نماد بزرگ و تاثیر گذار حمایت می شود و دوم اینکه هر آنکه قصد خروج از بازار را داشت تا به حال خارج شده است. تنها به دلیل ابهامات برجامی و بودجه ای بازار فعلاً خریدار قوی ندارد و پولهای بزرگ و هوشمند به اصطلاح در حساب کارگزاری ها نقد و یا در اوراق پارک شده است. نوسانگیران نیز تنها با بخشی از نقدینگی خود در بازار حضور دارند. البته بازار دارای اعتباراتی هم است که ارزش کل آنها بالغ بر 20 هزار میلیارد تومان می باشد و تسویه بخشی از این اعتبارات می تواند در 20 روز کاری آینده چالش برانگیز باشد. لذا این موضوع عمومیت ندارد و تنها بخش کوچکی از بازار که اولاً سال مالی اسفند ماهی هستند و یا کارگزاری کوچک هستند الزام به تسویه دارند. اینک بیش از هر زمان دیگری به توافق نزدیک شدیم و تمایلات برجامی از هر دو طرف ایرانی و آمریکایی به وضوح دیده می شود. اخبار حول برجام به سرعت تغییر می کنند و تحولات در این زمینه به حد نهایی خود رسیده است. به طور کلی توافق فعلی چیزی کمتر یا بیشتر از توافق قبلی برجام نیست و قرار است با تغییراتی جزئی نهایی شود. اما نکته بسیار مهم در خصوص تضامین کنگره است که قطعاً با ترکیب مجلس نمایندگان و سنای آمریکا و مخالفتهایی آنها در این خصوص دارند که حتی در بین نمایندگان دموکرات نیز دیده می شود، چنین تضامینی ارائه نخواهد شد. بنابراین با تغییر رئیس جمهور آمریکا، سرنوشت برجام جدید نیز ممکن است به برجام قبلی منتهی شود. لذا با عنایت به چنین رویه ای دلار آزاد نیز نمی تواند کاهش های جدی داشته باشد و خریداران دلار این مساله را مد نظر خواهند داشت. 4 تقاضای بسیار جدی برای دلار وجود خواهد داشت که خریداران ارزی برای آن دندان تیز کرده اند. تقاضای قاچاق که عمده آن بازار لوازم خانگی است در اولویت است. تقاضای خروج سرمایه از کشور، تقاضای ارز مسافرتی و تقاضا برای جایگزینی ماشین آلات مستعمل تقاضاهایی است که بازار دلار را گرم نگه خواهد داشت. از همه این تقاضاها برآورد دقیقی وجود ندارد ولی کشور ایران در تحریم ها آسیبهای جدی دیده است و ضعف زیرساختها و تجهیزات و استهلاک انباشته فوق العاده بالایی در آن مشاهده می شود. بنابراین تصور کاهش نرخ ارز در شرایط پسا برجامی تصوری خام و به دور از واقعیت های اقتصادی کشور است. از طرفی با نزدیک شدن به پایان پاندمی کرونا یک تقاضای انباشته مسافرتی نیز وجود خواهد داشت که خودش به تنهایی نسبت به سنوات قبل، می تواند رقم بزرگی باشد. در خصوص آزاد شدن دلار های بلوکه شد ایران در کره نیز قطعاً ریال آن قبلاً خرج شده است و قرار نیست این دلارها صَرفِ ارزپاشی در اقتصاد گردد. در دولت قبل در مشاجره روسای سازمان برنامه و بودجه و بانک مرکزی مشخص شد که رشد پایه پولی کشور به عنوان اصلی ترین عامل تورم در سال های اخیر چاپ پول به پشتوانه دلارهای بلوکه شده کشور بوده است. این موضوع برای اولین بار است که توسط مقامات رسمی عنوان می شد. در آن زمان، همتی، رئیس کل وقت بانک مرکزی عنوان کرد: “سال ۱۳۹۸ و ۱۳۹۹ عامل مسلط در رشد پایه پولی، تبدیل منابع ارزی مسدود وغیرقابل دسترس به ریال بوده است، در حالی که در سال های قبل از آن، عامل مسلط، بدهی بانکها بود که با تلاش بانک مرکزی در شرایط بسیار سخت مهار شد. مقاومت بانک مرکزی در برابر تبدیل منابع ارزی مسدودی به ریال، برای مقابله با رشد بیشتر در پایه پولی ونقدینگی و لذا، جلوگیری از کاهش بیشترارزش پول ملی و قدرت خرید مردم است.”
نظرها
هنوز نظری نوشته نشده.