
حافظ پلاس | رسانه ی تخصصی بازار سرمایه
گزارش 09 اسفند و پیش بینی بازار؛ تعادل در بازار؟!
۹ اسفند ۱۴۰۰ · 5 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
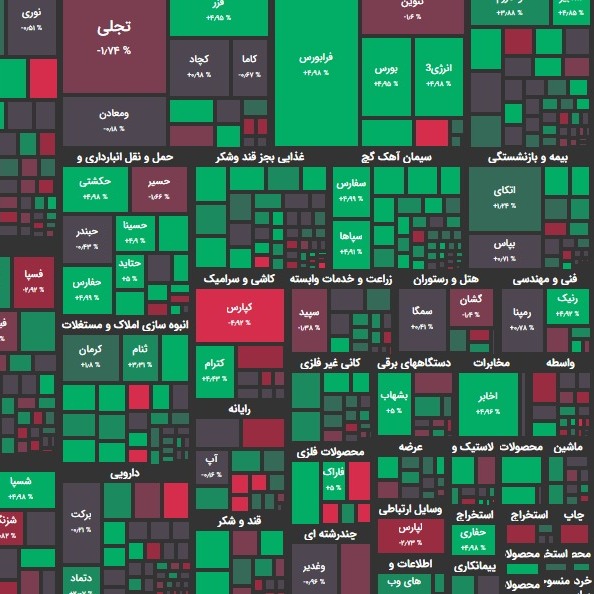
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با افزایش جزئی به رقم ۱ میلیون و 281 هزار واحدی رسید. شاخص هم وزن اما با رشد حدود یک درصدی، در رقم 333 هزار واحد بود. تاثیر در شاخص پارس و وغدیر بیشترین تاثیر مثبت؛ فملی و نوری بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 2400 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را پالایش و خودرو داشتند. بیشترین سهام پر تراکنش را خودرو و برکت داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 3 میلیارد تومان “منفی” بود. نرخ ارز و سکه به ترتیب در محدوده 25.990 تومان و 12.020.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 417 نماد مثبت بودند. از این تعداد 127 نماد با صف خرید به کار خود پایان دادند. در مقابل 226 نماد منفی بودند و از این تعداد نیز 43 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش ثشاهد و وسالت بیشترین صف خرید و غدشت و شپلی بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 330 میلیارد تومان صف خرید و 99 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها بالاس و ویسا بیشترین ورود نقدینگی حقیقی و ورازی و فاذر بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی 18.6 میلیون تومان خرید در برابر 13.2 میلیون تومان فروش بوده است. شرایط بازار امروز بازار امروز بهتر از روز قبل بود. تقریباً کوچکترها در مثبتها خود را تثبیت کردند و بزرگترها نیز نسبتاً متعادل بودند. انبوه سازی، خودروسازان، سیمان و بسیاری از نمادهای کوچکتر در محدوده های مثبت بودند. در بزرگرتها نیز فولادی ها نسبتاً مثبت بودند و سایر گروه ها متعادل و متمایل به منفی معامله شدند. لذا رشد شاخص هم وزن بسیار بیشتر از رشد شاخص کل بود. گروه خودرویی و فلزات اساسی بیشترین ورود پول حقیقی رو داشتند. انتظار می رود فردا گروه فلزی بیشتر مورد توجه قرار بگیرد. از جمله فولاد و فملی می توانند معاملات بهتری داشته باشند. کامودیتی ها در بازگشایی امروز ارقام مثبتی را ثبت کردند که بیش از هر چیز از بحران اوکراین نشات می گرفت. خروج پول نیز امروز به شدت کاهش یافته بود. در این شرایط درآمد ثابتها تراز منفی ثبت کردند. امروز در اتفاقی بسیار مهم ضوابط ناظر بر انتشار انواع صکوک توسط موسسههای اعتباری در بستر بازار سرمایه با تصویب شورای پول و اعتبار به شبکه بانکی کشور ابلاغ شد. انتشار صکوک با مجوز بانک مرکزی، موسسه اعتباری و اشخاص حقوقی مرتبط مجاز به خرید انواع صکوک مربوط به خود و سایر موسسههای اعتباری نیستند، موسسه اعتباری فقط مجاز به انتشار صکوک اجاره به شرط تملیک است، انتشار صکوک قابل تبدیل به سهام مطابق ضوابط بانک مرکزی از جمله ضوابط ابلاغ شده به موسسات اعتباری است. مهمترین ویژگی این اوراق به گفته بانک مرکزی، امکان استفاده از دارایی های رسوب شده برای گرفتن منابع و تسهیلات از محل آنها است. لذا از مهمترین نقاط قوت استفاده از انتشار صکوک برای بانکها علاوه بر تنوع بخشی ابزارهای مالی، افزایش توان تجهیز منابع مالی شبکه بانکی و امکان تسهیلات دهی بیشتر میباشد. پیش بینی بازار اقبال بازار به کوچکترها امروز بیش از هر زمان دیگری بود. بزرگترها نیز به دلیل رشد قیمتهای جهانی اوضاع معاملاتی بهتری نسبت به روز قبل داشتند. به تدریج محاسبات در خصوص پایان زود هنگام جنگ اوکراین رنگ باخته است و اینک پوتین همه اعتبار خود را برای موفقیت در این جنگ گذاشته است. در این شرایط ابهام در سرنوشت کامودیتی ها و انرژی به دلیل تحریم های شدید روسیه و جنگ اوکراین شدت گرفته است. اوکراین و روسیه یک تامین کننده فولاد، گاز، نفت و غلات هستند. دنیا اینک از هر زمان دیگری بیشتر به کمبود نزدیک است. این می تواند فرصتی بی بدیل برای کشورهای نفت خیر قلمداد گردد. از دیگر سود اینک اخبار مذاکرات نیز بار دیگر به سمت توافق چرخش کرده است. هنوز بحران اوکراین نتوانسته است توافق را زمین گیر کند و اینک در پایان ضرب الاجل فوریه و اعلام قریب الوقوع توافق قرار داریم. ایران و آمریکا در شرایط فعلی چاره ای جز توافق ندارند و اغلب پیش بینی ها حاکی از تعدیل خواسته ها و اعلام توافق است. بنابراین اگر به زودی توافق اعلام شود، بازار سهام می تواند روزهای پایانی اسفند خوبی را به پیش ببرد. در خبرهای اخیر عنوان شد که دولت مصمم است تا بر سود سپرده های حقوقی ها مالیات ببندد. حذف معافیت مالیات سود سپرده بانکی از اشخاص حقوقی خبر تازه ای نبود و قبلاً نیز در بودجه اِعمال شده بود اما این بار خبر می رسد که این طرح در صحن علنی نیز به تصویب رسیده است. بنابراین از سال آینده دو درصد مالیات برای ارائه خدمات منظور خواهد شد. حال پرسش در این است که این رویه چه تاثیری بر بازار خواهد داشت؟ صندوق های با درآمد ثابت اگرچه حقوقی هستند اما طبق یک قانون بالادستی معاف از مالیات می باشند. لذا مشکلی از این بابت این صدوق ها را تهدید نمی کند. بنابراین انتظار می رود این صندوق ها بزرگتر شوند. برآورد تحلیلگران حاکی از رشد 100 تا 150 هزار میلیارد تومانی منابع صندوق های با درآمد ثابت به دلیل اجرای قانون مالیات بر سپرده های حقوقی است. لذا منابع این صندوق ها صرف خرید اوراق بیشتری خواهد شد. افزایش تقاضا برای اوراق سبب کاهش نرخ بهره بدون ریسک در بازار می گردد. از طرفی به دلیل اینکه خود بانکها ممکن است با کسری منابع روبرو شوند ممکن است این طرح سبب افزایش نرخ سود بین بانکی گردد. اما به نظر می رسد بانک مرکزی برای این رویه نیز راه کار دارد. ابلاغ راه کار انتظار صکوک توسط نظام بانکی یکی از همین راه کارهاست. این برای اولین بار در شبکه بانکی است که صکوک یا اوراق اجاره منتشر می شود. بانکها می توانند منابع احتمالی خروجی از سپرده ها را به سمت صکوک سوق دهند. لذا این رویه از خروج منابع سنگین سپرده حقوقی ها از بانکها جلوگیری خواهد کرد. اما به هر حال یک سری منابع خارج خواهد شد که حد نهایی آن می تواند همان 100 تا 150 هزار میلیارد تومان ارزیابی گردد. لذا بازار سهام می تواند از این منظر منتفع گردد.
نظرها
هنوز نظری نوشته نشده.
