

حافظ پلاس | رسانه ی تخصصی بازار سرمایه
گزارش 14 اسفند و پیش بینی بازار؛ روزی برای برجامی ها؟!
۱۴ اسفند ۱۴۰۰ · 8 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
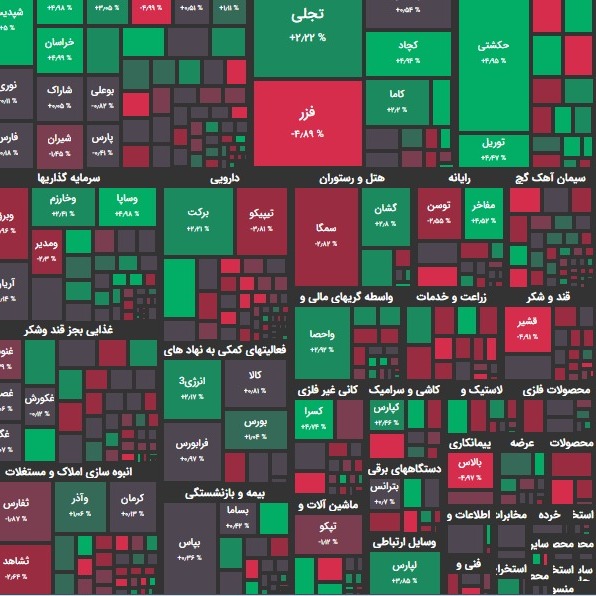
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با افزایش 1 و نیم درصدی به رقم ۱ میلیون و 298 هزار واحدی رسید. شاخص هم وزن اما با رشد نیم درصدی، در رقم 335 هزار واحد بود. تاثیر در شاخص فملی و کچاد بیشترین تاثیر مثبت؛ تیپیکو و شیران بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 3600 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را شستا و پالایش داشتند. بیشترین سهام پر تراکنش را شستا و فملی داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 42 میلیارد تومان “مثبت” بود. نرخ ارز و سکه به ترتیب در محدوده 25.520 تومان و 11.935.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 325 نماد مثبت بودند. از این تعداد 108 نماد با صف خرید به کار خود پایان دادند. در مقابل 312 نماد منفی بودند و از این تعداد نیز 68 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش فایرا و خودرو بیشترین صف خرید و فنفت و غدشت بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 333 میلیارد تومان صف خرید و 166 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها وبملت و خودرو بیشترین ورود نقدینگی حقیقی و تجلی و بپاس بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی 19.8 میلیون تومان خرید در برابر 13.8 میلیون تومان فروش بوده است. شرایط بازار امروز بازار امروز نوساناتی افزایشی را از خود نشان داد. تقریباً صنایع برجامی و کامودیتی محور بورس تهران از بیشترین تقاضا برخوردار بودند. سقف های قیمتی عجیبی در کامودیتی ها در حال رقم خوردن است که تاثیر به سزایی در افزایش تقاضا در بازار امروز داشت. خودروسازان، بانکها، فلزی ها، معدنی ها و تا حدی پاایشگاه ها از مهمترین گروه های پر تقاضای بازار امروز بودند. رشد نمادهای کامودیتی بیس بورس تهران سبب شد تا شاخص کل رشدی حدود 3 برابر شاخص هم وزن را امروز نشان دهد. این اتفاقات، همراه با شاخص های ورود پول حقیقی به بازار، سرانه مثبت پول خرد حقیقی و خروج نسبتاً سنگین نقدینگی حقیقی ها از صندوق های با درآمد ثابت همراه بود. تقریباً ورود پول نسبتاً مناسبی به بازار را شاهد بودیم. این اتفاق به همراه خروج سنگین پول از صندوق های با درآمد ثابت در ماه های اخیر بی سابقه بود. با انتشار اخبار مثبتی از وین مبنی بر نوشته شدن متن نهایی و پس از سفر گروسی به تهران، شیب کاهش قیمت دلار شدید شد و به کانال 25 هزار تومانی وارد گردید. نرخ بهره بین بانکی این هفته اندکی کاهش یافت و به 20.3% رسید. در هفته گذشته همچنین بازار سرمایه همچنان خریدار اصلی اوراق بدهی دولتی بود و تقریباً 2 هزار میلیارد تومان از این نوع اوراق را خریداری کرد. میانگین نرخ میانگین YTM اسناد خزانه اسلامی به محدوده 22 درصد رسید. مالیات بر سود سپرده بانکی حقوقی ها در سال 1401 یک دلیل عمده این کاهش است. از طرفی امسال تجارت خارجی ایران به ۱۰۰ میلیارد دلار نزدیک شد که ۸۰ میلیارد دلار آن بدون نفت بود. گفته شده سال آینده ارز ۴۲۰۰ نداریم. در همین زمینه رئیس کمیسیون برنامه و بودجه مجلس اعلام کرد: “دولت در لایحه پیشنهادی ارز ۴۲۰۰ را حذف کرده بود و به جای آن حدود ۱۷۸ هزار میلیارد تومان یارانه ریالی اختصاص داده بود که ۶۶ هزار میلیارد تومان آن برای جبران حذف ارز ترجیحی کالاهای اساسی و ۱۰۲ هزار میلیارد نیز برای خرید تضمینی گندم و دارو اختصاص پیدا کرده است. کمیسیون تلفیق یارانه ریالی دولت را به ۲۵۰ هزار میلیارد رساند و ۹ میلیارد دلاری که مجلس تصویب کرد در حقیقت در قالب همین ۲۵۰ هزار میلیارد تومان خواهد بود. ۶۶ هزار میلیارد تومانی که برای جبران حذف ارز ترجیحی اختصاص داده شده، به شکل کارت اعتباری خرید کالا در اختیار یارانه بگیران قرار خواهد گرفت.” رسیدن موجودی انبارهای مس LME به کمترین سطح از سال 2005 سبب افزایش این فلز گرانبها شد. قیمت مس برای تحویل در ماه مه در بازار Comex در نیویورک افزایش یافت و به 10910 دلار در هر تن رسید که بیش از 3 درصد بیشتر از قیمت پایانی روز پنج شنبه بود. موجودی ذخایر مس با 69825 تن کمترین میزان از سال 2005 است. گلدمن ساکس پیش بینی میکند با توجه به ریسک اختلالات ناشی از عرضه با توجه به بحران روسیه و اوکراین، قیمت مس طی 12 ماه به 12,000 دلار به ازای هر تن برسد. روسیه بازیگر اصلی مس نیست و حدود 3.5 درصد مس جهان را تولید می کند. با این حال، کالاها در این هفته بصورت دسته جمعی بازار صعودی خود را تمدید کردند زیرا جنگ به ترس از کاهش عرضه دامن زده است. پلتس آخرین نرخ متانول CFR چین که مقصد عمده صادرات ایران هست 390 دلار گزارش کرده است که 25 دلار نسبت به هفته گذشته افزایش نشان می دهد. شاخص دلار طی معاملات هفته گذشته با قدرت سقف و مقاومت 97.5 واحد را از پیش روی برداشت. با توجه به آرایش نمودار به نظر می رسد نمودار به سمت 100 واحد در این شاخص حرکت کند. درگیری نظامی روسیه و اوکراین، بازار نفت را وارد مرحله جدیدی کرده و نگرانیها از اختلال عرضه در بازار، باعث شده تا بهای شاخصهای آتی بازار نفت طی ۳ روز گذشته و از زمان بازگشایی بازار هفتگی طلای سیاه حدود ۱۵ درصد رشد کند. دادههای Kpler تخمین میزند که ایران تا اواسط فوریه 100 میلیون بشکه بصورت شناور ذخیره خواهد داشت، این بدان معنی می باشد که میتواند 1 میلیون بشکه در روز یا 1 درصد از عرضه جهانی را برای حدود سه ماه افزایش دهد، اما این تنها یک افزایش کوتاه مدت خواهد بود. رشد 5.35 درصدى قیمت اوره خلیج فارس و رسیدن قیمت به 837 دلار را نیز شاهد بودیم. شاخص قیمت گاز در اروپا از ۲۰۰ یورو هم گذشت که معادل نفت ۳۶۵ دلار در هر بشکه است. بحران روسیه و اوکراین تهدیدی برای عرضه بسیاری از کالاها فراتر از بخش انرژی است. تقریباً همه شرکت ها در تمام صنایع و بازارها باید زنجیره تأمین و استراتژی های مدیریت هزینه خود را مورد ارزیابی مجدد قرار دهند. نرخ سود بین بانکی ر شد قیمت متانول در پلتس کا هش محسوس ذخایر جهانی مس سنا ریوهای قیمت نفت از دیدگاه موسسه کپلر نمود ار بلند مدت قیمت روی جهانی بازده ی اخزاها در مسیر کاهش بیشتر اهداف شاخص دلار؛ نمودار از مجید حصاری فروش ار واق بدهی در بورس رشد دوبا ره اوره جهانی عبور روی جهانی از 4 هزار دلار رشد عجیب ق یمت جهانی گاز سهم روسیه، چین و بلاروس از کامودیتی ها شانس 12 هزار دلاری مس جهانی تمرکز معادن ا وکراین در شرق این کشور رشد عجیب قیمت گندم شرایط قیمت جهان ی نفت اهداف روی جهانی؛ نمودار از مجید حصاری شکست مقاومتها در مس جهانی؛ نمودار از مجید حصاری پیش بینی بازار همانطور که انتظار می رفت بازار امروز تحت تاثیر اخبار برجام قرار داشت. با افزایش شانس توافق هسته ای و گمانه های نسبت به اعلام قریب الوقوع این توافق، افزایش تقاضای نسبتاً محسوسی در بازار امروز را شاهد بودیم. اگرچه بازار با عرضه هایی هم همراه بود. اما برخی نمادهای تاثیرگذار توانستند با صف خرید بسته شوند. البته تنها موضوع پر اهمیت برای بازار، موضوع توافق نبود و سفر گروسی، رئیس کل آژانس بین المللی انرژی اتمی، به تهران و کنفرانس خبری وی برای سرمایه گذاران از اهمیت به سزایی برخوردار بود. رئیس آژانس بینالمللی انرژی اتمی میگوید: “تا زمانی که ایران مسائل خود را با آژانس حل نکند، توافق هستهای ممکن نیست.” همچنین یک منبع مطلع تاکید کرد که: “غیر از موضوع پادمانی، دستکم ۳ موضوع دیگر نیز هنوز باقیست و گفتگوها درباره آن ادامه خواهد داشت.” رئیس سازمان انرژی اتمی در نشست خبری مشترک با رافائل گروسی اعلام کرد: “مسائل باقیمانده را با آقای گروسی مرور کردیم و به یک جمع بندی رسیدیم. بنا شد تا آخر خرداد مدارکی که لازم است بین سازمان و آژانس تبادل بشود” اظهارات اسلامی بسیار مهم بود چرا که نشان می دهد ایران و آژانس به توافقاتی رسیده اند و ظاهراً مساله ای سد راه اعلام توافق نخواهد بود. بازار اهمیت خاصی برای این کنفرانس قائل بود. شاید بخاطر همین بود که بعد از این اظهارات شاهد رِنج های مثبت در بازار بودیم. دلار آزاد نیز پس از این کنفرانس باز هم کاهشی شد. بازار حتی لحن گروسی را نیز تجزیه و تحلیل کرد و عده ای وی را در کنفرانس خبری خوشحال ارزیابی کردند. به هر حال مسائل برجام و آژانس در هم تنیده شده است و به نظر می رسد توافق بتواند تا پایان این هفته اعلام گردد. اما با رشد نرخ های جهانی، صنایع کامودیتی محور بورس تهران نیز از تقاضا بی نصیب نماندند. سرب و روی کاران، آلومینیوم کاران، اوره سازان، با شدت کمتر متانول سازان، معدنی ها و حتی پالایشگاه ها در کانون توجه ها بودند. تکمیل شدن الگوهای اصلاحی در بسیاری از صنایع از جمله فلزی ها نیز به کمک این تقاضا آمد. پیش بینی می شود تداوم رشد قیمتهای جهانی، به خوبی اثرات کاهش احتمالی نرخ ارز را پوشش دهد و بازار از بحران کاهش احتمالی نرخ ارز تحت تاثیر توافق عبور نماید. در حقیقت این خوش شانسی بازار است که جنگ اوکراین با توافق احتمالی برجام روی می دهد. از طرفی پایان قریب الوقوع پاندمی کرونا نیز به خودی خود به کمک کامودیتی ها آمد و در شرایطی که احتمال افزایش نرخ بهره در اقتصادهای بزرگ وجود دارد، سنگین شدن کفه تقاضا مانع افت کامودیتی شده است. لذا در مجموع پیش بینی می شود فردا بازار مثبت و متعادلی را شاهد باشیم. اگر اتفاق خاصی را شاهد نباشیم بازار حتی پتانسیل مثبت تر شدن را نیز دارد اما محدوده 1 میلیون و 320 هزار واحدی به عنوان یک مقاومت کوتاه مدت در انتظار بازار است. اگر کاهش جدی در نرخ ارز نیز رخ ندهد بازار پتانسیل رشد ملایم و ممتد را تا پایان فصل مجامع را خواهد داشت.
نظرها
هنوز نظری نوشته نشده.