
گزارش 21 اسفند و پیش بینی بازار؛ توافق موقت روی میز وین؟!
۲۱ اسفند ۱۴۰۰ · 5 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
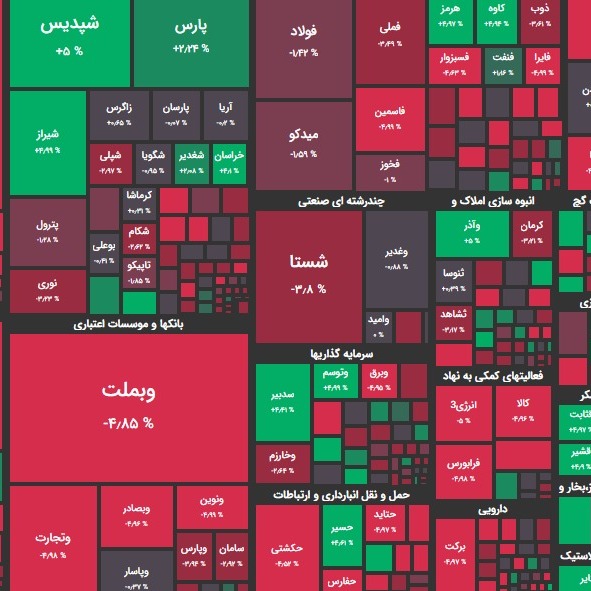
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با کاهشی حدود 1 درصدی به رقم ۱ میلیون و 332 هزار واحدی رسید. شاخص هم وزن نیز تحت همین شرایط، در رقم 339 هزار واحد بود. تاثیر در شاخص شپدیس و کچاد بیشترین تاثیر مثبت؛ فملی و شبندر بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 3700 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را خودرو و وبملت داشتند. بیشترین سهام پر تراکنش را شستا و خودرو داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 700 میلیارد تومان "منفی" بود. نرخ ارز و سکه به ترتیب در محدوده 25.770 تومان و 12.400.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 187 نماد مثبت بودند. از این تعداد 75 نماد با صف خرید به کار خود پایان دادند. در مقابل 462 نماد منفی بودند و از این تعداد نیز 113 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش خآهن و ختراک بیشترین صف خرید و غدشت و خساپا بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 197 میلیارد تومان صف خرید و 257 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها پارس و شیراز بیشترین ورود نقدینگی حقیقی و وبملت و شبندر بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی 14.9 میلیون تومان خرید در برابر 15.4 میلیون تومان فروش بوده است. شرایط بازار امروز بازار امروز با فشار عرضه نسبتاً سنگینی آغاز شد و این عرضه ها کم و بیش تا پایان وقت ادامه داشت. خودروسازان، بانکها، پالایشگاه ها، فلزی ها، هلدینگهای وابسته و بسیاری از نمادهای کوچک در محدوده منفی قرار گرفتند. تنها برخی نمادها در گروه پتروشیمی از جمله اوره سازان و از جمله در غذایی ها و زراعتی ها تعدادی نماد مثبت دیده می شد. حاشیه های جدی که برای برجام ایجاد شده است یک دلیل مهم شرایط منفی در بازار امروز بود. واضح است در این شرایط خروج نسبتاً سنگین نقدینگی حقیقی ها را داشتیم. لذا بدترین نسبت ورود پول به ارزش معاملات در یک ماه اخیر به ثبت رسید. حدود 17 درصد از ارزش معاملات خرد سهام، خروج پول حقیقی بود. همچنین در معاملات امروز سرانه معاملات حقیقی و تراز درآمدثابتها نیز ارقام منفی را ثبت کرد. امروز نرخ سود بین بانكي با 0.05% کاهش به 20.25% رسید. امروز مجید عشقی رییس سازمان بورس با بیان اینکه از ابتدای سال تا کنون حدود 600 هزار میلیارد تومان از طریق روشهای مختلف از جمله هشت هزار میلیارد تومان عرضه اولیه و 224 هزار میلیارد تومان اوراق بدهی تامین مالی در بازار سرمایه انجام شده است، گفت: "امسال 100 هزار میلیارد تومان اوراق از سوی دولت تسویه شده است. تا پایان روز شنبه ۲۱ اسفند ماه ۱۴۰۰ سود سهام عدالت سال ۱۳۹۹ به ۴۳ میلیون نفر سهامدار از طریق سجام طی یک مرحله واریز خواهد شد." رئیس سازمان بورس همچنین در پاسخ به سوال خبرنگاران درباره مصوبه مجلس در مورد مالیات تعلق گرفته به سپرده شرکتها گفت: "صندوقهای سرمایهگذاری قانونا معاف از مالیات هستند و ما هم اعتقاد داریم که معاف باشند. با سازمان امورمالیاتی در تعامل هستیم که ابهام را برطرف کنیم. اما قطعا صندوقها در ماده ۱۴۳معاف از مالیات هستند. در حال مذاکره با سازمان امورمالیاتی هستیم و به محض مشخص شدن نتیجه، آن را اعلام میکنیم." در بازارهای جهانی نیز نوسانات در پایان معاملات هفته نسبتاً شدید بود. در حالی که تجار در حال ارزیابی بهبود چشمانداز عرضه هستند که در هفتههای اخیر بهدلیل جنگ اوکراین مختل گشته است قیمت نفت در پایان معاملات روز جمعه شاهد افزایش بود اما در مجموع معاملات هفتگی شاهد شدیدترین کاهش از ماه نوامبر تاکنون بود. تحلیلگران بازارهای کالایی معتقدند بحران اوکراین و روسیه همچنان موجب تقویت قیمت ها در بازار فلزات گرانبها خواهد شد. به گفته وی این بحران تبعاتی همچون رشد تورم، کندی رشد اقتصادی و کاهش شتاب بالا بردن نرخ بهره توسط بانک های مرکزی جهان خواهد داشت. بر اساس ارزیابی شاخص فد واچ، با توجه به ادامه روند افزایشی نرخ تورم آمریکا در ماه فوریه، ارزیابی تحلیلگران و فعالان تجاری از شانس افزایش حداقل 0.25 درصدی نرخ بهره در ماه مارس به 94 درصد رسیده است. در عین حال سوددهی اوراق قرضه ده ساله خزانه داری آمریکا دیروز شاهد افزایش بود. [caption id="attachment_74650" align="aligncenter" width="1280"] کاهش نرخ سود بین بانکی[/caption] [caption id="attachment_74649" align="aligncenter" width="1280"] بدترین نسبت خروج پول به ارزش معاملات در ماه گذشته[/caption] [caption id="attachment_74648" align="aligncenter" width="1280"] رشد قیمت متانول[/caption] [caption id="attachment_74647" align="aligncenter" width="1280"] رشد بازدهی اوراق قرضه آمریکا[/caption] [caption id="attachment_74646" align="aligncenter" width="1280"] مسیرهای ورود گاز به اروپا[/caption] [caption id="attachment_74645" align="aligncenter" width="945"] میزان رشد قیمت بنزین در کشورها[/caption][caption id="attachment_74643" align="aligncenter" width="1242"] توانایی اوپک پلاس در افزایش تولید نفت[/caption] [caption id="attachment_74639" align="aligncenter" width="959"] قیمت جهانی اوره[/caption] [caption id="attachment_74638" align="aligncenter" width="1280"] اهداف 200 دلاری قیمت نفت؛ نمودار از مجید حصاری[/caption] [caption id="attachment_74637" align="aligncenter" width="1170"] هزینه سنگین پر شدن ذخایر گاز اروپا[/caption] پیش بینی بازار در حالی همگان در انتظار اعلام قریب الوقوع توافق برجام بودند اما با کارشکنی های روسیه و درخواستهای فرابرجامی ایران، اینک این توافق به بن بستی ناخواسته رسیده است. بن بستی که از آن به عنوان اثرات عوامل خارجی یاد می شود. اما هیچکس به طور مشخص این عوامل خارجی را بازگو نمی کند. واضح است که در این شرایط، بازار سهام به شدت تحت تاثیر قرار بگیرد. چرا که انتظاراتی که داشت برآورده نشد. اما بازار را در منفی ها به نسبت خوب خریدند. سرانه خرید حقیقی که در ابتدا به شدت منفی بود رفته رفته بهبود یافت. حقوقی ها کف بازار را به خوبی بسته بودند. لذا انتظار می رود فردا به تدریج از نیمه دوم از شدت منفی ها کاسته شود و نمی توان گفت که یک شنبه ای سیاه رقم می خورد. درخواستهای روسیه مبنی بر معافیت تحریمی یا تضامین از آمریکا در خصوص مبادلات این کشور با ایران به ظاهر به بن بستی جدید در توافق تبدیل شده است. جنگ اوکراین و تحریم های روسیه دلیلی مبنی بر این نوع نگاه روسیه است. واضح است که روسیه از رفع تحریم های ایران نفع نمی برد و رفع تحریم های ایران می تواند تا حدی بر فشار در بازارهای انرژی بخصوص قیمت نفت بکاهد. بنابراین روسیه انگیزه زیادی برای اعلام قریب الوقوع توافق ندارد. واضح است که سنگ اندازی می کند. اما در دیگر سو به نظر می رسد طرف ایرانی نیز از تاخیر در اعلام توافق ناخشنود نیست. ظاهراً ایران نیز این فرصت را غنیمت شمرده و درخواستهای فرا برجامی خود را دوباره مطرح کرده است. لغو تحریم نهادها بخصوص بیت رهبری و سپاه پاسداران اینک روی میز وین قرار دارد. به اعتقاد کارشناسان سیاسی، این فشارها ممکن است نهایتاً باعث شود تا برجام به نوعی توافق موقت تغییر مسیر دهد. چرا که از نظر طرف غربی ادامه رویه فعلی غیرممکن است. فاصله گریز هسته ای ایران تنها به چند هفته تقلیل یافته است و فرصتها مثل ابر بهاری می گذرد. لذا غربی ها مایل هستند به سرعت با ایران به توافق برسند؛ چراکه در غیر اینصورت برجام با خطر از هم پاشیدگی روبرو می شود و ممکن است بلوک غرب و شرق به سمت نوعی درگیری پیش بروند که مطلوب هیچ کدام از طرفین نیست. بنابراین علیرغم این سنگ اندازی ها و فشارها، به نظر می رسد موضوعات پیش آمده ظرف یکی دو هفته اتی حل و فصل گردد و توافق نیز اعلام شود. در غیر اینصورت احتمال اعلام نوعی توافق موقت که توانمندی هسته ای ایران را محدود و فروش نفت این کشور را رفع تحریم کند دور از ذهن نیست.
نظرها
هنوز نظری نوشته نشده.