
گزارش 23 اسفند و پیش بینی بازار؛ پایانی متعادل؟!
۲۳ اسفند ۱۴۰۰ · 6 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
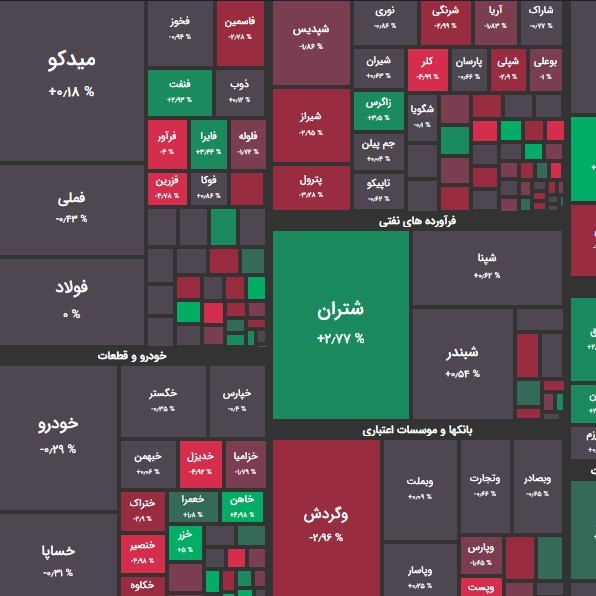
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز بدون تغییرات خاصی رقم ۱ میلیون و 334 هزار واحدی رسید. شاخص هم وزن نیز تحت همین شرایط، در رقم 338 هزار واحد بود. تاثیر در شاخص کگل و ومعادن بیشترین تاثیر مثبت؛ شپدیس و کچاد بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 2600 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را پالایش و کدما داشتند. بیشترین سهام پر تراکنش را شستا و کدما داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 350 میلیارد تومان “منفی” بود. نرخ ارز و سکه به ترتیب در محدوده 25.920 تومان و 12.540.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 270 نماد مثبت بودند. از این تعداد 89 نماد با صف خرید به کار خود پایان دادند. در مقابل 342 نماد منفی بودند و از این تعداد نیز 72 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش وسالت و واحصا بیشترین صف خرید و غدشت و وحافظ بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 201 میلیارد تومان صف خرید و 127 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها مبین و تجلی بیشترین ورود نقدینگی حقیقی و شلرد و شبندر بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی 15.3 میلیون تومان خرید در برابر 13.9 میلیون تومان فروش بوده است. شرایط بازار امروز نوسانات محدود بازار امروز نیز ادامه داشت. در حالی که بازار از ابتدای وقت با یک موج تقاضا سعی در رشد رو به جلو داشت اما در ساعات میانی موج عرضه ها فرا رسید و اجازه عرض اندام به بازار را نداد. محصولات شیمیایی، فرآورده های نفتی، بانکها، بیمه، فلزات اساسی، کانه های فلزی، خودرو و سرمایه گذاری ها به ترتیب از جانب حقیقی ها پر عرضه بودند. در آن سو سه گروه تامین آب و برق یا تامین کنندگان یوتیلیتی، دستگاه های برقی، مخابرات، پیمانکاری صنعتی، ساخت محصولات فلزی، محصولات کاغذی، حمل و نقل و اطلاعات و ارتباطات توانستند به ترتیب بیشترین نقدینگی حقیقی ها را جذب کنند. امروز شیب خروج نقدینگی حقیقی ها نیز افزایش یافت. از طرفی سرانه خرید حقیقی ها نیز همچنان ارقام منفی را ثبت کرد. امروز در مجمع غدیر عنوان شد: “متانول، اوره و پلی اتیلن به عنوان مواد خام در نظر گرفته شد بود و با تلاش همکاران موفق شدیم عوارض صادرات این بند را حذف کنیم.” طبق اعلام بانک مرکزی تولید ناخالص داخلی کشور با احتساب نفت و بدون احتساب نفت در ۹ ماهه سال جاری به قیمتهای ثابت سال ۱۳۹۵ نسبت به دوره مشابه سال قبل به ترتیب از افزایش ۴.۱ و ۳.۴ درصدی برخوردار بوده است. همچنین بانک مرکزی اعلام کرد: “نقدینگی در پایان دی ماه امسال به بیش از ۴۵۰۱ هزار میلیارد تومان رسید که نسبت به ماه مشابه سال گذشته رشد ۳۹.۸ درصدی را نشان میدهد. به طور کلی میانگین رشد نقدینگی در ده ماه نخست امسال برابر با ۴۰.۲ درصد بوده که نسبت به مدت مشابه سال گذشته رشد ۴.۲ واحد درصدی را نشان میدهد. پایه پولی نیز در پایان دی ماه حدود ۵۶۸ هزار میلیارد تومان گزارش شده که نسبت به ماه مشابه سال گذشته افزایش ۳۵.۵ درصد داشته است.” در خصوص نماگرهای بانک مرکزی تحلیلگران معتقدند: “افزایش ۴۶.۱ درصدی بدهی بانکها از بانک مرکزی نکته نگران کننده آمارهای منتشر شده است؛ بهگونهای که بدهی بانک ها به بانک مرکزی در پایان دی ماه به بیش از ۱۷۵ هزار میلیارد تومان رسیده است.” نقدینگی در پایان دی ماه پیش بینی بازار در حالی که امروز بازار متعادلی را به پایان رساندیم، اما فضای صبر و انتظار در بازار با چاشنی عرضه ها حکم فرما بود. این روزها واپسین روزهای فروش سهامداران خرد برای تامین نقدینگی در سال 1400 می باشد. بنابراین بخشی از فشار فروش به تدریج کاهش خواهد یافت. بخشی از این سهامداران به دلایلی همچون پایان سال مالی برخی از کارگزاری ها و الزاماتی که در خصوص این تسویه ها وجود دارد، فروشنده هستند. اما سرمایه گذاران حقوقی، شرکتهای سرمایه گذاری و صندوق هایی که سال مالی اسفندی دارند همچنان به جهت شناسایی سود تا واپسین روزهای سال می توانند فروشنده باشند. نکته ای که این روزها مطرح است در خصوص سرانه خرید حقیقی هاست که ارقام منفی را ثبت می کند. ثبت ارقام منفی سرانه خرید از زمانی که ابهام در برجام وارد شد شدت گرفته است. این متغیر به همراه ارقام ورود نقدینگی حقیقی ها برای بازار سهام از اهمیت به سزایی برخوردار است. اگر سرانه ها به سمت مثبت شدن پیش نرود ممکن است بازار سهام بار دیگر وارد یک اصلاح گردد. اما این اصلاح به دلیل قرارگیری شاخص ها و قیمتها در سطوح ارزندگی می تواند محدود باشد. امروز بازگشایی قیمتهای جهانی را داشتیم که به دلیل اخبار موفقیت نسبی از مذاکرات روسیه و اوکراین بار دیگر تحت فشار محدودی قرار گرفتند و منفی شدند. چهارشنبه این هفته احتمالاً بالاخره پس از مدت ها فدرال رزرو اولین افزایش نرخ بهره را اعمال خواهد کرد. لذا در چند روزه منتهی به این رویداد، نوسانات بازارها زیاد خواهد بود چرا که هنوز میزان افزایش نرخ قطعی نشده است. افزایش نرخ بهره فدرال به همراه اخبار نوعی صلح بین روسیه و اوکراین، می تواند فشار بیشتری بر کامودیتی ها وارد کند و بورس تهران نیز تا حدی می تواند از این منظر تحت فشار باشد. هر چند روز گذشته هم عنوان شد که بورس تهران در زمان رشد کامودیتی ها به دلیل همین نا اطمینانی ها این متغیر را آنچنان که باید و شاید در نرخ ها لحاظ نکرده بود. اخبار مذاکرات برجام نیز به سرعت در حال تغییر و تحول است. در همین زمینه وال استریت ژورنال به نقل از یک مقام آمریکایی مدعی شد: “واشنگتن برای نجات توافق هستهای ایران، با روسیه بر سر تحریم های مرتبط با اوکراین مذاکره نخواهد کرد. اگر مسکو هفته آینده از تقاضای خود به عنوان معافیتها عقبنشینی نکند، واشنگتن راههای جایگزین برای معامله بدون روسیه را بررسی خواهد کرد. آمریکا درباره معافیت تحریمهای مربوط به اوکراین علیه روسیه برای نجات توافق هستهای ایران مذاکره نمیکند؛ در عوض ما تلاش میکنیم به توافقی جایگزین دست پیدا کنیم تا اگر کرملین از خواستههای لحظه آخری خود عقب نشینی نکرد، روسیه را از توافق جدا کنیم “ امروز وزیر امور خارجه قطر با لاوروف در مسکو دیدار می کند. ظاهراً وزیر امور خارجه قطر از طرف آمریکا مامور به این مذاکره است. فردا هم امیر عبدالهیان وزیر امور خارجه ایران راهی مسکو می شود تا با لاوروف دیدار کند. بنابراین اگر روسیه از مواضع جدید خود در قبال برجام کوتاه نیاید احتمالاً راه کارهای جایگزین انجام خواهد شد. چین می تواند در این زمینه نقش جایگزینی روسیه را بازی کند. به هر حال فرصت محدود است و غرب نیز همانند ایران به توافق نیازمند است. اینک توافق روی میز است و تنها این اقدامات روسیه است سبب تاخیر اعلام توافق شده است. البته ایران نیز در این فرصت سعی در افزایش خواسته های خود کرده است اما به نظر می رسد خواسته های ایران در لحظات نهایی تعدیل خواهد شد و فعلا ًتنها عامل تاخیر در اعلام توافق ناشی از تعلل روسیه است. اگر این تاخیرها از حدی بیشتر شود بیم آن می رود که خبر اعلام توافق تاثیر مثبت آنچنانی دیگر در بازار نداشته باشد. از طرفی تاخیرهای بیش از حد همچنان خطر فروپاشی توافق را نیز بیشتر می کند. مساله موشکی روز گذشته نیز فعلاً واکنشهای چندانی را در غرب خصوصاً از طرف آمریکایی ها در بر نداشت و می توان آن را خاتمه یافته تلقی کرد.
نظرها
هنوز نظری نوشته نشده.