
گزارش 24 اسفند و پیش بینی بازار؛ توجه ویژه به خودروسازان؟!
۲۴ اسفند ۱۴۰۰ · 8 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
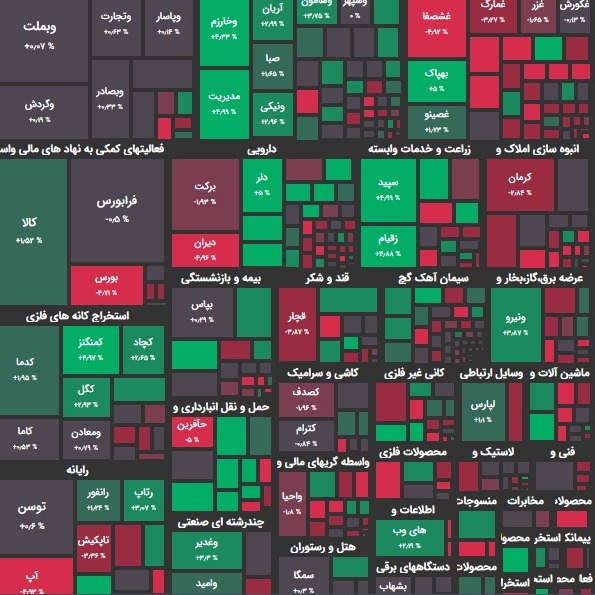
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با افزایشی جزئی به رقم ۱ میلیون و 337 هزار واحدی رسید. شاخص هم وزن نیز تحت همین شرایط، در رقم 340 هزار واحد بود. تاثیر در شاخص کگل و خودرو بیشترین تاثیر مثبت؛ کچاد و شتران بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 2700 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را خودرو و شتران داشتند. بیشترین سهام پر تراکنش را خودرو و شستا داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 200 میلیارد تومان “منفی” بود. نرخ ارز و سکه به ترتیب در محدوده 26.000 تومان و 12.450.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 318 نماد مثبت بودند. از این تعداد 88 نماد با صف خرید به کار خود پایان دادند. در مقابل 312 نماد منفی بودند و از این تعداد نیز 66 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش وسالت و ورنا بیشترین صف خرید و غدشت و وحافظ بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 379 میلیارد تومان صف خرید و 285 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها خگستر و فنفت بیشترین ورود نقدینگی حقیقی و شتران و شپنا بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی 15.3 میلیون تومان خرید در برابر 13.9 میلیون تومان فروش بوده است. شرایط بازار امروز نوسانات مثبت تری امروز از بازار شاهد بودیم اما ارزش معاملات خرد سهام نسبت به روز قبل تغییر چندانی نداشت. خودروسازان، غذایی ها، یوتیلیتی ها، برقی ها، پیمانکاران و حمل نقل از جمله گروه هایی بودند که به ترتیبی بیش از سایر گروه ها، مورد توجه حقیقی ها قرار گرفتند. در آن سو فراورده های نفتی، فلزات اساسی، شیمیایی، کانه های فلزی، سرمایه گذاری ها، سیمان، بیمه و بانکها به ترتیب با خروج نقدینگی حقیقی ها مواجه بودند. برآیند معاملات امروز نیز خروج نقدینگی حقیقی ها را ثبت کرد و درآمد ثابتها توانستند اندکی تراز مثبت را ثبت نمایند. در مورد مالیات بر صندوق های با درآمد ثابت، خدابخش، نایب رییس هیات مدیره سازمان بورس گفت: “براساس قانون، درآمد صندوقها معاف از مالیات هستند، بنابراین بحث مالیات بر سپردهها در صندوقهای سرمایه گذاری نباید اجرا شود، زیرا قانون دائمی در مورد این صندوقها وجود دارد که درآمد آنها معاف از مالیات هستند. نوع دارایی صندوقها قابل تغییر است و اگر شاهد اثر منفی این اتفاق بر عملکرد صندوقها باشیم، مجبور خواهیم شد تا به جای سهم سپردههای بانکی در صندوقهای سرمایهگذاری، سهم اوراق در این صندوقها را افزایش دهیم. اگر تفسیر دیگری صورت گیرد، مبنی بر اینکه که صندوق های سرمایهگذاری به دلیل حقوقی بودن باید مشمول قانون بودجه شوند، در آن زمان تدابیری برای نصاب صندوقها در سازمان شکل خواهد گرفت تا بتوانیم این موضوع را تا حدودی برطرف کنیم. خواسته سازمان بورس این است تا صندوقها که عملا ماهیت حقیقی دارند و برای انجام امور حرفهای ماهیت حقوقی پیدا کردهاند، باید از مالیات معاف شوند تا شاهد رونق سرمایه گذاری در بازار سرمایه باشیم.” پیش بینی بازار بازار سهام امروز شرایط به مراتب بهتری از روز قبل را تجربه کرد و تعداد زیادتری از گروه ها به محدوده مثبت وارد شدند. افزایش تقاضا در خودروسازان تاثیر به سزایی از القاء جو مثبت در کلیت بازار به خصوص نمادهای شاخص هم وزن یا کوچکترها داشت. سرانه های خرید نیز نسبت به دیروز بهبود یافته بود اما همچنان در مقادیر منفی سیر می کرد. به جرات می توان گفت که اگر ترس از عرضه ها نبود حتی صفوف خرید نیز در بازار تشکیل می شد. امروز آخرین روز مهلت فروش سهامداران خرد به جهت دریافت نقدینگی در سال 1400 است. لذا بخشی از فروش سهامداران خرد به این عامل می تواند ارتباط داشته باشد. هر چند این عامل تاثیر خیلی بزرگی در روند بازار ندارد. بازار امروز سعی زیادی در رشد متوازن داشت اما قدرت لازم را نداشت. نمادهای کوچک سرانه خرید بهتری داشتند. لذا امروز رشد شاخص هم وزن بیشتر از شاخص کل بود. البته در بزرگترها نیز سرانه ها نسبتاً بهتر بود. اما شرایط بازار امروز باعث خواهد شد که فردا بازاری متعادل و احتمالاً متمایل به منفی را خصوصاً در نیمه ابتدایی بازار شاهد باشیم اما نیمه دوم بازار فردا می تواند متفاوت شود. فارغ از مسائل برجام و حاشیه های پیرامون آن، اصلاح قیمتهای جهانی بخصوص قیمت جهانی نفت به عنوان یک متغیر منفی تاثیرات خودش را در بازار امروز داشت. اگر خبر واگذاری بلوکهای خودروئی نبود نمی توان انتظار بهبود در معاملات امروز را داشت. لذا این اتفاق تاثیر به سزایی در روند مثبت بازار داشت. امروز گفته شد سهام ایران خودرو و سایپا به صورت بلوکی عرضه می شود و پول این واگذاری وارد این دو شرکت خواهد شد. در همین زمینه فاطمی امین، وزیر صمت شامگاه دوشنبه در نشست خبری گفت: “ارزیابی سهام ایران خودرو و سایپا آغاز شده و سال آینده این سهام به صورت بلوکی در بورس عرضه خواهد شد که گام بلندی در این راستا است و وزارت صمت از دولتی بودن خودروسازان خلاص خواهد شد. ۲۵ درصد سهام ایران خودرو و ۴۰ درصد سهام سایپا که در حقیقت خود سهامداری است واگذار شود و همان طوری که رئیسجمهوری اعلام کردند واگذاری مدیریت ایران خودرو و سایپا انجام شود هر کسی که بتواند ۲ صندلی ایران خودرو را در اختیار بگیرد مدیرعامل را تعیین خواهد کرد. با حل و فصل مسئله خودسهامداری در این شرکتها پول وارد این شرکتها شده و ساختار سهامداری این دو خودروساز اصلاح خواهد شد” طبق گفته فاطمی امین، وزیر صمت یکی از دو خودروساز بزرگ کشور، جهت ارزیابی سهام خود جهت عرضه بصورت بلوکی، قراردادی هم منعقد کرده و فرآیند ارزشگذاری آغاز شده است. بازار سهام این اتفاق را به فال نیک گرفت. البته مدتهاست خودروسازان در محدوده قیمتی خاصی گیر افتاده اند. به عنوان مثال برای نماد خودرو عبور از محدوده 220 تومان رویداد بسیار مهمی است که مدتهاست اتفاق نیفتاده است. به نظر می رسد روند واگذاری ها منجر به افزایش سرمایه خودروسازان گردد. از طرفی در حوزه سیاست خارجی نیز شنیده شده نازنین زاغری در ازای آزادسازی پول تانکهای چیفتن (۴۰۰ میلیون پوند) به علاوه سود تعلق گرفته، طی چند روز آینده آزاد خواهد شد. این نوع اخبار نشان از تنش زدایی دارد. اگرچه موضوع برجام نیز مسکوت شده است اما بعید نیز با سفر امیر عبدالهیان به مسکو، راه حلی در خصوص درخواستهای برجامی روسیه پیدا شود. بوی خاتمه جنگ اوکراین نیز به گوش می رسد. اولکسی آرستویچ، مشاور رئیس ستاد ریاست جمهوری اوکراین در ویدئویی اعلام کرد که طرفین احتمالا تا اوایل ماه مه یا “شاید هم خیلی زودتر به یک توافق صلح” برسند. گفته می شود مذاکره اخیر دو طرف نیز بسیار طولانی و با دستآوردهای مثبتی همراه بوده است. این عاملی برای فشار بر کامودیتی ها بوده است. همچنان افزایش نرخ بهره فدرال نیز با احتمال بیشتری مواجه است که می تواند فعلاً کامودیتی ها در حاشیه نگه دارد. گلدمن ساکس در سال جاری 7 افزایش نرخ 0.25 درصدی و به دنبال آن 4 مورد دیگر در سال آینده را پیشبینی کرده است تا نرخ پایانی به 2.75%-3.00% برسد. چین نیز دچار جهش ابتلا به ویروس کرونا شده است و صحبتهایی از قرنطینه مطرح شده است. لذا عوامل تاثیرگذار منفی بر کامودیتی ها خصوصاً نفت رو به افزایش است. اما موضوع آزار دهنده بعدی برای نمادهای کامودیتی محور بورس تهران به اقدامات جدید دولت در خصوص وضع عوارض صادراتی آنها باز می گردد. در حقیقت این نوع عوارض سبب خواهد شد تا این نوع نمادهای صادراتی منفعت کمتری از افزایش جهانی نرخ ها ببرند. در همین زمینه امیر صباغ، مدیر توسعه سرمایه گذاری و اقتصادی ایمیدرو گفت: “بر اساس قوانین کشور، در صورت وضع عوارض بر محصولات، اخذ این عوارض پس از گذشت سه ماه از وضع آنها امکانپذیر است. دولت، به دنبال اخذ مجوزی ویژه برای پوشش دادن عوارض از زمان وضع آنها است. به هر میزان که قیمتها افزایش یابد، درصدی از ضرایب برای کالاهای صادراتی نیز اعمال خواهد شد تا تولیدکننده، محصول خود را در بازار داخل نیز عرضه کند. ضرایب پیشبینی شده برای عوارض صادراتی، از ۲ درصد شروع میشود و اگر قیمتها تا ۴۰ درصد رشد کنند، احتمال افزایش ضریب عوارض تا ۲۲ درصد وجود دارد و پس از این عدد، ثابت خواهد ماند. عوارض صادراتی، تمام کالاهای کامودیتی از جمله زنجیره فولاد، روی، مس، آلومینیوم و… را شامل میشود و با کاهش قیمتهای جهانی، ضریب عوارض صادراتی نیز به صورت پلکانی کاهش خواهد یافت.”
نظرها
هنوز نظری نوشته نشده.