
حافظ پلاس | رسانه ی تخصصی بازار سرمایه
گزارش 09 فروردین و پیش بینی بازار؛ روزی برای اصلاح؟!
۹ فروردین ۱۴۰۱ · 5 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
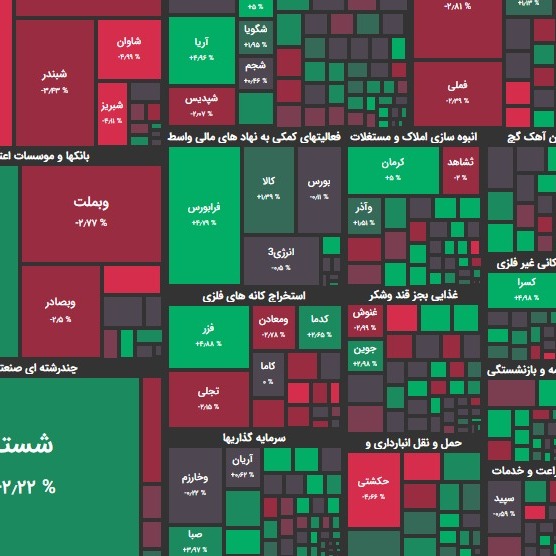
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با کاهشی حدود نیم درصدی به رقم ۱ میلیون و 414 هزار واحدی رسید. شاخص هم وزن اما با رشدی حدود نیم درصدی، به رقم 362 هزار واحد رسید. تاثیر در شاخص شستا و جم بیشترین تاثیر مثبت؛ فولاد و شتران بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 5000 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را خگستر و شستا داشتند. بیشترین سهام پر تراکنش را شستا و خودرو داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 290 میلیارد تومان “منفی” بود. نرخ ارز و سکه به ترتیب در محدوده 26870 تومان و 12.415.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 396 نماد مثبت بودند. از این تعداد 166 نماد با صف خرید به کار خود پایان دادند. در مقابل 242 نماد منفی بودند و از این تعداد نیز 43 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش ورنا و وساپا بیشترین صف خرید و خودرو و وحافظ بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 644 میلیارد تومان صف خرید و 83 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها دتوزیع و فرابورس بیشترین ورود نقدینگی حقیقی و خساپا و شتران بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی 19.7 میلیون تومان خرید در برابر 15.4 میلیون تومان فروش بوده است. شرایط بازار امروز بازار امروز وارد اصلاح شد. در نتیجه شاهد قرمز پوش شدن شاخص کل بودیم. اما شاخص هم وزن توانست مثبت بسته شود. با اینکه ارزش معاملات خرد نسبت به روز قبل رشد محسوسی داشت اما شاهد خروج نقدینگی حقیقی ها از بازار بودیم. محصولات داروئی، اداره بازارهای مالی، پیمانکاری صنعتی، هتل و رستوران، سیمان، محصولات کاغذی، انبوه سازی و محصولات چوبی به ترتیب بیشترین نقدینگی حقیقی ها را جذب کردند. در آن سو اما فراورده های نفتی، خودرو، فلزات اساسی، حمل و نقل، کانه های فلزی، محصولات شیمیایی، چند رشته ای صنعتی و بانکها به ترتیب بیشترین خروج نقدینگی حقیقی ها را داشتند. همچنان اخبار ارز ترجیحی در تایید و تکذیب ها به سر می برد. در همین زمینه طغیانی، عضو هیئت رئیسه کمیسیون اقتصادی مجلس، گفت: “ارز ترجیحی دارو حذف نشده است. متأسفانه اطلاعات نادرستی در اینباره منتشر کردند درحالی که تنها رقم ارز ترجیحی دارو به شکل یک ردیف مشخص در اختیار وزارت بهداشت است که تصمیم بگیرد چگونه هزینه کند. ممکن است نظر وزارت بهداشت این باشد که مانند گذشته این رقم را به عنوان ارز ثابت به واردکنندگان دارو اختصاص دهد یا اینکه بخشی از هزینه دارو و تجهیزات پزشکی و … را از طریق بیمهها پرداخت کند و یا مابهالتفاوت آن را به بیمارستانها بدهد؛ در هر صورت هر نوع اقدامی از سوی وزارت بهداشت برای این ردیف مشخص امکانپذیر است و ابداً ارز ترجیحی از دارو حذف نشده است.” پیش بینی بازار بازار امروز با عرضه ها آغاز شد و با عرضه ها خاتمه یافت. تنها بازگشایی فارس توانست اندکی از فشار منفی بر شاخص را کاهش دهد. حجم و ارزش معاملات امروز افزایش محسوسی داشت. حجم ها باز هم میلیاردی شد و باز هم خودروسازان در کانون توجه ها بودند. بانکها امروز نسبتاً منفی شدند. این در شرایطی است که روز گذشته نقدینگی قابل توجهی را به خود جذب کرده بودند. در روزهای اخیر مثبت بانکها تنها 1 روز داوم داشته است. دلیل آن در تشدید عرضه ها بخصوص در نمادهای مطرح بانکی است. برخی از فعالان بازار امروز عرضه ها در گروه بانکی را به صندوق توسعه بازار ارتباط دادند. به هر حال این صندوق نیز مثبتها را فرصتی به جهت تجهیز نقدینگی می دادند. آمار روزانه آن نیز منتشر نمی شود اما پرتفو ماهانه آن در دسترس است. عرضه صندوق توسعه در روندهای صعودی سبب می شود که فعالان بازار با رصد آن نمادها از ورود به آنها خودداری کنند. به هر حال شاید یک دلیل کوتاهی روند مثبت بانکی ها همین عامل باشد. اما به هر حال خودروسازان نیز امروز شرایط مناسبی نداشتند و حتی خودرو به صف فروش نیز رسید. روند منفی خودروسازان به طور سنتی سایر گروه های بازار را نیز تحت تاثیر قرار داد که نباید از آن غافل شد. با توجه به اخبار واگذاری ها و شفاف سازی هایی که در خصوص اصلاح ساختار مالی خودروسازان منتشر شد روند منفی در این گروه ها کمی تعجب برانگیز بود. اما از عامل برجام و حاشیه های آن نباید غافل شد. اینک با اظهارات جوزف بورل، برجام بار دیگر وارد حاشیه شده است. جوزپ بورل، مسئول سیاست خارجی اتحادیه اروپا گفت: “مذاکرات قدرتهای جهانی و ایران برای احیای توافق هستهای برجام به بنبست رسیده است؛ چرا که تهران، پس از غلبه بر مانعتراشی روسیه، مانع دیگری ایجاد کرده است. او با اشاره به مانعتراشی روسیه به پارلمان اروپا گفت، روسیه میخواست از لغو تحریمهای نفتی ایران جلوگیری کند زیرا اگر ایران شروع به تولید نفت میکرد، عرضه بیشتری در بازارها وجود خواهد داشت و این به نفع روسیه نیست.” اینک همگان می دانند که این مانع تراشی ایران رفع تحریم های سپاه پاسداران نیست بلکه ایران خواهان خروج سپاه از لیست سازمانهای تروریستی است و این مساله در حال حاضر از اهمیت زیادی برخوردار شده است. در همین زمینه کمال خرازی رئیس شورای راهبردی روابط خارجی ایران گفت: “باید نام سپاه پاسداران از فهرست گروههای تروریستی حذف شود. سپاه، ارتش ملی است و نمیتوان هیچ ارتش ملی را گروه تروریستی محسوب کرد.” در واکنش به این اتفاقات شاهد رشد نرخ ارز در روزهای نیمه تعطیل امروز بودیم. به اعتقاد تحلیلگران تکنیکال اگر رشد نرخ ها بیش از 27500 تومان باشد می تواند اهداف جدیدی را رقم بزند. اخبار برجام به طور مستقیم بر نرخ ارز تاثیر دارد. از طرفی به واسطه قرنطینه شانگهای در چین شاهد افت قیمت نفت بودیم. لذا کامودیتی محورهای بورس دست به عصا شدند. شاخص کل نیز در محدوده های مقاومتی نسبتاً کوچکی قرار داشت که پس از چند روز رشد مداوم شاهد تشدید عرضه ها به جهت شناسایی سود بودیم. اما مشاهدات نشان می دهد که بازار را در منفی ها خوب خریدند. رشد ارزش معاملات نیز موید همین است. افت شاخص خودروسازان نیز احتمالاً پولبکی به نقاط شکسته شده است. بنابراین ممکن است فردا نیز بازار به همین منوال ادامه داشته باشد. لذا اصلاح امروز و اصلاح احتمالی فردا قطعاً موقتی است و بازار توجیهی برای ریزش ندارد. گزارشات ماهانه شرکتها در حال انتشار است و رکوردهای فروش در برخی از آنها در حال رقم خوردن است. بازار در حال ارزیابی این گزارشات است. فصل مجامع در پیش است و خریداران میان مدتی و بلندمدتی بازار قطعاً از نوسانگیران آن بیشتر هستند. نوع پول ورودی به بازار و نوع معاملات بازار نیز از این سناریو پشتیبانی می کند.
نظرها
هنوز نظری نوشته نشده.