

حافظ پلاس | رسانه ی تخصصی بازار سرمایه
گزارش 10 فروردین و پیش بینی بازار؛ بازگشت تقاضا؟!
۱۰ فروردین ۱۴۰۱ · 4 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
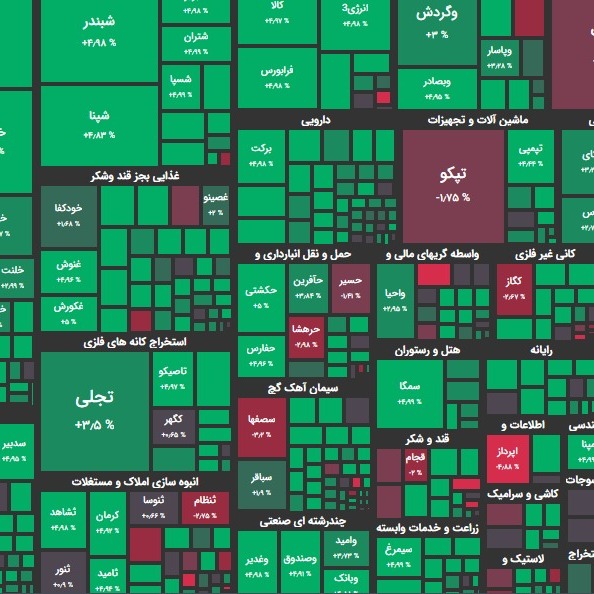
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با کاهشی حدود 1 و نیم درصدی به رقم ۱ میلیون و 432 هزار واحدی رسید. شاخص هم وزن اما با رشدی حدود 1 درصدی، به رقم 365 هزار واحد رسید. تاثیر در شاخص فارس و نوری بیشترین تاثیر مثبت؛ کچاد و وغدیر بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 4000 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را خودرو و خساپا داشتند. بیشترین سهام پر تراکنش را خودرو و شستا داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 70 میلیارد تومان “مثبت” بود. نرخ ارز و سکه به ترتیب در محدوده 26930 تومان و 12.435.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 479 نماد مثبت بودند. از این تعداد 154 نماد با صف خرید به کار خود پایان دادند. در مقابل 170 نماد منفی بودند و از این تعداد نیز 28 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش ورنا و وساپا بیشترین صف خرید و وحافظ و تمحرکه بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 838 میلیارد تومان صف خرید و 37 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها کرماشا و خگستر بیشترین ورود نقدینگی حقیقی و وبملت و فملی بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی 17.5 میلیون تومان خرید در برابر 14.5 میلیون تومان فروش بوده است. شرایط بازار امروز بازار امروز تا حد زیادی از اصلاح رهایی یافت و شاهد تزریق مجدد پول حقیقی ها به بازار بودیم. اگرچه ارزش معاملات خرد نسبت به روز قبل کاهش داشت. محصولات شیمیایی، خودروسازان، خدمات فنی و مهندسی، اداره بازارهای مالی، سیمانی ها، بیمه ای ها، پیمانکاران صنعتی و زراعتی ها به ترتیب بیشترین نقدینگی حقیقی ها را به خود جذب کردند. در آن سو، فلزی ها، داروئی ها، محصولات داروئی، حمل و نقل، سرمایه گذاری ها، کانی های غیر فلزی، چند رشته ای صنعتی و کانه های فلزی به ترتیب بیشترین ورود پول حقوقی یا خروج حقیقی ها را رقم زدند. اعلام شد که نرخ حق بیمه ۲۱ درصد افزایش یافت. در همین زمینه مدیر کل برنامه ریزی و امور فنی بیمه مرکزی، عباسیان فر اعلام کرد: “نرخ دیه نسبت به سال گذشته ۲۵ درصد افزایش یافته است. سیاست دولت کاهش فشار اقتصادی بر مردم است. در شورای عالی بیمه که متولی تعیین قیمت بیمه است، قرار شد براساس افزایش نرخ دیه نرخ بیمه شخص ثالث را افزایش ندهیم. بنابراین ما حق بیمه را ۲۱ درصد افزایش دادیم.” بررسی آمارهای منتشر شده در سامانه کدال حاکی از فروش 798 هزار و 860 میلیارد و 173 میلیون ریالی شرکت ملی صنایع مس ایران در سال 1400 و رشد 89.1 درصدی آن در مقایسه با سال 99 است. همچنین مبلغ 378 هزار و 486 میلیارد و 456 میلیون ریال از فروش این شرکت مربوط به محصولات صادراتی بوده است. پیش بینی بازار بازار امروز عملاً به دو بخش تقسیم شده بود. در نیمه اول با تشدید عرضه ها بخصوص در خودروسازان و بانکها مواجه بودیم و شاخص کل منفی شد اما در نیمه دوم وضعیت متفاوتی را شاهد بودیم و تقاضا تقویت شد. بازگشایی فارس به تنهایی اثر مهمی بر مثبت شدن شاخص ایفا نمود. از طرفی تقاضا در خودروسازان نیز با افزایش چشم گیری دنبال شد. در شرایطی که نمادهای مطرح خودروئی از جمله وساپا، ورنا و خگستر با صف خرید همراه بودند شاهد رِنج های مثبت در سایر خودروسازان از جمله خساپا، خودرو و خپارس بودیم. امروز شرکت گسترش سرمایه گذاری ایران خودرو (ایکیدو) با نماد خگستر، از قصد خود برای عرضه بلوک ایران خودرو خبر داد. در آن سو اگرچه در بانکها معاملات متعادل و بدون صفی همراه با گرایشات مثبتی را شاهد بودیم اما صف خرید بانک پارسیان چشم نوازی می کرد. تحلیلگران معتقدند ارزشگذاری بلوکهای مدیریتی خساپا و خودرو بدون ارزشگذاری وپارس ممکن نیست؛ چرا که خودرو مالک مدیریتی وپارس است. از طرفی وپارس در قیاس بین بانکها، از مارکت کَپِ نسبتاً پایینتری برخوردار بود که توجیه صف خرید در این نماد را دوچندان می کند. در اصلاح ساختار مالی خودروسازان مالکیت های ضربدری و مالکیت های غیرمنطبق با صنعت جایی ندارد و احتمال واگذاری بلوک وپارس نیز وجود دارد. به هر حال این نوع تغییرات نقدینگی قابل توجهی را وارد این شرکتها می کند و همانطور که در روزهای قبل به تفصیل بیان شد این نقدینگی صَرفِ افزایش سرمایه و خروج خودروسازان از زیان خواهد گردید. اگرچه با رفع تحریم ها و احیای برجام، بدون این اتفاقات نیز این صنعت قابلیت برگشت به دوران اوج خود یعنی سالهای پیش از تحریم ها را داشت اما به هر حال این نوع تغییرات ساختاری، می تواند این صنعت را زودتر به مطلوب برساند. اتفاقی که سالها بود سهامداران در انتظار آن بودند. در دیگر سو با رشد دوباره نرخ ارز توجه به سهام پتروشیمی ها دوچندان شد. گزارشات ماهانه پتروشیمی ها نیز خبر از پایان سالی خوش همراه با تعدیل های مثبت برای سرمایه گذاران و تحلیلگران می دهد. رشد نرخ ارز چشم انداز کاهشی آن را نیز کمرنگ کرده است. اینک همگان در انتظار بازگشایی رسمی بازارها در هفته آتی و تعیین روند دقیق تر نرخ ها هستند. نرخهایی که در پَسِ شل کن و سفت کن های برجامی اینک در انتظار نظر رسمی ایران و آمریکا و امضای برجام است. اتفاقات برجام با خبر تَرکِ یکی دیگر از اعضای تیم هسته ای آمریکا مجدداً کمی ابهام برانگیز شده است. روسیه نیز امروز به شدت به اظهارات جوزف بورل تاخت و آن را محکوم کرد. بورل اخیراً در پارلمان اروپا گفته بود: “مذاکرات برای احیای برجام به دلیل سنگ اندازی های روسیه در حال نزدیک شدن به نتیجه نهایی نیست.”
نظرها
هنوز نظری نوشته نشده.