

حافظ پلاس | رسانه ی تخصصی بازار سرمایه
گزارش 24 فروردین و پیش بینی بازار؛ بازگشت تقاضا؟!
۲۴ فروردین ۱۴۰۱ · 8 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
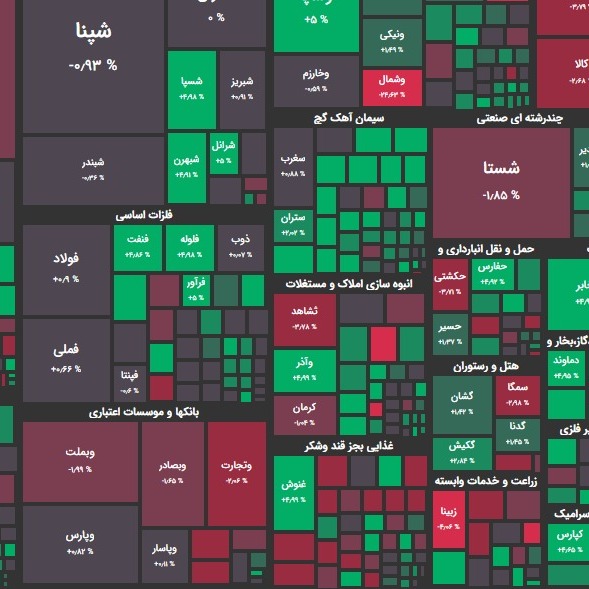
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با افزایشی حدود نیم درصدی به رقم ۱ میلیون و 454 هزار واحدی رسید. شاخص هم وزن نیز تحت همین شرایط به رقم 382 هزار واحد رسید. تاثیر در شاخص فولاد و شبندر بیشترین تاثیر مثبت؛ فخوز و خودرو بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 4700 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را خگستر و وساپا داشتند. بیشترین سهام پر تراکنش را خگستر و شستا داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 50 میلیارد تومان “مثبت” بود. نرخ ارز و سکه به ترتیب در محدوده 27.810 تومان و 13.100.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 412 نماد مثبت بودند. از این تعداد 131 نماد با صف خرید به کار خود پایان دادند. در مقابل 203 نماد منفی بودند و از این تعداد نیز 30 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش ورنا و شتران بیشترین صف خرید و گنگین و سکارون بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 347 میلیارد تومان صف خرید و 27 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها خبهمن و وساپا بیشترین ورود نقدینگی حقیقی و خگستر و کنور بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی 19 میلیون تومان خرید در برابر 15.8 میلیون تومان فروش بوده است. شرایط بازار امروز بازار سهام امروز دو موج تقاضا و دو موج عرضه را سپری کرد. همین روند را در ورود و خروج نقدینگی به بازار شاهد بودیم. اما برآیند معاملات ورود نقدینگی به بازار را ثبت کرد. گروه های صندوق های با درآمد ثابت، فرآورده های نفتی، شیمیایی، سرمایه گذاری ها و خودروسازان به ترتیب بیشترین ورود نقدینگی حقیقی ها ثبت کردند. در آن سو صندوق های سهامی، فلزات اساسی و کانه های فلزی به ترتیب بیشترین خروج نقدینگی به حقیقی را ثبت کردند. مسعود میرکاظمی رئیس سازمان برنامه و بودجه در خصوص زمان حذف ارز 4200 تومانی گفت: “هر زمان شرایط و فضای اقتصادی کشور مساعد باشد، میتوان بتدریج حذف ارز ترجیحی را عملیاتی کرد و در حال حاضر برای حذف ارز ۴۲۰۰ تومانی زمان و تاریخ مشخصی را نمیتوان تعیین کرد.” در همین زمینه پورابراهیمی رئیس کمیسیون اقتصادی مجلس شورای اسلامی نیز عنوان کرد: “در چند روز گذشته بسیاری از رسانهها، دلیل اصلی گرانی برخی اقلام خوراکی را حذف ارز ترجیحی اعلام کردند. صراحتاً باید بگویم که در بودجه سال ۱۴۰۱، موضوعی با عنوان حذف ارز ترجیحی وجود ندارد بلکه نحوه تخصیص ارز در اختیار دولت قرار گرفته است.” در راستای انضباط پولی بانک مرکزی اعلام کرد: “اعطای خط اعتباری یا اضافه برداشت، صرفاً با اخذ وثیقه امکانپذیر است.” پیش بینی بازار با فروکش کردن هیجانات و غلبه عقلانیت بر بازار، شاهد برگشت تقاضا در بازار امروز بودیم. خصوصاً پالایشگاه ها از گروه های پیشرو در رشد بازار امروز بودند. رشد قیمتهای جهانی خصوصاً قیمت نفت برنت که به سبب شکست تلویحی مذاکرات روسیه و اوکراین رخ داد نقش مهمی در بهبود تقاضا در پالایشگاه ها داشت. چند روزی بود که این گروه در اصلاح به سر می بردند. از طرفی مصوبه اخیر عوارض بر صادراتی ها تاثیری در پالایشگاه ها ندارد و این صنعت به عنوان یه صنعت ایمن و سیف در بین اهالی بازار شناخته شده است. پس از پیروی بازار از گروه خودرو در چند ماه گذشته، به نظر میرسد به تدریج باید شاهد پیدایش یک لیدر جدید برای بازار باشیم. امروز در حالی که خودرو، خساپا و خگستر در دامنههای منفی در حال معامله شدن هستند، شاهد برتری تقاضا بر عرضه در کلیت بازار هستیم. در حالی که بازار با شایعه عدم خریدار برای بلوکهای خودروئی مواجه است اینک شایعاتی از اعلام شرایط واگذاری ها در هفته آتی به گوش می رسد. این شایعات حول و حوش نرخ های بالایی می چرخید. به هر حال تا آگهی مزایده بلوک ها منتشر نشود نمی توان درباره شرایط واگذاری ها صحبت کرد. شاید واگذاری اقساطی جذابیت بلوکها را بالا ببرد و خریداران جدیدی سر و کله شان پیدا شود. اخیراً کنسرسیوم ماموت، حضور در مزایده بلوک خودروسازان را تکذیب کرده بود. همان زمان عنوان شد که شاید این تکذیبیه ها به دلیل جلوگیری از بازارگرمی برای خرید بلوک خودروسازان باشد و همچنان احتمال حضور این کنسرسیوم در خرید بلوک خودروسازان مطرح است. از طرفی از خریداران پولدار و بزرگی همچون قرارگاه خاتم یا آستان قدس نباید غافل شد. این نوع خریداران در برابر سایر خریداران خصولتی بی پول نظیر شستا یا ساتا قد علم کرده اند و می توانند یک پتانسیل بالقوه برای خرید بلوک خودروسازان باشند. اما به هر حال به اعتقاد تحلیلگران تکنیکال، همچنان احتمال اصلاح در خودروسازان وجود دارد. در حال حاضر رفتار معاملاتی ورنا، وساپا و خگستر نقش بسیار مهمی در رفتار معاملاتی سایر خودروسازان ایفا می کند. اما اینکه رفتار معاملاتی خودروسازان در حال اثرگذاری کمتری بر روند کل بازار است را می توان به فال نیک گرفت. بنابراین راه سهام می تواند جدا شود. دلیلی هم نداشت که کل بازار به دلیل عوارض صادراتی ها با عرضه مواجه شود. اگرچه ترس بازار از تسری بخشنامه های مشابه همچنان به قوت خود باقی است اما شایعاتی بسیار قوی در خصوص اِعمال زمان اجرای بخشنامه یا حتی لغو آن به گوش می رسد. از طرفی شرکتها به تدریج در حال شفاف سازی اثرات آن بر سود هستند. این عوامل سبب خواهد شد تا نگاه منفی بازار به عوارض صادراتی تعدیل شود. از طرفی بر فرض اجرای بخشنامه، قرار نیست بخشنامه در کل سال اجرایی گردد و همگام با شرایط می تواند بازنگری گردد. بنابراین تسری شرایط اجرای بخشنامه به کل سال توسط برخی از تحلیلگران حالت حد نهایی و بسیار بدبینانه اجرای بخشنامه است. دولت در اجرای بخشنامه نیز دلایل خاص خودش را دارد. در همین زمینه امیر صباغ، معاون اقتصادی ایمیدرو معتقد است: “محدودیت صادرات (کلیک)، خروج کالاها از بورس کالا، اعمال سقف قیمت در بورس کالا، سهمیه بندی کالاها … همه رانت زیادی را ایجاد و فضا را ناشفاف می کند. لذا … دفاع از عوارض در مقابل سایر ابزار ناصحیح است. مواردی هست که دولت نمی داند و صادرکنندگان از آن بهره برداری می کنند تا اثرات عوارض را خنثی کنند. اول اینکه نرخ ارز قابل محاسبه در دریافت عوارض ETS و یا در محدوده 24500 تومان امروز است … در حالی که نرخ بازگشت ارز صادرات در برخی شرکتها 25 هزار تومان و در برخی دیگر در محدوده 26 الی 28 هزار تومان است دوم اینکه نرخ پایه گمرک الان در خصوص شمش فولاد 530 دلار است … قیمت فوب ایران 730$ است … شرکتها عملاً مبلغ کمتری عوارض پرداخت می کنند. سوم اینکه سال قبل در اثر کمبود برق، قیمت شمش داخلی گرانتر از فوب ایران شد … به نظر ماه آینده این اتفاق در بازار خواهد افتاد، چون موجودی انبارها خیلی پایین است و عملاً همه چیز قبل از اعمال عوارض، فروش رفته است. اگر دولت عوارض را تا شهریور تمدید کند، به نظر در این حالت هم جای نگرانی نیست … چون از اردیبهشت برق قطع می شود و صادرات فخوز مشابه سال قبل افت کرده و تمرکز بر فروش داخلی است … داستان از شهریور به بعد هم چیز دیگری خواهد بود و قیمتهای فوب مشابه سال قبل ناشی از سردی هوا، به مرز کمتر از 700$ افت کرده و عوارض 0% می شود. چهارم اینکه مواردی در دولت مطرح است که قیمت پایه سنگ آهن (معادن ایمیدرو) نیز به تناسب کاهش یابد … این خبر خوبی برای بازار خواهد بود، هر چند هنوز مصوبه ای صادر نشده و در حال طرح موضوع است. پنجم اینکه به نظر دولت بدلیل رشد دستمزدها، بهانه خوبی دست صنعت داده که مبنای دی ماه را به مثلاً فروردین اصلاح کند (حدود 5 هفته دیگر) … این موضوع در جلسات در حال طرح است و می تواند داستان عوارض را کلاً عوض کند. نهایتاً اینکه به صعودی بودن دلار در بازار هم توجه کنیم … قبل عید انتظار 24 هزار تومان بود … الان انتظار خیلی بالاتر است و باعث رشد تقاضای داخلی و قیمت می شود. برخی شرکتها مثل مبارکه در حال کار بر روی گزارشی است که اطلاع رسانی کند … اثر عوارض احتمالاً بر روی سودآوری مثبت خواهد بود. الان قیمت خرید کنسانتره و گندله این شرکت بالاتر از جهانی است و با این عوارض، فرصت مذاکره و تخفیف از گل گهر و چادرملو را پیدا می کنند و مواد اولیه ارزان می شود، به گونه ای که نهایتاً برایند فولاد سود بیشتر خواهد شد” اما به هر حال مثبتهای امروز توسط برخی از فعالان بازار شک برانگیز ارزیابی شد و آنها انتظار آن را نداشتند. می توان گفت دیروز شوک باز توزیعی بود، بازار یک دوره رشد کرده بود و برخی با عجله شناسایی سود کردند. بازار در حال حاضر با عمق کمتری نسبت به گذشته خود مواجه است. لذا کنترل بازار توسط حقوقی ها بسیار راحتتر است. روز گذشته نیز خروج نقدینگی نسبتاً سنگینی را داشتیم به عبارتی حقوقی ها بسیار عالی بازار را خریدند. بحرانها را اینک راحت تر می توان پشت سر گذاشت. چرا که حقوقی ها عمدتاً عاری از هیجانات زودگذر هستند. بنابراین انتظار می رود هفته آتی بازار به مراتب بهتری را داشته باشیم.
نظرها
هنوز نظری نوشته نشده.