
گزارش 31 فروردین و پیش بینی بازار؛ در فاز انتظار؟!
۳۱ فروردین ۱۴۰۱ · 8 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
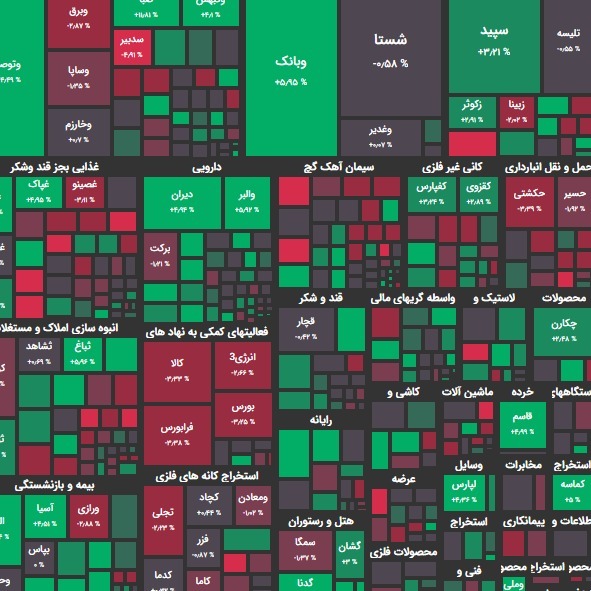
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با کاهشی جزئی به رقم ۱ میلیون و 512 هزار واحدی رسید. شاخص هم وزن اما با افزایشی جزئی به رقم 401 هزار واحد رسید. تاثیر در شاخص فولاد و وپارس بیشترین تاثیر مثبت؛ پارسان و شبندر بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 5200 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را پالایش و دارایکم داشتند. بیشترین سهام پر تراکنش را شستا و خودرو داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 125 میلیارد تومان “منفی” بود. نرخ ارز و سکه به ترتیب در محدوده 27.640 تومان و 13.300.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 345 نماد مثبت بودند. از این تعداد 119 نماد با صف خرید به کار خود پایان دادند. در مقابل 270 نماد منفی بودند و از این تعداد نیز 24 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش خآهن و خگستر بیشترین صف خرید و سنیر و آریان بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 478 میلیارد تومان صف خرید و 29 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها وتوصا و خساپا بیشترین ورود نقدینگی حقیقی و فملی و فولاد بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی حدود 19.9 میلیون تومان خرید در برابر 17.2 میلیون تومان فروش بوده است. شرایط بازار امروز بازار امروز در ابتدا با یک موج ضعیف تقاضا شروع به کار نمود اما تحت تاثیر عرضه ها قرار گرفت و منفی شد. امروز شیب خروج نقدینگی حقیقی ها روندی صعودی طی کرد. امروز گروه سرمایه گذاری ها، بانکی ها و در اواخر وقت خودروسازان تحت تاثیر تقاضا و ورود نقدینگی حقیقی ها قرار گرفتند. در آن سو فلزات اساسی، صندوق های سهامی، صندوق های با درآمد ثابت، شیمیایی ها، فرآورده های نفتی و صندوق های با درآمد ثابت به ترتیب بیشترین خروج نقدینگی حقیقی ها را ثبت کردند. گفته می شود طرح عرضه خودرو در بورس کالا، در مراحل نهایی است. مهدی طغیانی، عضو کمیسیون اقتصادی مجلس در تازه ترین اظهار نظر در خصوص ایده عرضه خودرو در بورس کالا معتقد است: “این پیشنهاد ایده مناسبی برای جایگزینی قرعه کشی خودرو است و در قالب طرحی در حال انجام مراحل نهایی است.” شرکتهای بزرگ فولادی در نامهای به دکتر مخبر معاون اول رئیس جمهور ضمن اعلام آمادگی کامل برای تامین آهن آلات مورد نیاز نهضت ملی مسکن، خواستار توقف اجرای مصوبه عوارض صادراتی بر محصولات زنجیره فولاد به منظور کار کارشناسی جامع تر شدند. این شرکتها اعلام کردند: “در صورت اجرای مصوبه عوارض صادراتی بر فولاد، خسارات جبران ناپذیری از جمله کاهش صادرات و ارزآوری و به تبع آن کاهش تولید و اشتغال در صنعت فولاد و همچنین پیامدهای اجتماعی نامطلوب ناشی از آن اجتناب ناپذیر خواهد بود. فولاسازان اذعان کردند اساساً نگرانی از کمبود فولاد در کشور با قیمت مناسب وجود ندارد.” پیش بینی بازار در شرایطی که 3 روز تعطیل را در پیش داریم بازار امروز تحت تاثیر موج عرضه ها قرار گرفت. موج عرضه ها طیفی از بازار را از جمله نمادهای کوچکتر و بزرگتر را در نوردید. مشابه روزهای قبل امروز نیز سرمایه گذاری ها مورد وثوق اهالی بازار قرار گرفتند و در راس آنها دو صندوق بزرگ دارایکم و پالایش در محدوده مثبت بودند. این اتفاق پس از آن رخ داد که راهکارهای سه گانه سازمان بورس و اوراق بهادار در راستای نزدیک تر شدن NAV صندوقهای پالایش یکم و دارا یکم به مقادیر واقعی رخ داد. مقرر شده است: “اشخاص غیردولتی سهام دار این صندوق ها بتوانند در صندوق ها اعمال رای کنند. صندوق های ETF به صندوق های فعال و بخشی تبدیل شوند یعنی صندوق ها می توانند ترکیب سبد سهام را تغییر بدهند و بازارگردان نیز داشته باشند. یونیت واحدهای ممتاز این صندوق ها در یک مزایده به فروش برسد و به بخش خصوصی واگذار شود تا نقدینگی بیشتری جذب کند.” مدتها بود که این صندوق ها در محدوده بسیار کمتری از NAV خود سیر می کردند. یکی از دلایل این اتفاق به ساختار مدیریتی دولتی این صندوق ها باز می گشت. اِعمال رای و تغییر ترکیب دو اتفاق مهم آتی برای این صندوق هاست که در حال رقم خوردن است. اگرچه بازار سرمایه این تغییرات را به فال نیک می گیرد اما عده ای از تحلیلگران معتقدند که بهتر بود ساختار این صندوق ها تغییر نمی کرد. اگرچه مجاز بودن فروش سهام در تغییرات آتی این صندوق ها موجب مدیریت سود توسط مدیران آن خواهد شد اما تقسیم این سود می تواند مطلوب آینده نباشد. از طرفی با توجه به اینکه ساختار مدیریتی دولتی این صندوق ها احتمالاً حفظ خواهد شد یا سایه دولت بر سر این صندوق ها همچنان باقی خواهد ماند؛ این مساله باعث می شود دولت که با کسری بودجه مواجه است سود این صندوق ها را به اوراق با درآمد ثابت دولتی تبدیل نماید. بنابراین با توجه به شرایط پیش رو دولت و اوضاع اقتصاد کلان در شرایط فعلی بهتر است به ساختار صندوق ها دست نزنند. این تغییرات ممکن است در بلندمدت نه تنها به نفع این صندوق ها نباشد بلکه به ضرر آنها نیز تمام شود. امروز خودروسازان در اواخر وقت با رِنج های مثبت همراه شدند و خگستر به صف خرید رسید. تحلیلگران تکنیکال معتقدند این گروه که در اصلاح به سر می برد فردا به حمایتهای خوبی می رسند. اما به هر حال تحت تاثیر انتشار گزارشهایی مبنی بر پیشرفت فرآیند ارزشگذاری شاهد رِنج های مثبت در این گروه بودیم. در همین زمینه مهدی خطیبی مدیر عامل ایران خودرو به بورس 24 گفت: “پیرو دستور رئیس جمهور مبنی بر واگذاری سهام دولت در خودروسازان به بخش خصوصی، در حال حاضر حدود ۳۰۰ کارشناس رسمی دادگستری مشغول ارزشگذاری دارایی های کل گروه صنعتی هستند. در ۷۷ شرکت کار ارزشگذاری تقریبا به مرحله پایانی رسیده و این موضوع مهم را باید در نظر گرفت که ابنیه، ملک و ماشین آلات و تجهیزات این گروه بسیار گسترده است. پیش نیاز واگذاری بلوکها تعیین قیمت است، شرکت گسترش سرمایهگذاری ایران خودرو باید سهام ایران خودرو و سایر داراییها را واگذار کند، در سایر شرکتها از جمله تعاونی خاص ایران خودرو هم این رویه ادامه دارد. بالغ بر ۸۰ درصد کار انجام شده است و به زودی و تا پایان اردیبهشت ماه تمام کار به نتیجه نهایی میرسد.” موضوع ارزشگذاری ها نیست بلکه موضوع دو چیز است یک قیمت دو خریدار. اینکه بلوکها خریدار دارد یا ندارد هنوز مشخص نیست و در این مدت نیز تاییدیه ها و تکذیبیه های زیادی منتشر شده است. مهمترین تاییده و تکذیبیه از کنسرسیوم ماموت منتشر شد. سایر خصولتی ها از جمله هلدینگهای بزرگ نیز با شایعات ورود به مزایده روبرو هستند که در این زمینه تا بحال هیچ صحبتی به صورت رسمی منتشر نشده است. اما آنطور که از فَحوای ماجرا بر می آید این بلوکها برای بخش خصوصی جذابیت آنچنانی ندارد. اولاً ارزش بلوکها احتمالاً بسیار بالاتر از نقدینگی خصوصی ها خواهد بود. بنابراین خصوصی ها ممکن است چنین نقدینگی را نداشته باشند منگر اینکه شرایط اقساطی مد نظر باشد که قطعاً هست. دوم اینکه قطعاً ساخت یک ساخت خودروسازی می تواند مطلوبیت بیشتری برای بخش خصوصی داشته باشد. زمینها و ابنیه خودروسازان در مناطق شهری با قیمت گزاف واقع شده اند. بنابراین بخش خصوصی می تواند با مقادیر نازلتری در نقاط بکرتر و ارزانتر سایت خودروسازی تاسیس کند. از طرفی بسیاری از تجهیزات خودروسازان در حال حاضر مستهلک شده اند و خریدار قطعاً باید سرمایه گذاری سنگینی در این بخش نماید. سوم اینکه خودروسازان در سیبل انتقادات کیفیتی هستند. لذا خریدار قطعاً باید هزینه زیادی برای تحقیق و توسعه و بهبود کیفیت هزینه نماید که در شرایط تحریمی و بلاتکلیفی برجام و رفع تحریم بسیار دشوار است. بنابراین قطعاً خریدار برای خودروسازان خواهد بود اما بعید است بخش خصوصی واقعی پا پیش بگذارد. در حال حاضر بازار با انتشار گزارشات فصلی مواجه است. به زودی گزارشات سالانه نیز منتشر خواهد شد و فصل جامع سر خواهد رسید. بخشی از این گزارشات منتشر شده است و بخش دیگری نیز در حال انتشار است. البته شرکت هایی که سال مالی آنها منتهی به آخر اسفند نیست با فورس ماژور انتشار صورتهای مالی مواجه هستند و هنوز فرصت دارند. اما بخش دیگری از شرکتها که سال مالی آنها منتهی به آخر اسفند نیست، تا امروز ملزم هستند گزارش های میان دوره ای خود را منتشر کنند. بازار در حال تجزیه و تحلیل این گزارشات است. برخی شرکتها از جمله سیمانی ها گزارشات مناسبی تا به حال داشته اند اما برخی صنایع همچون شپارس که مصرف کننده تولیدات پتروشیمی و پالایشی ها هستند باشند گزارشات خوبی نداشتند. در عین حال بازار معتقد است که صنایع پایین دستی مانند شوینده ها و تایر سازان احتمالاً گزارشات خوبی ندارند. برجام و مسائل پیرامون آن نیز همچنان در کُما به سر می برد. گرچه خبرگزاری فرانسه گزارش می دهد که: “مقامات آمریکایی می گویند حتی باقی ماندن نیروی قدس سپاه پاسداران انقلاب اسلامی ایران به عنوان FTO و حذف بقیه سپاه پاسداران از فهرست ممکن است دیگر روی میز برای مذاکره نباشد.” اما واشنگتن فری بیکن معتقد است: “تصمیم احتمالی دولت بایدن برای حذف سپاه پاسداران از فهرست سازمانهای تروریستی، دستکم تحریم ۸۰ هزار تا ۱۸۰ هزار عضو سپاه را لغو میکند و دولت بایدن میخواهد تنها نیروی قدس را در فهرست تروریسم نگه دارد تا فقط ۲۰ هزار عضو سپاه تحت تحریم بمانند.” تایید و تکذیب ها در این خصوص همچنان ادامه دارد. امروز گفته شد: “عوارض صادراتی برخی محصولات فولادی حذف شد.” پیش از این عوارض صادراتی ورقهای گالوانیزه و رنگی ۵ درصد و عوارض صادراتی انواع مفتولهای فولادی ۸ درصد تعیین شده بود که اصلاحیه جدید دفتر صنایع معدنی وزارت صمت، عوارض این محصولات را حذف کرده است. تحلیلگران معتقدند که این اقدام مصداق ضرب الامثل نذر روغن ریخته به امامزاده است. در گالوانیزه و ورق رنگی تولید کمتر از تقاضای داخلی است. اسلب از اهمیت فوق العاده ای برای بورس برخوردار است که هنوز مشمول عوارض است. جلسه ستاد تنظیم بازار در این خصوص می تواند حرف نهایی را بزند. شرایط امروز نشان داد که احتمالاً بازار هفته آینده نیز در گیر و دار اثرات محدوده های مقاومتی شاخص قرار داشته باشد و نوسانات افزایشی محدودتری را شاهد باشیم. امروز رِنج های مثبت اواخر وقت نیز توانایی محکمی برای رشد بازار نداشت و بیشتر از جنس رِنج های مثبت آخر وقتی بود. نوسانات قیمتهای جهانی در روزهای پیش رو نیز می تواند از اهمیت به سزایی برای بازار برخوردار باشد.
نظرها
هنوز نظری نوشته نشده.