
حافظ پلاس | رسانه ی تخصصی بازار سرمایه
گزارش 04 اردیبهشت و پیش بینی بازار؛ اصلاحی دوباره؟!
۴ اردیبهشت ۱۴۰۱ · 8 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
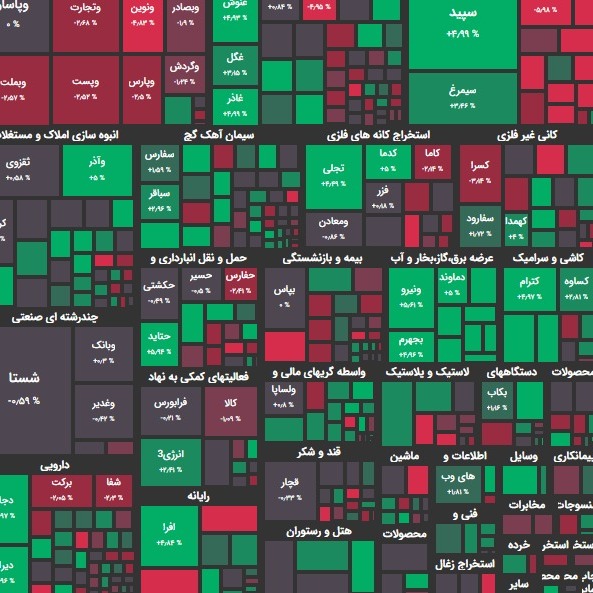
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با کاهشی نیم درصدی به رقم ۱ میلیون و 504 هزار واحدی رسید. شاخص هم وزن اما با افزایشی جزئی به رقم 402 هزار واحد رسید. تاثیر در شاخص خگستر و خآهن بیشترین تاثیر مثبت؛ فولاد و پارسان بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 4800 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را خگستر و پالایش داشتند. بیشترین سهام پر تراکنش را خگستر و شستا داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 250 میلیارد تومان “منفی” بود. نرخ ارز و سکه به ترتیب در محدوده 27.840 تومان و 13.180.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 314 نماد مثبت بودند. از این تعداد 143 نماد با صف خرید به کار خود پایان دادند. در مقابل 301 نماد منفی بودند و از این تعداد نیز 33 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش خکاوه و ثامید بیشترین صف خرید و سنیر و فلوله بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 439 میلیارد تومان صف خرید و 29 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها وکبهمن و پکویر بیشترین ورود نقدینگی حقیقی و فملی و فولاد بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی حدود 18 میلیون تومان خرید در برابر 16 میلیون تومان فروش بوده است. شرایط بازار امروز بازار امروز نسبت به روز کاری قبل، با کاهش ارزش معاملات و افزایش شیب خروج نقدینگی حقیقی ها همراه شد. دلایل متعددی در این رویه نقش داشت. در عین حال نمادهای کوچکتر بازار کمتر از گزند عرضه ها در امان بودند. در بازار امروز هیچ گروهی مقصد ورود نقدینگی حقیقی ها نبود. اما پول هوشمند که نمایانگر ورود پولهای بزرگتر است به ترتیب در دو گروه تامین کننده یوتیلیتی ها و خودروسازان وارد شد. در آن سو صندوق های با درآمد ثابت، شیمیایی ها، فلزات اساسی، صندوق های سهامی، فرآورده های نفتی، بیمه ای ها و کانی های غیرفلزی به ترتیب بیشترین خروج نقدینگی حقیقی ها را ثبت کردند. بعد از مدتها کشمکش بالاخره نرخ جدید محصولات دو شرکت تامینکننده یوتیلیتی، فجر و مبین اعلام شد؛ تا دلایل توجه اخیر بازار به سهام تامین کننده یوتیلیتی ها مشخص گردد. از ماه ها قبل انتظار برای انتشار شفاف سازی در خصوص قیمت گذاری یوتیلیتی دو شرکت بفجر و مبین وجود داشت با این حال این رویه تا پایان هفته گذشته به طول انجامید. بر اساس نرخهای جدید درآمد بفجر در سال ۱۴۰۰ حدود ۸۶۰۰ میلیارد تومان و درآمد مبین حدود ۱۲ هزار میلیارد تومان افزایش مییابد. در مقابل نرخ گاز دریافتی نیز ۲ هزار تومان، معادل ۴۰ درصد خوراک پتروشیمیها محاسبه خواهد شد. افزایش نرخ خدمات به نوعی شمشیر دولبه است و ممکن است تاثیر کاهشی بر سود شرکتهای پتروشیمی دریافت خدمات داشته باشد که به طور غیرمستقیم بر سود پتروشیمی های تولید کنده یوتیلیتی تاثیر بگذارد. شایعه ای نیز در خصوص آزاد سازی یا نوعی افزایش نرخ برق منتشر شد که منجر به صف خرید گروه نیروگاهی بورس گردید. باید دید مد نظر رگولاتوری صنعت برق در این زمینه چه مقدار افزایش است. به هر حال رابطه نیروگاه ها با دولت همانند رابطه پالایشگاه ها با دولت به نوعی حق العمل کاری است. درخواست پذیرش شرکت بهمن موتور به سازمان بورس ارائه شد. در همین زمینه هیات مدیره گروه بهمن مصوب نمود، شرکت فرعی بهمن موتور درخواست پذیرش در سازمان بورس اوراق بهادار تهران را جهت آن سازمان ارسال و پیگیری های لازم در این خصوص را به عمل آورد. حذف عوارض صادراتی برخی محصولات صورت گرفت. در همین زمینه سیفالله امیری، مدیرکل دفتر صنایع معدنی وزارت صمت اصلاحیه جدول عوارض صادراتی را به دفتر مقررات صادرات و واردات این وزارتخانه ابلاغ کرد. بر اساس این ابلاغیه، تعداد اقلام مشمول عوارض از ۶۹ ردیف به ۴۷ ردیف کالا کاهش یافت. پیش بینی بازار انتظارات نسبت به وقوع نوعی اصلاح در بازار از روز کاری گذشته به چشم می خورد. امروز نیز تداوم همان شرایط را شاهد بودیم. سرانه های خرید سهام بجز خودروسازان امروز از همان ابتدای وقت منفی بود؛ خودروسازان نیز به تدریج با سرانه منفی همراه شدند تا پازل اصلاح بازار تکمیل گردد. نوسانات صف خرید خگستر پس از بازگشایی تاثیر به سزایی در نوسانات این صنعت داشت. شنیده هایی غیر موثق از ارزشگذاری بالای ایران خودرو برای واگذاری بلوک امروز طنین انداز شد که نقش به سزایی در روند خودروسازان داشت. برخی نیز از سیاست کنترل نرخ تابلو خودرو و سایپا به جهت تاثیرگذاری بر ارزش معاملاتی بلوکها یاد کردند. اتفاقی که در سنوات قبل بارها در زمان واگذاری ها آن را شاهد بودیم. به هر حال شنیده ها از ورود بازیگران جدید به خرید بلوک خودرویی ها حکایت دارد. اما در حالی که شاخص کل رو به افت بود به تدریج تعداد صفوف خرید بازار فزونی یافت. شاخص هم وزن نیز در مقادیر مثبتی بود. این مساله به خوبی توجه بازار به سهام کوچک و متوسط را نشان می داد. بنابراین در شرایطی که نمادهای بزرگ توان رشد بیشتر را ندارند این کوچکترهای بازار بودند که توانستند نقدینگی بازار را به خود جذب کنند. اخیراً نیز عوامل متعددی نشان داده بود که کوچکترهای بازار احتمالاً توانایی رشد بیشتری نسبت به بزرگترها خواهند داشت. فصل مجامع نیز نزدیک است و شاخص هم وزن هنوز 20 درصد پایینتر از سقف تابستان 1400 است. از طرفی رشد این شاخص نسبت به شاخص کل کمتر بوده است. لذا از این منظر نوعی عقب ماندگی را نشان می دهد. اما یکی از دلایل اصلاح امروز در شاخص کل که نمایانگر نمادهای کامودیتی محور و بزرگ بورس تهران است را باید در اصلاح قیمتهای جهانی جستجو کرد. از این منظر مهمترین کامودیتی نفت است. در زمینه قیمت نفت رویترز نوشت: “قیمت نفت در روز جمعه کاهش یافت و یک افت هفتگی حدود 5 درصدی را تجربه کرد. این اتفاق در شرایطی افتاد که دورنمای رشد اقتصاد دنیا ضعیفتر شده، نرخ بهره بالا رفته، قرنطینههای کرونایی در چین به تقاضا آسیب رسانده و اتحادیه اروپا قصد تحریم واردات نفت از روسیه را دارد. اقدامی که عرضه نفت در دنیا را کاهش میدهد. صندوق بینالمللی پول که در این هفته پیشبینی خود از رشد اقتصاد دنیا در سال جاری میلادی را پایین آوردهبود، اعلام کرد اگر کشورهای غربی تحریمهای خود علیه روسیه را بهخاطر جنگ اوکراین افزایش دهند و قیمت انرژی بالاتر رود، دورنمای رشد اقتصاد جهان تیرهتر خواهد شد.” تقویت شاخص جهانی دلار هم به روند منفی کامودیتی شد بخشید. در همین زمینه جروم پاول، رییس فدرال رزرو آمریکا در روز پنجشنبه گفت: “در اجلاس آینده این بانک در ماه مه در مورد افزایش نیم درصدی نرخ بهره مذاکره خواهد شد. اظهارات وی نشان میدهد اقدامات سختگیرانهای برای مهار روند افزایش تورم در راه است. سخنان پاول باعث شد سود 10 ساله اوراق قرضه خزانهداری آمریکا افزایش یابد و ارزش دلار هم تقویت شود.” نکته مهمی که در افزایش نرخ بهره نیم درصدی فدرال رزرو مطرح است این است که علیرغم این افزایش نرخ ها باز هم نرخ بهره واقعی منفی خواهند ماند. مگر اینکه بارها نرخ بهره به صورت نیم درصدی افزایش یابد که تا حد زیادی بعید است به همین دلیل شاهد واکنش منفی آنچنان هیجانی از کامودیتی ها نبودیم و کاهش قیمت ها معقول بود. بنابراین امیدها نسبت به ثبات قیمت کامودیتی ها همچنان وجود دارد. چرا که افزایش نرخ های مداوم نرخ بهره به نوعی موجب رکود خواهد شد که مطلوب سیاستگذاران فدرال رزرو آمریکا نیست. قیمت بیلت نیز کاهش یافت. این اتفاق باعث کاهش عوارض صادراتی بیلت خواهد شد. در همین زمینه امیر صباغ، معاون اقتصادی ایمیدرو معتقد است: “با تداوم کاهش قیمتهای جهانی شمش فولاد ناشی از گسترش کرونا در چین و تداوم صادرات فولاد روسیه، قیمتهای فوب ایران در هفته جاری به 683$ در هر تن رسید که به معنی انتظار کاهش عوارض صادراتی پلکانی از محدوده 17% به پله 11% در هفته آتی خواهد بود. قیمت جهانی فولاد در حال عبور از شوک قیمتهای ابتدای فروردین بوده و این موضوع به کاهش نگرانی های ستاد تنظیم بازار دولت و کاهش/حذف احتمالی عوارض در پایان اردیبهشت کمک خواهد کرد. نگرانی از افت تولید ناشی از محدودیتهای برق همچنان باقی است و این هفته، وزارت نیرو نامه های اخطار قطعی برق برای شرکتهای عمده فولاد و آلومینیم در استان هرمزگان و خراسان ارسال کرده است.” با شروع اردیبهشت ماه به تدریج شاهد انتشار گزارشات ماهانه شرکتها هستیم. نکته قابل مشاهده این است که نشانه های تورم از همین فروردین ماه در گزارشات شرکتها در حال نمایان شدن است. گزارش مرکز آمار نیز نشان می دهد روند نزولی تورم نقطه به نقطه معکوس شده؛ بنابراین بار دیگر زنگ خطر شروع تورم به صدا در آمده است. تازهترین آمار رسمی حاکی از آن است که نرخ تورم نقطه به نقطه در فروردین ماه سال جاری به ۶/ ۳۵درصد رسیده که نسبت به ماه قبل ۹/ ۰ واحد درصد افزایش یافته است. بررسیها نشان میدهد در ۶ ماه اخیر، نرخ تورم نقطهای در حوالی ۳۵ درصد نوسان میکرد؛ ولی این نرخ در فروردینماه افزایشی شده است. این شاخص تغییرات شاخص قیمت مصرفکننده در ماه مورد نظر را نسبت به مدت مشابه سال قبل اندازه میگیرد. کارشناسان محدوده 35% را به عنوان هسته سخت تورم ارزیابی می کنند که شکست آن به دلیل ریسک های موجود دشوار است. گزارش دیگری نیز نشان می دهد از فروردین ۱۴۰۰ تا فروردین ۱۴۰۱، نرخ تورم در ایران حدود ۴3.4 درصد افزایش داشته است. از عوامل آن کسری بودجه دولت و چاپ اسکناس است که باعث شده حجم نقدینگی به بیش از ۵ هزار میلیارد تومان برسد، این در حالی است که نرخ رشد اقتصادی بسیار پایین است. در شرایط فعلی یک سیاست سرمایه گذاران به جهت ورود به بازار می تواند عدم سرمایه گذاری در نمادهای رشد یافته باشد تا بتوانند در موقعیت مناسبتری به بازار ورود کنند. البته انتظار اصلاح های سنگینی از بازار وجود ندارد اما با توجه به واگرایی اندیکاتورها در نمودار شاخص کل، نیاز به استراحت در بازار وجود دارد. این استراحت می تواند با ورود نقدینگی تازه نفس خاتمه یابد. نقدینگی که حتی در این اصلاح ها نیز بازار را به خوبی می خرد و این را از روند با ثبات حجم و ارزش معاملات بازار می توان دریافت.
نظرها
هنوز نظری نوشته نشده.
