
حافظ پلاس | رسانه ی تخصصی بازار سرمایه
گزارش 06 اردیبهشت و پیش بینی بازار؛ سیگنال تورمی به بورس؟!
۶ اردیبهشت ۱۴۰۱ · 8 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
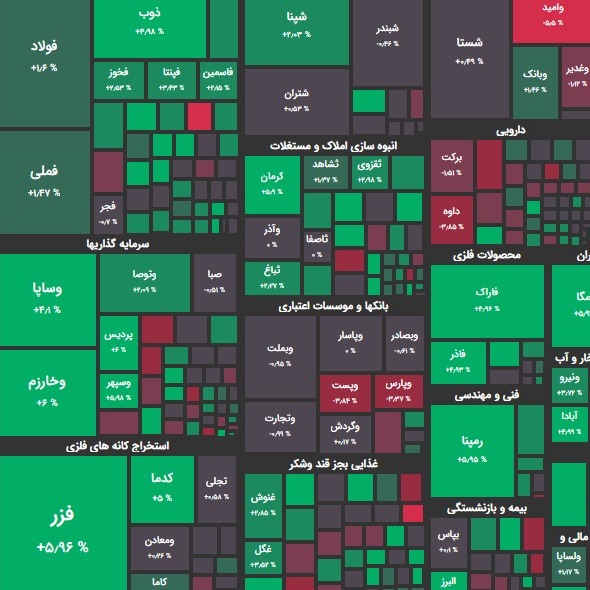
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با افزایش 1 درصدی به رقم ۱ میلیون و 522 هزار واحدی رسید. شاخص هم وزن نیز تحت همین شرایط به رقم 410 هزار واحد رسید. تاثیر در شاخص فارس و تاپیکو بیشترین تاثیر مثبت؛ جم و شپدیس بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 6200 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را خساپا و پالایش داشتند. بیشترین سهام پر تراکنش را خساپا و شستا داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 160 میلیارد تومان “مثبت” بود. نرخ ارز و سکه به ترتیب در محدوده 27.920 تومان و 13.190.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 423 نماد مثبت بودند. از این تعداد 171 نماد با صف خرید به کار خود پایان دادند. در مقابل 194 نماد منفی بودند و از این تعداد نیز 13 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش وساپا و خکاوه بیشترین صف خرید و قچار و سکارون بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 700 میلیارد تومان صف خرید و 15 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها خساپا و غشهداب بیشترین ورود نقدینگی حقیقی و شستا و فملی بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی حدود 22 میلیون تومان خرید در برابر 18.1 میلیون تومان فروش بوده است. شرایط بازار امروز بعد از چندین روز، امروز وضعیت معاملات تغییر کرد. ارزش معاملات، ورود پول حقیقی ها و سرانه خرید حقیقی ها به شکل محسوسی بهبود یافت. خودروسازان، غذایی ها، انبوه سازی و فرآورده های نفتی به ترتیب بیشترین ورود نقدینگی حقیقی ها را رقم زدند. در آن سو صندوق های با درآمد ثابت، فلزات اساسی، چند رشته ای صنعتی و صندوق های سهامی به ترتیب بیشترین خروج نقدینگی حقیقی ها را داشتند. عوارض صادرات محصولات فولادی تعدیل شد. بر اساس اعلام این خبر نبشی، ناودانی و میلگردهای کلاف فولادی از پرداخت عوارض بر صادرات معاف شدند. همه محصولات فولادی مشمول کاهش یک پله ای عوارض صادراتی شدند به طوری که تا ۵ درصد افزایش قیمت صادراتی نسبت به نرخ مبنا، هیچ گونه عوارض صادراتی به کالاها تعلق نمی گیرد. تعدادی از مدیران بورسی دولت قبل بابت تخلفات در بازار سرمایه به مجازاتهای بسیار سنگین مجازات شدند. در همین زمینه ایرنا نوشت: ” 8 تن از اعضای هیات مدیره شرکت بورس تهران در دولت قبل به سلب صلاحیت دائم از تصدی سمت مدیریت در بورسها و تشکل های خود انتظام محکوم شدند.” دامنه نوسان تا پایان سال ۱۰ درصدی میشود. در همین زمینه عشقی، رییس سازمان بورس گفت: “حذف کامل دامنه نوسان نیازمند الزاماتی است که در موقعیت فعلی بازار، شرایط اجرای آن فراهم نیست. هدف ما این است که دامنه نوسان را تا پایان سال ۱۴۰۱ به ۱۰ درصد افزایش دهیم.” پیش بینی بازار پس از دریافت سیگنال تورمی، بورس تهران چاره ای جز رشد شاخصها و قیمتها را نداشت. بنابراین شاخص کل تا حد زیادی از محدوده خطر دور شد. شفاف سازی شرکتها در خصوص افزایش نرخ خدمات و محصولات در سال جدید وارد فاز تازه ای شده است و اینک سالمین از افزایش قیمت آرد خریداری شده برای تولید محصولات خود خبر داده است. بر اساس شفافسازی غسالم قیمت هر کیلو آرد از ۴۱۵۰ تومان به ۱۶۹۰۰ تومان رسیده است. تحلیلگران و کارشناسان اقتصادی این نوع افزایش قیمت را به مثابه حذف کامل ارز 4200 تومانی تعبیر کردند. لذا فعالان بازار در انتظار چنین افزایش قیمتهایی در سایر گروه ها و محصولات هستند. همچنان افزایش قیمتهای زیادی نیز در حوزه حمل و نقل، یوتیلیتی، اینترنت و … دیده شد. اولین تاثیر افزایش قیمت آرد گندم در این بود که طبق گزارشات تی تاپ، نان روغنی و بیسکوییت بین 25 تا 67 درصد گران شدند. هنوز مشخص نیست سرنوشت نان چه می شود. البته دولت اعلام کرده است که نان گران نمی شود. این مساله مصوبه روز گذشته ستاد اقتصادی دولت بود. مشابه چنین وضعیتی را در دارو نیز شاهد هستیم. به نظر می رسد مکانیسم کارت اعتباری راه کاری میانه برای عبور از بحران افزایش قیمتها باشد تا یارانه ها به طور مستقیم به جامعه هدف برسد و از هدررفت آن جلوگیری شود. البته این مکانیسم نیز دشواری های هزینه ای زیادی در بر دارد اما مزایای آن به معایب آن می چربد. حتی در شرایط فعلی نان و دارو نیز به قیمتهای بالاتری به دست مصرف کننده می رسد و تداوم سیاست تخصیص ارز 4200 به تولید کننده حتی برای نان و دارو نیز بیشتر از این به صلاح نیست. در کنار اینها گزارشات فروردین ماه نیز به نوعی افزایش خزنده نرخ ها را تایید می کند. البته باید در تحلیل این گزارشات نهایت احتیاط را داشت. روز گذشته شدوص که به تولید دوده می پردازد در اثر اشتباه محاسباتی اوپراتور ارسال کننده گزارش، نرخ ها با افزایش سنگینی به کدال ارسال شد و سبب صف خرید در نماد گردید. اما سپس در عصر همان روز اصلاحیه نرخ ها توسط شدوص به کدال ارسال گردید که نشان می داد اپراتور در اعلام تناژ دچار اشتباه شده است. از این دست اشتباهات و اختلاف ها ممکن است بار دیگر رخ دهد. لذا توصیه می شود اختلاف نرخ های سنگین با تامل بررسی شود تا دچار ضرر و زیان نشویم. انتظار می رود شرکتها نیز با دقت بیشتری نسبت به ارسال گزارشات اقدام کنند. می توان اقدامات تنبیهی برای شرکتهای متخلف لحاظ کرد. یک اتفاق عجیب دیگر در حوزه گزارشات ماهانه به نرخ های گاز مصرف خوراک در خراسان باز می گردد. در این شرکت نرخ خرید گاز طبیعی ۹۸۷۳ تومان بوده است. بر اساس توافق قرار بود حدود دو ماهه انتهایی سال سقف نرخ گاز ۵۰۰۰ تومان باشد. بنابراین اعلام این نرخ ها که حدوداً دو برابر نرخ های توافقی است باید حتماً شفاف سازی شود. برخی تحلیلگران معتقدند که قطعاً در گزارشات حسابرسی شده نرخ ها تعدیل خواهد شد. اما قاطبه تحلیلگران دلیل اصلی چنین محاسباتی را در خراسان نمی دانند. گزارشاتی از نرخ های بالاتر در شپدیس نیز مخابره شده است. اما شرکت تولید کننده یوتیلیتی یعنی مبین نرخ 5300 برای بهمن ماه 1400 و نرخ 5000 تومان برای اسفند ماه 1400 لحاظ کرده است. لذا با احتمال بسیار بالایی نرخ 5000 تومان صحیح است و قطعاً در گزارش حسابرسی شده خراسان اصلاح خواهد شد. دعوای مبین و فجر دو شکرت معظم تولید کننده یوتیلیتی با شرکتهای پتروشیمی وارد فاز تازه ای شد. روز گذشته شورای رقابت در نامه ای به مدیرعامل شرکت ملی صنایع پتروشیمی، اجرای دستورالعمل مصوب شماره ۴۷۹ را به منظور بررسی های مجدد کارشناسی و بازنگری، معلق کرد. این اتفاق پس از آن رخ داد که زاگرس طبق یک شفاف سازی اعلام کرد نرخ های پیشنهادی را قبول ندارد. لذا خبر مهمی برای شپدیس، زاگرس و شفن بود. طبق برخی تحلیلها و گزارشات اگر این نرخ های 3 تا 4 برابری پابرجا می ماند حدود 1000 تومان از سود زاگرس کم می شد. قیمتگذاری یوتیلیتی ها نیز دست دولت است و همواره محل مناقشه بین پتروشیمی ها و تولید کندگان یوتیلیتی بوده است. به دلیل انحصاری بودن تولید یوتیلیتی همانند برخی از خودروها که انحصاری هستند امکان تشکیل یک بازاری همانند بورس و نرخگذاری آزاد آنها وجود ندارد. لذا تا زمانی که این رویه پابرجاست انتظار تداوم این مناقشات وجود دارد. امروز خودروسازان نیز به یکباره با افزایش محسوس تقاضا و ورود نقدینگی حقیقی ها مواجه شدند. گفته می شود. ارزیابی کلیه دارایی های ثابت و مشهود و اموال منقول و غیر منقول گروه صنعتی ایران خودرو باید تا ۲۰ اردیبهشت ماه آماده شود. واگذاری تصدی دولت در خودروسازان یکی از شروط اصلی اصلاح ساختار خودروسازان است. در شرایطی که انتقادات از کیفیت محصولات خودروسازان بالا گرفته است و قیمت محصولات خودروسازان در بازار نیز همچنان می تازد در عین حال موضوع لاتاری یا قرعه کشی خودرو نیز همچنان در بن بست است و وعده های حذف قرعه کشی خودرو از سال جاری رنگ باخت. یک راه کار کارشناسان ورود خودرو به بورس کالا و معامله آزاد خودرو است. این شرایط باعث حذف خریداران غیر واقعی و حذف فاصله قیمتی بازار آزاد و قیمت کارخانه خواهد شد که برطرف کننده رانت است. اما نکته ای که کارشناسان به آن اذعان دارند این است که با توجه به کیفیت پایین خودروهای داخلی، این فاصله قیمتی نباید به جیب خودروسازان برود. خودروهای پر تیراژ همچنان باید همچنان مشمول قیمتگذاری باشند و این سود به نفع جامعه صَرف حمل و نقل عمومی یا خروج خودروهای فرسوده یا موتور سیکلتهای فرسوده گردد. امروز علیرغم تداوم کاهش قیمت نفت تحت تاثیر فشار قرنطینه ای چین اما پالایشگاه ها در بورس تهران همچنان پررونق بودند. گمانه ها در خصوص ارسال اعلامیه های نرخ نفت و فرآورده توسط شرکت ملی پالایش و پخش برای ماه های پایانی سال 1400 شنیده می شود. گفته می شود این گزارشات همانند برآوردهای تحلیلگران در خصوص افزایش محسوس کِرک اسپردها است. لذا انتظار تعدیل در سود پالایشگاه ها بالا گرفته است. اما فارغ از فشار قرنطینه ای چین به قیمت نفت عامل افزایش نرخ بهره فدرال نیز یک عامل دیگر فشار به کامودیتی هاست که طی روزهای قبل صراحتاً و مفصلاً درباره آن صحبت شد. طبق مدل IHME تقریباً در یک هفته آتی مرگ و میر در چین پیک خواهد زد. قاعدتاً در دو هفته آتی باید شاهد آغاز کاهش تدریجی محدودسازی های شدید در چین باشیم. به نظر می رسد نشست بعدی FOMC در 4 مِی نقطه عطف کوتاه مدت در بازار های جهانی است. چرا که احتمالاً همزمان با این نشست اخبار منفی به اوج خودش خواهد رسید. کمیته FOMC هم با دیدن ریزش شدید بازار قاعدتاً از 50 پوینت افزایش به 25 پوینت عقب نشینی خواهد کرد و بازارها به اصطلاح سورپرایز خواهند شد و با فاصله چند روز هم اخبار بهبود شرایط چین تدریجاً منتشر می شود. اما درباره سرنوشت بازار و تداوم رشد شاخص اختلاف نظرهایی وجود دارد. در این بین عده زیادی از تحلیلگران سقف 1 میلیون و 580 یا 1 میلیون و 600 هزار واحدی را مقاومتی بسیار مهم تلقی می کنند. تغییر آرایش پرتفو در نزدیک شدن شاخص به نقط حساس می تواند یک سناریو توسط فعالان بازار باشد. لذا حجم و ارزش معاملات می تواند در آن نقاط یا نزدیکی های آن نقاط افزایش یابد. تحلیلگران معتقدند که اتفاق بهتر این بود که شاخص در محدوده های فعلی اندکی استراحت می کرد بعد رشد می کرد تا فشار عرضه ها در نقاط حساس کاهش یابد. اما به هر حال این اتفاق رقم خورد.
نظرها
هنوز نظری نوشته نشده.
