
گزارش 10 اردیبهشت و پیش بینی بازار؛ توجه دوباره به کوچکترها؟!
۱۰ اردیبهشت ۱۴۰۱ · 8 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
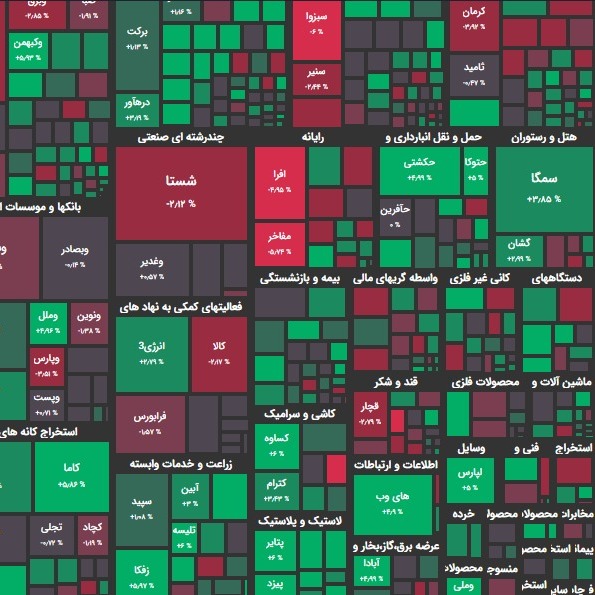
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با افزایشی جزئی به رقم ۱ میلیون و 522 هزار واحدی رسید. شاخص هم وزن اما با رشد 1 درصدی به رقم 415 هزار واحد رسید. تاثیر در شاخص شپنا و حکشتی بیشترین تاثیر مثبت؛ فولاد و شستا بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 5700 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را خگستر و پالایش داشتند. بیشترین سهام پر تراکنش را شستا و خگستر داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 11 میلیارد تومان “مثبت” بود. نرخ ارز و سکه به ترتیب در محدوده 28.050 تومان و 13.235.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 398 نماد مثبت بودند. از این تعداد 184 نماد با صف خرید به کار خود پایان دادند. در مقابل 234 نماد منفی بودند و از این تعداد نیز 18 نماد با صف فروش به کار خود پایان دادند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 1102 میلیارد تومان صف خرید و 127 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها خزامیا و حکشتی بیشترین ورود نقدینگی حقیقی و فملی و فولاد بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی حدود 19 میلیون تومان خرید در برابر 15 میلیون تومان فروش بوده است. شرایط بازار امروز بازار امروز با شیب بسیار ملایمی رشد کرد و عمده توجه بازار به کوچکترها بود. ورود نقدینگی حقیقی امروز اگرچه در ابتدای وقت اندکی منفی بود اما در ادامه و تا انتهای بازار با تراز مثبت همراه گردید اما تا انتهای وقت بار دیگر کاهش یافت. امروز اغلب گروه ها به تناسب ورود و خروج نقدینگی را ثبت کردند. لذا در معاملات امروز گروه های غذایی، زارعت و فرآورده های نفتی به ترتیب بیشترین ورود نقدینگی حقیقی ها را داشتند. در عین حال، صندوق های با درآمد ثابت، فلزات اساسی، صندوق های سهامی، شیمیایی ها و چند رشته ای های صنعتی به ترتیب بیشترین خروج نقدینگی حقیقی ها را ثبت کردند. امروز بیشترین پول هوشمند به فرآورده های نفتی وارد شد. در تک سهم ها حکشتی نیز نقدینگی هوشمند بالایی را جذب کرد. بر اساس آمار بانک مرکزی که برگرفته از آمارهای خام سامانه ثبت معاملات املاک و مستغلات کشور است طی فروردین 1401 تعداد معاملات بازار مسکن تهران با کاهش 49.9 درصدی به 3400 فقره رسید. این میزان در مقایسه با فروردین 1400 حاکی از رشد 63.7 درصدی دارد. متوسط قیمت خرید و فروش یک مترمربع واحد مسکونی در ماه گذشته 34 میلیون و 270 هزار تومان بود که در مقایسه با اسفند 1400 بالغ بر 2.4 درصد کاهش یافته است. در عین حال این قیمت نسبت به فروردین سال گذشته 16.9 درصد افزایش داشته که در مقایسه با رشد نقطه به نقطه فروردین (91.7 درصد) حدود 75 درصد کمتر بوده که نشان از کُند شدن آهنگ رشد قیمت مسکن (نقطه به نقطه) در فروردین امسال دارد. بررسی شاخص کرایه مسکن اجاری در شهر تهران و کل مناطق شهری حاکی از افزایش 45.36 و 50.1 درصدی نرخ ها نسبت به فروردین سال گذشته است. کارشناسان معتقدند نمیتوان با اطمینان گفت که قیمت مسکن در تهران و انتظارات تورمی در این بازار کاهش یافته است. چرا که خریدها و رشد بیش از حد اسفند 1400 ناشی از خریدهای سرمایه ای پایان سال بوده است که در حال تعدیل است. موافقت مجمع تشخیص مصلحت نظام با ورود خودرو اعلام شد؛ بر این اساس با تایید مجمع تشخیص مصلحت نظام، اولین قدم برای بازگشایی واردات خودرو به کشور برداشته شد. البته مجمع، مصوبه مجلس را مبنی بر “واردات به ازای صادرات” بهطور مشروط و قید محدودیتهای بیشتر تایید کرده است. پولتیکو نوشت؛ مذاکرات احیای برجام به بن بست کامل خورده است. در همین زمینه یک مقام آمریکایی گفت: “موضع ما تغییر نمی کند؛ تا زمانیکه ایران نگرانی های امنیتی فرابرجامی ما را رفع نکند، حذف سپاه از لیست تروریسم که فرابرجامی ست، رخ نخواهد داد.” آنتونی بلینکن میگوید: “حذف نام سپاه از لیست FTO تنها در صورتی انجام میشود که ایران اقدامات لازمی را که درخور حذف این نام از لیست باشد را انجام دهد و در صورت انجام این حذف تحت هر شرایطی، بر اساس رفتار ایران، مجدداً قابلیت بازنگری وجود خواهد داشت.” پیش بینی بازار در حالی که اغلب بزرگترها در استراحت به سر می برند امروز کوچکترهای بازار بار دیگر در کانون توجه بودند. بنابراین امروز شاخص هم وزن که نشان دهنده معاملات نمادهای کوچک و متوسط بود رشد بیشتری را نسبت به شاخص کل از خود نشان داد. نسبت سفارشات خرید به فروش امروز ارقام بالایی را ثبت کرد و برای اولین بار در روزهای اخیر بالای 1000 میلیارد تومان صف خرید در بازار دیده شد. البته بخش مهمی از این صفوف خرید ناشی از ارزش صف خرید نماد تازه وارد آسیا تک بود. خودروسازان امروز تحت تاثیر عرضه ها بودند که در کلیت معاملات نیز بازار تاثیر داشت. اگرچه بخشی از فشار عرضه ها خصوصاً در خودرو به علت تاثیر آپشنها بود که چهارشنبه گذشته مفصلاً درباره آن صبت گردید اما به نظر می رسد فشار عرضه در این گروه ناشی از بازگشایی سایپا بوده است و خودرو معاملات به نسبت خوبی را نشان داد. سایپا به علت مزایده یک باب زمین بسته شده بود. کارشناسان معتقدند این اولین گام برای اصلاح ساختار مالی خودروسازان بود. بهای تمام شده این زمین 200 میلیارد تومان بوده است و قیمت پایه مزایده 800 میلیارد تومان لحاظ شده است. بر اساس تصویری از سند تحول صنعت خودرو که در فضای مجازی منتشر شده است قرار است: “در نیمه دوم اردیبشهت ماه واگذاری سهام در اختایر شرکتهای تحت پوشش (سهام تودلی) انجام شود همچنین در نیمه دوم خرداد فروش اموال مازاد و سهام شرکتهای غیر مولد و مرتبط در دستور کار است.” بانکی ها امروز تحرکاتی هر چند محدود را از خود نشان دادند که با عرضه در خودروسازان معاملات آنها نیز ضعیف شد. انتظار خاصی نسبت به تقسیم سود بالا در بانکی ها وجود ندارد. پالایشگاه ها و پتروشیمی ها نیز معاملات مثبت و متعادلی را به ثبت رساندند. اما امروز در گروههای دارویی و لاستیک و پلاستیک نیز مانند غذاییها افزایش تقاضا را شاهد بودیم. علیرغم انتظارات نسبی نسبت به اصلاح بازار اما این گروه ها همچنان انرژی لازم برای رشد را دارند. خصوصاً اینکه امروز گروه های لاستیکی و شوینده نیز به قافله رشد اضافه شدند. انتظارات زیادی نسبت به اخذ مجوز افزایش نرخ از این دو گروه وجود دارد. البته به اعتقاد تحلیلگران این گروه ها برای جبران هزینه ها نیاز به افزایش نرخ های بالای 70% را دارند اما به هر حال صحبتها از افزایش نرخ های بین 40% تا 50% است. صحبتهایی هم مجدداً از افزایش نرخ سیمان شنیده می شود. در همین زمینه عبدالرضا شیخان دبیر انجمن صنفی کارفرمایان سیمان گفت: “با توجه به افزایش هزینههای تولید و حملونقل، باید قیمت سیمان تعدیل شود تا حداقل سود برای شرکتها به دست بیاید. قیمتها تا پایان اردیبهشت تغییر خواهد کرد.” شرکتهایی که موجودی خوبی دارند قائدتاً از این افزایش نرخ ها بیشتر منتفع شده و گزارشات فصلی خوبی را رقم می زنند. رقابت پذیری، تخفیفات احتمالی و قدرت خرید مردم از چالشهای مهم افزایش نرخ ها می باشد که از اهمیت به سزایی برخوردار است. در بسیاری از مواقع که دولت طرف حساب شرکتها میشود احتمال افزایش دوره وصول مطالبات و کاهش ورودی نقد به شرکتها بیشتر خواهد شد. مکانیسم با شایعه بخر و با خبر بفروش از مهمترین قوائد بازارهای مالی است. لذا بورس تهران نیز از آن مستثنا نبوده و نیست. بنابراین ممکن است با انتشار مجوز قطعی افزایش نرخ ها در صنایع شاهد تضعیف تقاضا در آن صنایع باشیم. بنابراین سرمایه گذاران باید به این نکته دقت کافی داشته باشند. بی شک روند بازارهای جهانی در روند بورس تهران نیز موثر است هر چند ممکن است این تغییرات به یکباره نباشد. شاخص نزدک طی روز جمعه شاهد بیشترین افت روزانه از ابتدای سال ۲۰۲۰ بود. به اعتقاد تحلیلگران بازارهای جهانی گزارش فصلی ضعیف آمازون که یکی از پیشرانهای رشد بازار سهام آمریکا در دوران بعد از کرونا بوده باعث افت ۱۴.۵ درصد ارزش بازار این شرکت شد که از ابتدای ۲۰۰۶ بی سابقه بوده است. هم چنین بیشترین افزایش نرخ تورم ماهانه آمریکا از سال ۲۰۰۵ چشم انداز افزایش نرخ بهره را تقویت کرده است. انتظار می رود در هفته آتی فدرال رزرو اقدام به کاهش ۹ تریلیون دلاری ترازنامه خود کند. افزایش سرعت و شدت بازخرید اوراق توسط فدرال رزرو طی هفتههای گذشته، عدم وجود چشم انداز کاهش تورم و به ویژه افزایش بی سابقه هزینه نیروی انسانی و شکستن رکورد ۲۱ سال گذشته، باعث اطمینان بازار از سیاست انقباضی تهاجمیتر توسط بانک مرکزی آمریکا شده است. انتظار می رود فدرال رزرو در هفته آتی اقدام به افزایش ۰.۵ درصدی نرخ بهره کند و در ماه آتی شاهد افزایش ۰.۷۵ درصدی نرخ بهره باشیم. این شرایط لحظات حساسی را برای شاخص دلار رقم خواهد زد. شاخص دلار در انتهای هفته در مجاورت مقاومت مهم 104 قرار گرفت. این عدد از این حیث اهمیت دارد که از سال 2003 تا کنون بالاترین مقدار بوده است. بنظر می رسد بازار در حال لحاظ کردن زود هنگام تاثیرات این تصمیم می باشد. لذا هرگونه عدم تغییر در نرخ بهره فدرال، موجب تضعیف شدید شاخص دلار خواهد گردید. بنظر می رسد تغییر نیم درصدی نوسان شدید در قیمتها ایجاد ننموده و از طرفی افزایش بیش از نیم درصد نرخ بهره می تواند تقویت شدید دلار گردد و احتمال شکسته شدن مقاومت شاخص جهانی دلار رو به بالا را تقویت خواهد کرد. علیرغم اینها اما قیمت نفت همچنان در سطوح بالایی ماند. ترس از کاهش عرضه نفت روسیه به خاطره جنگ اوکراین همچنان از قیمت نفت حمایت میکند. احتمال پیوستن آلمان به سایر اعضای اتحادیه اروپا در تحریم نفت روسیه باعث افزایش قیمت نفت در هفته جاری بودهاست. اما نگرانی در مورد تقاضا همچنان وجود دارد هیچ نشانهای از برداشته شدن محدودیتهای کرونایی در چین به چشم نمیخورد. قرنطینههای چین به اقتصاد این کشور و زنجیرههای جهانی عرضه آسیب رساندهاست. با اینکه خودروسازان امروز منفی بودند و سنگینی معاملات آنها بر روی شاخص کل احساس می شد اما ورود پول به سهام ارزنده مشهود است و به نظر خرید های بازار نسبت به 2 سال اخیر در کل هوشمند تر و بنیادی تر شده است؛ معاملات این روزها شبیه سالهای دورتری است که بازار پختگی تحلیلی نسبتاً خوبی پیدا کرده بود. الایحال به نظر می رسد با توجه به نیمه تعطیل بودن این هفته و تضعیف روند ورود پول به بازار و میل به اصلاحی که در کلیت بازار دیده می شود همچنان معاملات فردا نیز همانند امروز رقم بخورد. شاخص کل همچنان نزدیک به محدوده های مقاومتی به سر می برد و واگرایی ها در روند نیز نمایان است.
نظرها
هنوز نظری نوشته نشده.