
حافظ پلاس | رسانه ی تخصصی بازار سرمایه
گزارش 19 اردیبهشت و پیش بینی بازار؛ اصلاحی غیرمنتظره؟!
۱۹ اردیبهشت ۱۴۰۱ · 9 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
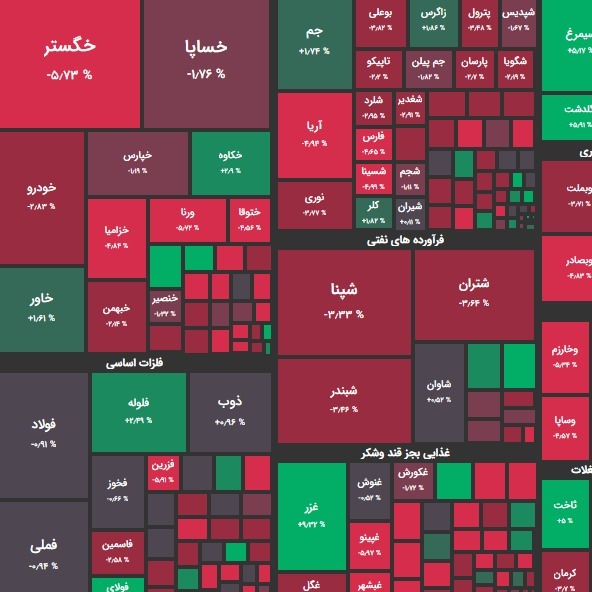
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با کاهش حدود 1 درصدی به رقم ۱ میلیون و 553 هزار واحدی رسید. شاخص هم وزن نیز با کاهش حدود نیم درصدی به رقم 426 هزار واحد رسید. تاثیر در شاخص شبریز و مبین بیشترین تاثیر مثبت؛ فارس و شبندر بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 6500 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را شپنا و خگستر داشتند. بیشترین سهام پر تراکنش را شستا و آسیاتک داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 380 میلیارد تومان “منفی” بود. نرخ ارز و سکه به ترتیب در محدوده 28.550 تومان و 13.400.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 209 نماد مثبت بودند. از این تعداد 93 نماد با صف خرید به کار خود پایان دادند. در مقابل 425 نماد منفی بودند و از این تعداد نیز 78 نماد با صف فروش به کار خود پایان دادند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 1046 میلیارد تومان صف خرید و 216 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها جم و کقزوی بیشترین ورود نقدینگی حقیقی و فملی و شبندر بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی حدود 18 میلیون تومان خرید در برابر 17 میلیون تومان فروش بوده است. شرایط بازار امروز امروز ارزش معاملات افزایش یافت. همزمان طیف وسیعی از سهام منفی شدند. شیب خروج پول نیز رشد زیادی داشت. در پایان معاملات امروز تنها گروه کانی غیرفلزی ورود پول حقیقی ها را نشان می داد. به ترتیب گروه های صندوق های با درآمد ثابت، صندوق های سهامی، فرآورده های نفتی، بیمه ای، بانکی، خودروئی و فلزی بیشترین خروج نقدینگی حقیقی ها را داشتند. البته دو گروه خودروئی و فلزی تا نیمه های وقت با ورود پول مواجه بودند اما سرانجام آنها نیز تسلیم روند بازار شدند. عبدالناصر همتی رییس پیشین بانک مرکزی در پیامی دولت ابراهیم رییسی را “فوق سلطان چاپ پول” توصیف کرد و گفت: “سال۱۴۰۰ چاپ پول در دولت سیزدهم به ۱۴۲ هزار میلیارد تومان رسید و شایسته کسب عنوان فوق سلطان چاپ پول شد.” صحبتهای رئیس کل پیشین بانک مرکزی ایران درباره رکوردشکنی میزان “چاپ پول” در سال ۱۴۰۰ اگرچه درست است اما قیاسی مع الفارق است. محاسبات نشان می دهد نرخ رشد پایه پولی ایران در سال ۱۴۰۰ با دو سال قبلش تفاوت چندانی نداشت. افزایش ۱۴۲ هزار میلیارد تومانی پایه پولی در سال ۱۴۰۰ به این معناست که این شاخص تقریباً ۳۱ درصد رشد کرده است. طبق آمارهای بانک مرکزی، پایه پولی ایران در سال قبل تقریباً 30.1 درصد و در سال ۱۳۹۸ هم 32.8 درصد رشد کرده بود. این امر نشان میدهد که اگرچه دولت ابراهیم رئیسی نتوانسته به وعدههایش درباره مهار رشد پایه پولی عمل کند، ولی عملکردش چندان هم از سالهای آخر دولت پیشین بدتر نیست. بر اساس برآورد صندوق بین المللی پول ارزش تولید ناخالص داخلی ایران بر اساس شاخص قدرت خرید در سال ۲۰۲۱ بالغ بر ۱۴۳۶ میلیارد دلار بوده است که بدین ترتیب ایران در ردهبندی جهانی از این نظر در جایگاه ۲۰ قرار گرفته است. اما آخرین آمار بانک جهانی نشان میدهد؛ اقتصاد ایران با GDP حقیقی ۱۹۲ میلیارد دلاری رتبه واقعی ۵۱ جهان را دارد. پیش بینی بازار بازار سهام امروز شرایط خاصی را تجربه کرد. به تدریج از همان ابتدای وقت همگام با منفی شدن شاخص کل، شاخص هم وزن نیز منفی شد. در این بین تعداد نمادهای منفی هم به سرعت فزونی یافتند. با اینکه صف فروش خاصی در بازار تشکیل نشد و منفی های بازار را به نسبت خوب می خریدند، اما به تدریج تعداد صف های فروش بازار و ارزش صفوف فروش فزونی یافت. امروز برای اولین بار طی روزهای اخیر، تعداد صف فروشهای بازار با تعداد صف خریدها، تقریبا برابر شد. امروز شاهد خروج نقدینگی حقیقی ها نیز بودیم و شیب آن افزایش محسوسی داشت. بخش عمده خروج نقدینگی حقیقی ها از بازار در ساعات پایانی آن رقم خورد. طی روزهای گذشته به کرات در خصوص نزدیک شدن شاخص ها و قیمتها به محدوده های مقاومتی صحبت شد و عنوان شد که واگرایی ها و کاهش انرژی رشد به وضوح دیده می شود. بنابراین استراحت امروز بازار را از این منظر می توان ارزیابی کرد. واضح است پس از یک دوره رشد ممتد چنین اتفاقی رخ می دهد. اما فعالان بازار معتقدند که اگرچه استراحت و منفی ها در شاخص هم وزن به دلیل رشدهای پی در پی آن می تواند تا حدودی عادی باشد اما شاخص کل بازدهی خاصی نداشته است که اینچنین منفی شود. خصوصاً اینکه برخی گروه ها نظیر فلزی ها و برخی هلدینگها نظیر شستا اصلاح خود را تکمیل کرده بودند و در آستانه شروع موج جدید رشدی خود بودند. تحلیلگران تکنیکال معتقدند ذوب در حال شکست محدوده های مقاومتی نسبتاً مهمی بود. شایعاتی نیز از تعدیل های قابل توجه در گزارشات 12 ماهه برخی شرکتها نظیر فخوز و فخاس به گوش می رسد. به نظر می رسد یکی دیگر از عوامل توجه به گروه فلزی همین عامل باشد. در واکنش به نگرش اصلاح در بازار چند اتفاق را باید مد نظر قرار داد. در ابتدا موضوع اصلاح در قیمتهای جهانی است که امروز و همگام با بازگشایی بازارهای جهانی شاهد آن بودیم. بازارهای مالی دنیا همچنین تحت تاثیر نگرانی در مورد افزایش نرخ بهره در آمریکا، رکود احتمالی و کند شدن روند رشد اقتصاد جهان بهخاطر قرنطینه های کرونایی چین هستند. چین دومین اقتصاد بزرگ دنیاست. شیوع ویروس کرونا در چین دورنمای ریسک پذیری سرمایه گذاران را در ابتدای هفته جاری تیره و تار کرده است. طبق گزارش های رسیده، شانگهای درحال سختتر کردن قرنطینه های کرونایی فعلی برای حذف این بیماری در خارج از مناطق قرنطینه شده بزرگترین شهر کشور است. پساز قرنطینههای چین، تمرکز اصلی بر اطلاعات تورم در آمریکا و تصمیمات فدرال رزرو است. افزایش ارزش دلار و فروش گسترده اوراق قرضه فدرال رزرو آمریکا سیاست پولی در این کشور را سخت کرده است. امروز شاخص دلار آمریکا از ۱۰۴ نیز عبور کرد و به نظر می رسد که به سقف ۱۹ ساله رسیده است. سیاست کووید صفر چین گرچه در اوایل سال ۲۰۲۰ موثر واقع شد ولی در حال حاضر که تمام جهان سیاست همزیستی با آن را پیش گرفته اند اقتصاد چین را متاثر می کند. این سیاست باعث وقفه شدید در زنجیره تامین جهانی شده و نه تنها خرده فروشان بلکه تولید کنندگان را نیز با کمبود شدید مواجه خواهد کرد. تاثیر آن در بازار مصرف سایر کشورها از جمله استرالیا باعث افزایش تورم می گردد و به تبع آن بانک مرکزی استرالیا مجبور به افزایش دوباره نرخ بهره بانکی خواهد شد. لذا بازار فلزات تحت تاثیر کاهش تقاضا ناشی از قرنطینه ها در چین و همچنین قوی شدن شاخص دلار دچار اصلاح شد. به عنوان مثال حدود 100 دلار کاهش در قیمت روی جهانی را شاهد بودیم. قیمت آلومینیوم جهانی نیز حدود 80 دلار اصلاح داشت. موضوع دوم به ابلاغیه های وزارت نیرو در محدودیت برق صنایع بزرگ است که در حال ارسال به واحدهای فولادی است و قرار است مصرف برق در ماههای خرداد و تیر و شهریور به نصف کاهش یافته و در مرداد ماه نیز بنگاهها بطور کامل متوقف شوند. در همین زمینه کامودیتی نوشت: “با یک برآورد اولیه، متوسط ضریب بهره برداری از ظرفیت فولاد کشور طی 4 ماه آتی تنها 38% خواهد بود و نکته اینکه این محدودیتها مشابه سال قبل حتی بر واحدهای دارای نیروگاه اختصاصی از جمله فملی، کچاد، کگل و فولاد نیز اعمال می شود. عدم سرمایه گذاری کافی در حوزه زیرساخت مساله ساز بوده و یکی از بزرگترین چالشهای صنایع بزرگ بالادست فولاد، آلومینیم، مس، روی و سیمان طی 3 سال آتی خواهد بود که سالانه تشدید می شود.” بازار سهام این هشدار را در قیمتها لحاظ کرد. سه ماه سال برق این شرکت ها نصف و یک ماه کاملاً خواهند بود. این تعطیلی اثرات نامطلوبی برای عملکرد حداقل 4 ماه سال مالی و گزارشات نامطلوب و جو روانی منفی خواهد داشت. این اتفاق با افزایش تولید یا افزایش نرخ قابل جبران نیست. چرا که هر شرکتی یک ظرفیت عملی مشخص تولید سالانه و ماهانه دارد. همچنین نرخ فروش داخلی محصولات مثل فولادی تابعی از قیمت های جهانی است و با توجه به حساسیتهایی هم که وجود دارد، امکان گران فروختن وجود ندارد. اتفاق بعدی به سرنوشت برجام باز می گردد. در حالی که انریکه مورا قرار است به تهران سفر کند گفته می شود شیخ تمیم بن حمد آل ثانی، امیر قطر از ایران بازدید خواهد کرد و سپس سفری به انگلیس و اتحادیه اروپا خواهد داشت. ظاهراً محور اصلی گفتوگوها پر کردن حفره مذاکرات هستهای خواهد بود که از ماه مارس به حالت تعلیق درآمده است. در حالی که عده ای از کاهش احتمالی نرخ ارز در صورت اعلام رسمی توافق می ترسند اما به نظر می رسد همین گمانه ها و پمپاژ اخبار مثبت است که نرخ ارز را نگه داشته است و نرخ ارز حتی با وجود اعلام توافق قابلیت کاهش جدی نخواهد داشت. چرا که به اعتقاد قاطبه تحلیلگران سیاسی توافق فعلی بسیار ضعیفتر از توافق قبلی خواهد بود و با توجه به انتخابات کنگره، بیم ورود جمهوری خواهان به سیاست در آمریکا نیز وجود دارد. به نظر می رسد سیاستمداران در ایران گوشه چشمی به این انتخابات دارند و سیاست صبر را پیشه کرده اند تا نتایج را رصد کنند. برخی تحلیلگران بازار منفی های امروز را غیرعادی و تند ارزیابی کردند. اگرچه با تشدید منفی ها سرانه فروش ها در بازار نیز افزایش می یافت اما در اواخر وقت اندکی بهبود در سرانه ها دیده می شد اما از قدرت کافی برخوردار نبود. حقیقی های خرد و کلان امروز فروشنده بودند. این شرایط قطعاً بازار فردا را تحت تاثیر قرار خواهد داد. اما با توجه به نرخ ها فعلی ارز و نزدیکی به فصل مجامع به نظر نمی رسد بازار در آستانه نوعی اصلاح سنگین قرار داشته باشد و همچنان امیدها نسبت به بازار بسیار است. کلوز هفتگی می تواند از اهمیت به سزایی برخوردار باشد.
نظرها
هنوز نظری نوشته نشده.
