حافظ پلاس | رسانه ی تخصصی بازار سرمایه
گزارش 24 اردیبهشت و پیش بینی بازار؛ رشدی متعادل؟!
۲۴ اردیبهشت ۱۴۰۱ · 8 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
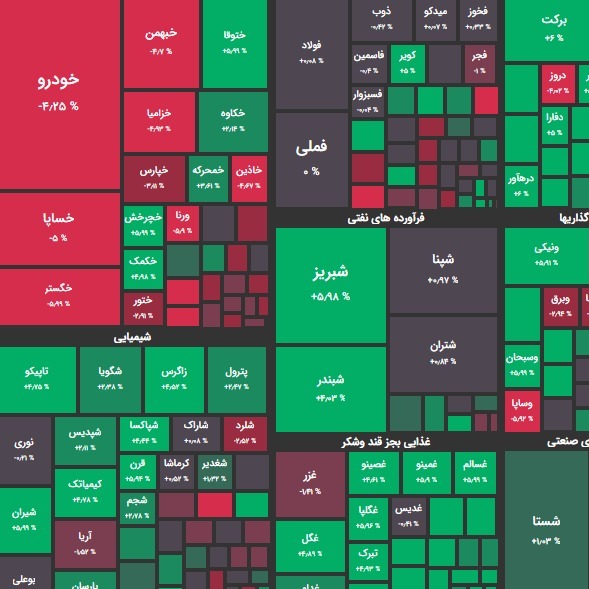
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با افزایش 1 درصدی به رقم ۱ میلیون و 578 هزار واحدی رسید. شاخص هم وزن اما با افزایش حدود 1 و نیم درصدی به رقم 444 هزار واحد رسید. تاثیر در شاخص تاپیکو و وغدیر بیشترین تاثیر مثبت؛ خودرو و خساپا بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 7500 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را خودرو و پالایش داشتند. بیشترین سهام پر تراکنش را آسیا تک و خودرو داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 134 میلیارد تومان “مثبت” بود. نرخ ارز و سکه به ترتیب در محدوده 30.200 تومان و 13.980.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 420 نماد مثبت بودند. از این تعداد 218 نماد با صف خرید به کار خود پایان دادند. در مقابل 226 نماد منفی بودند و از این تعداد نیز 34 نماد با صف فروش به کار خود پایان دادند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 1379 میلیارد تومان صف خرید و 522 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها فزر، تاپیکو بیشترین ورود نقدینگی حقیقی و وبملت و خودرو بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی حدود 20 میلیون تومان خرید در برابر 15 میلیون تومان فروش بوده است. شرایط بازار امروز بازار امروز رشد دیگری را ثبت کرد اما به دلیل تشدید عرضه ها، نتوانست انتظارات زیادی را برآورده کرد. با این حال جریان ورود پول به بازار متوقف نشد. در بازار امروز گروه های داروئی، زراعت، شیمیایی و سیمان با ورود پول همراه شدند. در آن سو گروه های صندوق های با درآمد ثابت، خودروسازان، فلزات اساسی و صندوق های با درآمد ثابت به ترتیب بیشترین خروج پول از بازار را ثبت کردند. برآیند پول هوشمند نیز تا اواخر وقت بازار امروز خروج نقدینگی حقیقی ها را نشان می داد. یافتههای پژوهشی، اثر تورمی طرح اصلاح یارانه را برآورد کرد. چهار مرکز پژوهشی شامل بانک مرکزی، وزارت اقتصاد، مرکز آمار و موسسه پژوهش برنامهریزی اعلام کردهاند اثر تورمی طرح اصلاح یارانهها زیر ۱۰درصد خواهد بود. به گفته تحلیلگران، این اثر تورمی در کوتاهمدت است؛ در حالی که در بلندمدت این اضافه تورم میتواند با مهار رشد پایه پولی جبران شود. شبکه تلویزیونی المیادین امروز به نقل از منابع نزدیک به هیات ایرانی در مذاکرات وین تاکید کرد: “پرونده مذاکرات در وین بار دیگر فعال شده است. منابع مزبور درعین حال گفتند که اروپاییها بخاطر بحران فرارویشان به دلیل جنگ در اوکراین و نیاز شدیدشان به نفت و گاز ایران عجله دارند تا هر چه زودتر در مذاکرات وین با تهران به توافق برسند اما هنوز زود است از دستیابی به توافق در آینده نزدیک سخن به میان آوریم.” پیش بینی بازار بازار امروز از همان ابتدای وقت با افزایش تقاضا و صفوف خرید بخصوص در گروه های موسوم به کالاهای اسای مواجه بود. اما پس از یک هیجان اولیه بازار سهام امروز درگیر عرضه ها شد. عرضه ها از خودروسازان آغاز گردید و به آرامی به کلیت بازار تسری پیدا کرد. البته بازار امروز سعی کرد مثبتهای خود را به معاملات منفی خودروسازان گره نزند اما آنچنان موفق نبود. نکته مهم در بازار امروز افزایش حجم و ارزش معاملات در شرایطی بود که عرضه ها نیز افزایش یافته بود و مثبتهای محکمی را شاهد نبودیم. لذا این شرایط بازار فردا را نیز تحت تاثیر قرار خواهد داد و انتظار می رود بازار فردا از همان ابتدا به عرضه ها آغاز گردد اما نیمه های دوم بازار فردا می تواند متفاوت باشد. سوالی که مطرح است در این است که چرا با توجه به شرایط پیش رو امروز در خودروسازان شاهد تشدید عرضه ها بودیم؟! پاسخ این پرسش در سه نکته نهفته است. در ابتدا موضوع عرضه هایی که چهارشنبه گذشته از سوی حقوقی ها در اغلب نمادها خصوصاً خودروسازان باز می گردد. منفی شدن تیک سایپا به وسیله حقوقی پرحاشیه آن یعنی صندوق فولاد این سیگنال را به بازار داد که احتمالاً امروز نیز این حقوقی ها فروشنده باشند. از قضا این پیش بینی ها درست در آمد و شاهد شکل گیری صفوف فروش نسبتاً پرحجمی در نمادهای مطرح خودروسازی بودیم. شاید میزان فروش روز چهارشنبه صندوق فولاد آنچنان ارزش بالایی نداشت اما بازار احساس خوبی از این فروش نداشت. عده ای عنوان می کنند با توجه به قریب الوقوع بودن مزاید بلوک خودروسازان، احتمالاً این رویه ها به دلیل کنترل قیمتی باشد. قبلاً مفصلاً عنوان شد که با اینکه مزایده بلوک خودروسازان از طریق فرآیند ارزشگذاری خواهد بود اما قیمتهای تابلو معاملات سهام نقش بسیار تعیین کننده ای در قیمت نهایی بازی خواهد کرد. اما موضوع دوم در منفی شدن خودروسازان می تواند به عوامل ارزی باز گردد. در حالی که بار دیگر شاهد رشد نرخ ارز و تثبیت آن در مقادیر بالای 30 هزار تومان هستیم این گروه که به طور سنتی از کاهش نرخ ارز منفعت می برند با تشدید عرضه ها همراه شدند. نرخ ارز این روزها با سیگنالهای متضاد در خصوص برجام رشدی شده است. البته بخشی از این افزایش ها به عواملی نظیر اصلاحات یارانه ای نیز باز می گردد نهایتاً اینکه موضوع سوم و به نظر مهم تر برای منفی شدن خودروسازان به آزاد شدن پرحاشیه واردات خودرو باز می گردد. با بررسی کمیسیونهای مجمع تشخیص مصلحت نظام مصوب شد دولت خودروهایی را که کممصرف و ایمن هستند بدون سقف وارد شود. کلمه بدون سقف نگرانی در خودروئی ها را دو چندان نمود. نیاز بازار داخلی به خودرو سالانه 1.4 میلیون و تولید داخلی 900 هزار دستگاه است؛ لذا 500 هزار دستگاه نیاز داخلی خواهد بود که الزاما بایستی از طریق واردات تامین شود. دولت به دنبال واردات خودروی اقتصادی است و 5 الگوی تامین ارز بدین منظور پیش بینی شده و هزینه گمرکی واردات نیز کاهشی خواهد بود. در همین زمینه کامودیتی نوشت: “انتظار می رود واردات خودرو سالانه بین 5 تا 10 میلیارد دلار به مصارف ارزی کشور اضافه کند. با تامین کامل بازار داخلی از محل واردات، انتظار می رود در ادامه نظام قیمت گذاری خودروی تولید خودروسازان نیز دچار تغییر شده و نقش دولت در این بخش به حداقل برسد.” واقعیت این است که خودروسازی در جهان بدون ارتباطات جهانی هزینه به مقیاس به صرفه ای ندارد. داشتن پلتفرم مشترک با شرکت های خارجی، بحث صرفهی مقیاس در قطعهسازی، کاهش هزینههای سربار، روزآمدسازی دانش مواد و دسترسی ارزان و سریع به مواد اولیه گرفته و خیلی مسائل دیگر در آن نهفته است. بنابراین خودروسازی به تنهایی کار عبث و بیهوده ای است و نتیجه آن چیزی جز تداوم شرایط فعلی یعنی تولید خودروهای بی کیفیت داخلی و افزایش نارضایتی عمومی را در پی ندارد. واردات خودرو قطعاً فشار قیمتگذاری دستوری را می کاهد و نکته مثبتی برخلاف تصور بازار است. اما نکته منفی به سرانجام نرسیدن برجام است. برجامی که خودروسازان بیش از هر صنعت دیگری به آن نیاز مبرم دارند. به نظر می رسد بخشی از عرضه ها در بازار امروز خصوصاً در گروه فلزات به قیمتهای جهانی ارتباط داشته باشد. بالا رفتن شاخص جهانی دلار تا یک رکورد جدید طی 2 دهه گذشته باعث شده طلا به روند نزولی خود برای چهارمین هفته پیاپی ادامه دهد و کامودیتی نیز تحت فشار قرار بگیرد. به عنوان مثال قیمت مس پنج شنبه به پایینترین حد خود در ۸ ماه گذشته رسید، زیرا معاملهگران نگران این بودند که کندی رشد اقتصاد جهانی به فلز کمتری نیاز دارد. طبق مقاله منتشر شده در رویترز؛ هج فاندها به طور فزاینده ای نسبت به بازار مس با توجه به شواهد فزاینده ای مبنی بر توقف فعالیت های تولیدی جهانی، دید نزولى دارند. همچنین نگرانی در مورد سختتر شدن سیاستهای پولی بانکهای مرکزی خصوصاً فدرال رزرو و تشدید درگیری بین روسیه و اوکراین و تاثیر آن بر رشد اقتصاد دنیا موجب حرکت سرمایه ها به سمت دلار و اوراق قرضه شده است. به اعتقاد کارشناسان روند افزایشی ارزش دلار ادامه خواهد داشت. اظهارات جدید جروم پاول، رییس خزانهداری آمریکا مبنیبر افزایش دوباره نرخ بهره دلیل اصلی این پیش بینی است. پاول اعلام کرد: “اقدامات بیشتری برای مهار تورم انجام خواهد شد.” کارشناسان معتقدند حرف از خطر تورم خیلی داغ تر از ریزش بازارهاست و موجب رفتار تهاجمی تر فدرال روزر خواهد شد. شاخص قیمت مصرفکننده آمریکا برای ماه آوریل منتشر شد و خبر از تورم ۸.۳ درصدی سالانه داد. گرچه این عدد کمتر از تورم سالانه ماه گذشته (۸.۵ درصد) است اما انتظارات در بازار برای افت بیشتر نرخ تورم وجود داشت که به وقوع نپیوست. گروهی دیگر از کارشناسان اما معتقدند که دوران و شرایط تغییر کرده است. نسبت بدهی آمریکا به تولید ناخالص ملی که به 133% رسیده است و کسری تراز تجاری در آمریکا بتدریج که به حد غیر قابل تحملی رسیده است سبب می شود دست فدرال رزرو در قوی تر کردن دلار برای مبارزه با این شرایط کوتاه تر باشد. اما قیمت نفت برعکس کامودیتی ها نه تنها کاهش نداشت بلکه افزایشی هم بود. چین آماده است محدودیتهای کرونایی خود را بردارد و سرمایهگذاران نگران کمبود عرضه در صورت تحریم نفت روسیه توسط اتحادیه اروپا هستند. مسکو در این هفته چندین شرکت انرژی اروپا را تحریم کرده و نگرانیهایی در مورد عرضه به وجود آورده است. مقامات چین قول دادهاند در حمایت از اقتصاد، محدودیتهای رفتوآمد را برداشته و فروشگاهها را در این ماه باز کنند. انجمن اتومبیل آمریکا اعلام کرد: “قیمت بنزین در پمپ بنزینهای این کشور در روز جمعه به رکورد 4 دلار و 43 سنت در هر گالن و قیمت دیزل به 5 دلار و 56 سنت رسیدهاست.” این شریط باعث شده است مجلس آمریکا هفته آینده به طرح “ممنوعیت رشد قیمت بنزین” رای دهد که طی آن و در صورت اعلام حالت فوق العاده بحران انرژی در آمریکا توسط رییس جمهور، اجازه رشد قیمتها داده نخواهد شد. طبق این قانون، جرایم سنگینی برای شرکتهای متخلف درنظر گرفته شده است. رشد قیمت بزنین رشد شدید کرک اسپردها را در پی داشته است. کرک اسپرد بنزین 10ppm که هفته پیش 32 دلار بود اکنون به 37 دلار رسیده است20% سبد تولیدی پالایشگاهای داخلی محصول بنزین می باشد. استقبال امروز از پالایشگاه ها را می توان در این قالب بررسی نمود. در این بین صف خرید پرحجم شبریز امروز و از همان ابتدای وقت عرضه گردید. به نظر می رسد فردا روز متعادلتری در این گروه نیز رقم بخورد.
نظرها
هنوز نظری نوشته نشده.