حافظ پلاس | رسانه ی تخصصی بازار سرمایه
گزارش 31 اردیبهشت و پیش بینی بازار؛ بازار در سیطره گزارشات؟!
۳۱ اردیبهشت ۱۴۰۱ · 9 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
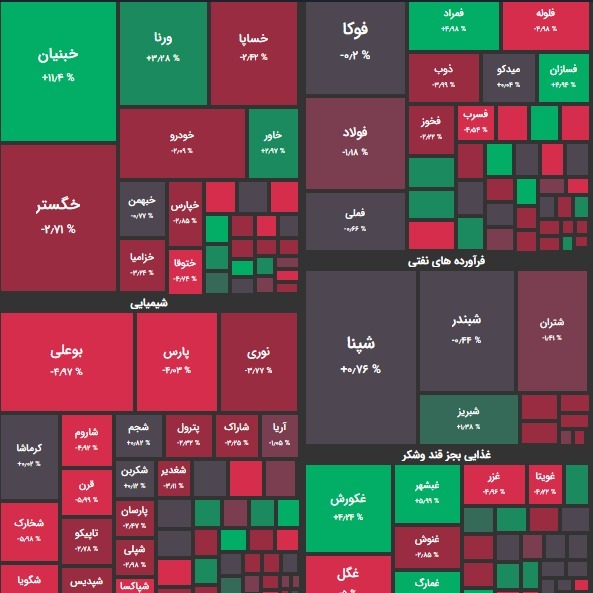
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با کاهشی حدود 1 درصدی به رقم ۱ میلیون و 579 هزار واحدی رسید. شاخص هم وزن اما با کاهش حدود نیم درصدی به رقم 440 هزار واحد رسید. تاثیر در شاخص وبملت و وتجارت بیشترین تاثیر مثبت؛ پارس و کچاد بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 5700 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را شپنا و پالایش داشتند. بیشترین سهام پر تراکنش را آسیا تک و شستا داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 450 میلیارد تومان “منفی” بود. نرخ ارز و سکه به ترتیب در محدوده 30.450 تومان و 14.355.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 226 نماد مثبت بودند. از این تعداد 77 نماد با صف خرید به کار خود پایان دادند. در مقابل 403 نماد منفی بودند و از این تعداد نیز 69 نماد با صف فروش به کار خود پایان دادند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 811 میلیارد تومان صف خرید و 334 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها فسازانح و غکوروش بیشترین ورود نقدینگی حقیقی و فوکا و بوعلی بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی حدود 18 میلیون تومان خرید در برابر 14 میلیون تومان فروش بوده است. شرایط بازار امروز در بازار امروز شیب خروج نقدینگی حقیقی ها افزایش محسوسی داشت و روند آن تقریباً تا اواخر وقت ادامه داشت. بنا بر این گزارش تنها خودروسازان ورود پول حقیقی را نشان می دادند. اما به ترتیب گروه های شیمیایی، فلزات اساسی، صندوق های با درآمد ثابت، فرآورده های نفتی، چند رشته ای صنعتی، بیمه و داروئی ها به ترتیب بیشترین خروج نقدینگی حقیقی ها را رقم زدند. پیش بینی بازار بازار امروز که با افت شاخص ها و قیمتها همراه بود همچنان تحت تاثیر گزارشات کمتر از انتظار پالایشگاه ها بود لذا بازار از نمادهای شاخص کل فاصله گرفت و به سمت نمادهای شاخص هم وزن رفت. انتظار هم همین بود. به طور کلی در بازار امروز گروه های غذایی، بانکی و خودروئی مورد توجه بازار قرار گرفتند. شایعه سود 200 تومانی در وبملت موجی از پولهای بزرگ حقیقی را روانه این نماد و صنعت بانکی نمود که جالب توجه بود. پتانسیل برگشت ذخایر مالیاتی، تسعیر ارزی و سایر پتانسیلهای اثرگذار بر سود می تواند این صنعت را متحول کند. گروه های غذایی و زراعت نیز پس از یک دوره اصلاح بار دیگر مورد توجه اهالی بازار بودند و به عنوان موتور محرک نمادهای کوچک و متوسط نقش بازی کردند. اما رفته رفته بازار شرایط مناسبتری را پیدا کرد و بزرگترها و حتی پالایشگاه ها نیز متعادل و متمایل به مثبت معامله شدند و منفی های بازار خریداران جدی داشت. این شرایط سبب خواهد شد تا احتمالاً بازار فردا شرایط به مراتب بهتری را نشان دهد. اما تاثیر گزارشات، خصوصاً گزارشات سالانه شرکتها سبب شد تا حقیقی ها امروز فروش نسبتاً بالایی در بازار داشته باشند. یک دلیل رفتار این روزهای بازار در این است که بازار در آستانه مقاومت 1 میلیون و 600 هزار واحدی قرار دارد. تمام اخبار قبلی محرک بازار از جمله حذف ارز 4200 تومانی و افشاء بلوک خودروسازان اینک اثر خود را بر جای گذاشته اند اما به نظر می رسد بازار برای عبور از شرایط فعلی نیاز به محرکهای جدیدتری است. از جمله حصول قطعی برجام یا انجام بلوک خودروسازان می تواند به عنوان محرکی برای گرو های ریالی بازار باشد. در دلاری ها نیز تحرکات جدی در نرخ ارز می تواند گروه های به اصلاح دلاری و بزرگ بازار را رشد دهد. درباره پالایشگاه ها و گزارشات آنها چهارشنبه گذشته مفصلاً صحبت شد. اصلاحیه های گزارش پالایشگاه ها همچنان روانه کدال می شود که سبب گیجی سرمایه گذاران شده است. به عنوان مثال شتران شتران در سال 1400 به 85 تومان به ازای هر سهم دست یافت که 30 درصد نسبت به سود 65 تومانی به ازای هر سهم در سال 1399 کاهش داشته است. شتران در زمستان 23 تومان به ازای هر سهم سود داشت که نسبت به پاییز 17 درصد کاهش داشته است. نکته عجیب عدد این سود بود که هفته گذشته در فضای مجازی به گوش می رسید و این مساله بار دیگر موضوع نشت اطلاعاتی را پررنگ کرد. اما فارغ از این مساله شتران برای عملیات اسفند ماه 1400 دقیقاً 3 بار اصلاحیه منتشر کرد. تحلیلگران معتقدند که این اصلاحیه ها عملاً بدون تاثیر است و نشان دهنده تغییرات خاصی نیست. اصلاحیه ها فقط نشان دهنده تغییرات جداول است و با توجه به اینکه هنوز نرخ های صادراتی اعلام نشده است هیچکدام از این گزارشات قابل اتکاء نیست. در خصوص اعلامیه ها و نرخ های صادراتی دبیر کل انجمن صنفی کارفرمایی صنعت پالایش نفت خبر داد: “تا روز شنبه یعنی امروز نرخ های صادراتی اعلام خواهد شد.” به دلیل اینکه به این ددلاینها هیچ اعتمادی نیست برخی فعالان بازار خواستار بسته شدن پالایشگاه ها تا شفاف شدن موضوع بودند اما تجربه تلخ سالهای نه چندان دور که پالایشگاه ها برای مدت بسیار زیادی بسته ماندند و سبب بلوکه شدن پول سرمایه گذاران برای این مدت و نارضاتی عمومی گسترده شده بود سبب شد تا این پیشنهاد در نطفه خفه شود. به هر حال انتظار می رود گزارش پالایشگاه ها در حسابرسی شده تعدیل گردد اما اگر همین گزارشات ناقص فعلی هم مد نظر باشد باز هم پالایشگاه ها در سطوح ارزندگی قرار دارند. اما فارغ از پالایشگاه ها انتشار گزارشات پتروشیمی ها هم نکاتی را در بر داشت که سبب فشار مضاعفی به شاخص و استرس عجیبی به سرمایه گذاران گردید. پتروشیمی زاگرس در سال مالی 1400 به سود خالص 3041 میلیارد تومانی معادل 12671 ریال به ازای هر سهم دست یافت که نسبت به دوره مشابه سال گذشته بیش از 47 درصد کاهش نشان می دهد. این مساله به دلیل این است که زاگرس در زمستان زیان ۸۴۸ تومانی را به ازای هر سهم شناسایی کرده است. رشد هزینه حمل، قیمت خوراک و قیمت یوتیلیتی از مهمترین دلایل زیان ده شدن زاگرس است. این در شرایطی است که قیمت متانول که تابعی از قیمت های جهانی و نرخ ارز است تغییر چندانی نداشته است. مبین و بفجر دو شرکت معظم تامین کننده یوتیلیتی پتروشیمی ها هستند که هزینه یوتیلیتی در هزینههای تولید محصولات پتروشیمی ها را تقریباً 3 برابر کرده اند. این شرایط سبب شده است تا اغلب پتروشیمی ها از جمله زاگرس گزارشهای خود را با لحاظ ذخایر قابل توجه اعلام کنند که کاهنده سود شده است. واضح است که این سود باید به کل سود سالانه شرکتها ارزیابی گردد. با توجه به اینکه هنوز فرمول نهایی نشده است مهدی رضایتی فعال بازار سرمایه نوشت: “بر اساس شفاف سازی ها مجموعاٌ بیش از 20 همت از سود صنعت پتروشیمی کاسته شده است که شرکتهایی مانند زاگرس اثر منفی شدیدی گرفته اند.” پتروشیمی فناوران در سال مالی 1400 به سودی معادل 81 تومان به ازای هر سهم دست یافت که 59 درصد کمتر از سال مالی گذشته بوده است. شفن نیز در زمستان فقط حدود 3 تومان به ازای هر سهم سود ساخت. این در حالی است که سود فصول بهار، تابستان و پاییز این شرکت به ترتیب برابر 36 و 10 و 31 تومان به ازای هر سهم بوده است. انتظار می رود در صورت تداوم این رویه نهایتاً خود مبین و بفجر نیز از اثرات کاهشی این سودها در امان نمانند چرا که کاهش نرخ بازده داخلی زاگرس میتواند سود مبین را کاهش دهد. اما همانند پالایشگاه ها انتظار می رود این رویه در پتروشیمی ها و تامین کننده های یوتیلیتی تعدیل گردد بنابراین بهتر است این گزارشات مبنای تصمیم گیری قرار نگیرد. بازار حتماً باید از دولت مطالبه یک رگولاتوری مستقل برای تنظیم روابط بخش نفت و گاز را داشته باشد بدون رگولاتوری همه نوع غیر شفاف است. در زمینه شفافیت یک مقام آگاه به خبرگزاری فارس گفت: “بورس انرژی آمادگی و زیرساخت لازم را برای عرضه خوراک پالایشگاهها در این بازار شفاف دارد. اما در این زمینه باید مسئولان پالایش و شرکت ملی نفت باید تصمیم بگیرند که فرآوردههای و خوراک پالایشگاهها را در بازار شفاف بورس انرژی معامله کنند.” اما طی هفته ای که گذشت تحولات بازارهای جهانی نیز در خور توجه بود. البته این تحولات حول و حوش بازار سهام آمریکا بود و کامودیتی ها تاثیر آنچنانی نپذیرفتند. سقوط بازار سهام آمریکا در این هفته و کاهش درآمد شرکتهای بزرگ خرده فروشی مثل والمارت و تارگت، نگرانی سرمایهگذاران را افزایش داده است. اقتصاددانهای والاستریت پیش بینی خود از رشد اقتصاد آمریکا را در شرایط سیاستهای سخت گیرانه مالی فدرال رزرو جهت مقابله با تورم کاهش دادهاند. ارزش سهام طی 6 ماه گذشته در آمریکا کاهش یافته، نرخ بهره بالاتر رفته و دلار قدرت مندتر شده است. تحلیلگران بانک سرمایهگذاری جیپیمورگان پیش بینی می کنند اقتصاد آمریکا 2.4 درصد در نیمه دوم سال جاری میلادی رشد کند، اما این رقم در نیمه اول سال آینده به 1 درصد برسد. در همین زمینه بلومبرگ نوشت: “همه چیز بستگی به تورم و سیاستهای فدرال رزرو آمریکا دارد. اگر تورم بالاتر از هدف 2 درصد بانک مرکزی آمریکا باقی بماند که در شرایط فعلی سه برابر این رقم است، سیاستگذاران باید اقداماتی برای کاهش آن انجام دهند که اقتصاد را وارد رکود میکند.” فدرال رزرو نرخ بهره را 50 واحد در اوایل همین ماه افزایش داده و جروم پاول، رییس این بانک اعلام کرده همین مقدار افزایش نرخ بهره را در دو ماه آینده خواهند داشت. رئیس فدرال رزرو آمریکا گفته که برای مقابله با تورم هر کاری انجام خواهد داد که می تواند به معنی افزایش نرخ های بهره سریعتر از انتظارات بازار باشد. پاول اعلام کرد توانایی بانک مرکزی در کنترل این شرایط بستگی به عوامل خارجی هم دارد. حمله روسیه به اوکراین قیمت مواد غذایی و انرژی را در کل دنیا بالا برده و جلوی رشد اقتصاد را گرفته است. اتفاقاً همین عوامل خارجی یکی از تهدیدات صادراتی ایران است. در همین زمینه روزنامه شرق چاپ تهران در گزارشی از قول تولیدکنندگان فولاد در ایران نوشته روسیه با تخفیف ۲۰ درصدی، مشتریان فولاد ایران را جذب کرده و صادرات فولاد ایران در دو ماهه اخیراً تقریباً به صفر رسیده است. شرق در این گزارش از قول رضا شهرستانی، عضو هیئتمدیره انجمن تولیدکنندگان فولاد، نوشته: “روسیه تخفیفهای ۱۵ تا ۲۰ درصدی برای فولاد خود در نظر گرفته و با توجه به وضع عوارض سنگین صادرات فولاد ایران، قیمت فولاد صادراتی این کشور نسبت به ایران ارزانتر شده است و به همین دلیل چین، افغانستان، تایلند و کره جنوبی که مشتریان بزرگ فولاد ایران بودند، این بار فولاد مورد نیاز خود را به روسیه سفارش دادهاند. صادرات دو ماهه فولاد تقریباً به صفر رسیده و بسیاری از شرکتها تولید خود را کاهش دادهاند.” این خبر به خودی خود یکی از عوامل تشدید کننده عرضه در گروه فلزات بود. البته ذکر این نکته ضروری است که تمام نمادهای فولادی به یک میزان صادرات ندارند به عنوان مثال فولاد مبارکه با نماد فولاد صادرات اندکی دارد و هرمز و فخوز صادرات بیشتری دارند. در شرایطی که پس از کش و قوسهای فراوان شاهد تمام شدن موضوع عوارض صادراتی فولادی ها هستیم اما این بار موضوع از دست دادن بازارهای صادراتی فولاد حاشیه جدیدی را برای این صنعت به ارمغان آورده است.
نظرها
هنوز نظری نوشته نشده.