
حافظ پلاس | رسانه ی تخصصی بازار سرمایه
گزارش 07 خرداد و پیش بینی بازار؛ اصلاحی از جنس خودروئی؟!
۷ خرداد ۱۴۰۱ · 7 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
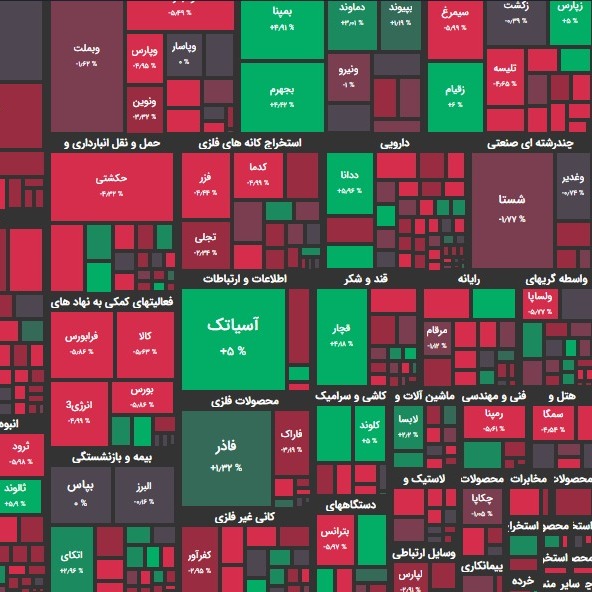
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با کاهش حدود 1 درصدی به رقم ۱ میلیون و 553 هزار واحدی رسید. شاخص هم وزن تحت همین شرایط به رقم 432 هزار واحد رسید. تاثیر در شاخص شپنا و پارس بیشترین تاثیر مثبت؛ فولاد و خودرو بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 5400 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را شپنا و خودرو تک داشتند. بیشترین سهام پر تراکنش را آسیا تک و سابیک داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 450 میلیارد تومان “منفی” بود. نرخ ارز و سکه به ترتیب در محدوده 30.520 تومان و 14.690.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 153 نماد مثبت بودند. از این تعداد 486 نماد با صف خرید به کار خود پایان دادند. در مقابل 69 نماد منفی بودند و از این تعداد نیز 145 نماد با صف فروش به کار خود پایان دادند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 1050 میلیارد تومان صف خرید و 533 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها سابیک و بمپنا بیشترین ورود نقدینگی حقیقی و وبملت و فملی بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی حدود 17.5 میلیون تومان خرید در برابر 19.6 میلیون تومان فروش بوده است. شرایط بازار امروز در بازار امروز تنها در نیم ساعت ابتدایی آن شاهد ورود نقدینگی خرد حقیقی ها و نقدینگی هوشمند به بازار بودیم و بعد از آن وارد سراشیبی شدیم که با شیب نسبتاً تندی تقریباً کم و بیش تا اواخر وقت ادامه داشت. گروه سیمانی تنها گروهی بود که با ورود نقدینگی حقیقی ها همراه شد. در آن سو گروه های فلزی، بانکی، صندوق های سهامی، فرآورده های نفتی، خودرو، بیمه و صندوق های با درآمد ثابت به ترتیب بیشترین خروج نقدینگی حقیقی ها را رقم زدند. گفته میشود دولت ممنوعیت صادرات مرغ را لغو کرده و حتی عوارض صادرات را نیز برداشته است. روزنامه ایران روز ۵ خرداد در گزارشی با عنوان “پذیرایی از مهمانان جام جهانی قطر با مرغ ایرانی” خبر داد که اولین محموله مرغ ایرانی صادر شده و عراق و قطر مقاصد بعدی صادرات هستند. به گزارش این روزنامه، دولت برای حمایت از مرغداران اعلام کرده که مرغ را به جای کیلویی ۳۱ هزار تومان با قیمت ۵۰ هزار تومان از مرغداران میخرد. دبیر انجمن تولیدکنندگان مرغ ایران گفتگوها با دولت و جهاد کشاورزی برای آزادسازی صادرات مرغ را تایید کرد. دولت یا باید با آزادسازی صادرات جلوی زیان مرغداران را میگرفت یا با کاهش تولید مرغ در کشور روبرو میشد که امنیت غذایی را کاهش میداد. بنابراین چاره ای جز آزادسازی صادرات وجود نداشت. پیش بینی بازار در شرایطی که شاهد رشد قیمت نفت، بهبود بازارهای جهانی و رشد نرخ ارز آزاد بودیم اما بورس تهران نه تنها واکنش در خور توجهی نشان نداد بلکه دچار نوعی اصلاح شد. این اصلاح در اغلب نمادهای کوچک و بزرگ دیده می شد و حتی امروز در کوچکترها شدیدتر بود. رشد نرخ ارز سبب شد تا حدی نمادهای بزرگ از نوسانات منفی شدید رهایی یابند. لذا اصلاح های امروز تند نبود. شدت منفی بخصوص در خودروسازان از نکات بارز معاملات امروز بود. انتظار می رود بازار فردا نیز تحت تاثیر بازار امروز در محدوده اصلاحی و منفی قرار بگیرد. لذا باید به فکر محدوده های حمایتی 1 میلیون و 520 تا 1 میلیون و 545 هزار واحدی بود. انتظار می رود در آن نقاط بار دیگر تحرکات حمایتی در بازار فزونی یابد. در این بین تک سهم ها و برخی صنایع، همچنان می توانند در کانون بازدهی سرمایه گذاران قرار داشته باشند. قیمت نفت در آستانه تعطیلات روز بزرگداشت کشته شدگان جنگی در آمریکا و فصل اوج تقاضا در این کشور و همچنین مذاکرات کشورهای اروپایی برای ممنوعیت واردات نفت خام روسیه افزایش یافت و به محدوده 120 دلار در هر بشکه نزدیک شد. در همین زمینه؛ رویترز معتقد است: “فصل اوج رانندگی در آمریکا باعث بالا رفتن قیمت نفت میشود. بالاتر بودن رشد تقاضا نسبت به عرضه باعث کمبود عرضه نفت در بازار میشود و خوشبینی نسبتبه قیمت نفت در آینده را افزایش میدهد. کشورهای عضو اتحادیه اروپا در حال مذاکره برای بسته شدن قراردادی جهت ممنوعیت واردات نفت روسیه هستند.” نیروهای ایران 2 نفتکش یونان را در روز جمعه در خلیج فارس توقیف کردهاند که سرمایهگذاران را نگران کمبود عرضه نفت کرده است. این مساله اگرچه موجبات رشد قیمت نفت را فراهم آورده است اما به نوعی ریسک های ژئوپلیتیکی را افزایش داده است. این اقدامات به تدریج روند احیای برجام را تحت تاثیر قرار می دهد. برجامی که در حال حاضر نیز وضعیت مناسبی ندارد. لذا بخشی از فشار سنگین فروش در بازار امروز بخصوص در نمادهای موسوم به برجامی از جمله خودروسازان را می توان از این منظر تعبیر کرد. فشار فروش در خودروسازان را در شرایطی شاهد بودیم که گزارشات از افزایش تولید حکایت دارد. افزایش ریسک های ژئوپلیتیکی، اگرچه موجب افزایش نرخ ارز خواهد شد اما در وهله اول بازار را با ریسک های سیاسی مواجه می کند که همواره سبب کاهش انگیزه سرمایه گذاری بوده است. به هر حال باب شدن مصادره کشتی ها مخل امنیت صادرات است و در این زمینه تفاوتی بین نفت و محصولات غیرنفتی وجود ندارد. البته داستان خودروسازان کمی پیچیده تر از موضوع برجام است. همانطور که مستحضرید قرار است اصلاح ساختار در این صنعت صورت بگیرد و دست دولت از تصدی گری در این صنعت کوتاه شود چرا که دولت سهم بزرگی از مالکیت مستقیم و غیرمستقیم خودروسازان را دارد. لذا فرآیند ارزشگذاری بلوک خودروسازان آغاز شد. بهتر بود این فرآیند تا اعلام نهایی به صورت محرمانه پیش می رفت اما اعلام غیرسمی و رسمی خبر ارزش گذاری خودروسازان سبب شد تا بازار با انتظاراتی همراه شود. هر موقع همانند شرایط فعلی، این انتظارات برآورده نشده است شاهد افزایش فشار فروش در این صنعت بودیم. چرا که بازار انتظار اعلام رسمی مزاید بلوک خودروسازان در اواخر شهریور را داشت اما اینک در هفته اول خرداد نیز خبری حاصل نشد. در این بین هر از گاهی هم نرخ هایی از بلوک خودروسازان اعلام می شود که مشکل ساز شده است. کافیست یک سرنخ حتی به اشتباه از سوی یک مرجع رسمی یا غیررسمی اعلام شود. همان پیراهن عثمان شده و در فردای آن روز در تابلو معاملات بورس خود را نشان می دهد. فروش حقوقی هایی نظیر صندوق فولاد نیز مزید بر علت می شود تا گمانه ها نسبت به سیاستهای کنترلی در فرآیند واگذاری ها تقویت شود. چرا که به اعتقاد ارزش گذاران و تحلیلگران، نهایتاً نرخ های تابلو معاملات بورس تاثیر به سزایی در فرآیند و قیمت نهایی واگذاری ها خواهند داشت. اما برعکس نفتی ها و پالایشگاه ها، امروز فلزی ها آبروداری کردند و معاملات به نسبت بهتری را نشان دادند. یک دلیل این اتفاق می تواند به گزارشات در خور توجه فلزی ها از جمله فولاد و فملی باز گردد. گزارش فولاد چهارشنبه گذشته موشکافی شد اما ملی مس در اردیبهشت ماه بیش از 8100 میلیارد تومان فروش داشت که نسبت به فروش فروردین رشد 89 درصدی نشان می دهد. نرخ هر تن کاتد در این ماه، با 2 درصد رشد به حدود 268 میلیون تومان رسیده است. موضوع حذف عوارض صادراتی که قرار بود از خرداد ماه عملیاتی شود نیز یک دلیل دیگر توجه نسبی اهالی بازار به این صنعت بود. لذا فارغ از مساله قطعی های برنامه ریزی شده یا نشده برق می توان گفت که اگر قرار به بر هم خوردن برجام و رشد دوباره نرخ ارز و جهش تورمی باشد صنایع صادراتی از جمله فلزی ها می توانند هدف سرمایه گذاران قرار گیرند. البته در خصوص فولاد شرایط چنین آنچنان هم مطلوب نیست. با توجه به مصرف بالای این کشور، در حوزه کامودیتی ها کشور چنین نقش بسیار مهمی در روند آنها بازی می کند. این نقش بخصوص در سنگ آهن و فولاد بسیار زیاد است. تازه ترین نظرسنجی رویترز نشان می دهد چالش ها و مشکلات بخش مسکن چین در سال 2022 میلادی بدتر از قبل خواهد شد. تحلیلگران اقتصادی بر این باورند که قیمت مسکن در چین امسال تغییر چندانی نخواهد کرد ولی فروش و سرمایه گذاری با افت بیشتری روبرو خواهد شد. در حالی که دولت و بانک مرکزی چین سعی کرده اند با اجرای سیاست های محرک مالی و پولی به بازار مسکن رونق بخشند ولی ادامه محدودیت های کرونایی موجب شکننده تر شدن تقاضای مسکن شده است. در آن سو انتشار اطلاعات اقتصادی آمریکا در هفته گذشته بر نگرانیها در مورد اقتصاد دنیا افزوده است. تولید ناخالص داخلی آمریکا در سه ماهه اول سال جاری میلادی کاهش یافته و اطلاعات مربوط به وضعیت مسکن و تولید کارخانهای در این کشور ترس از احتمال رکود اقتصادی را بالا برده است. آن هم در شرایطی که تورم هنوز هم یکی از نگرانی های اصلی دنیاست. این وضعیت سبب شد تا شاخص دلار و شاخص نرخ بهره ده ساله اوراق قرضه خزانهداری آمریکا به پایینترین رقم طی 6 هفته گذشته برسد. اقتصاد جهانی پس از خروج از بحران عمیق ناشی از همهگیری ویروس کرونا، با سناریوهای فاجعهبار جدیدی همراه با افزایش تورم مواجه است. در صورتجلسه اخیر فدرال رزرو نیز این موضوع مورد توجه بوده است. صورتجلسه سیاستهای پولی نشان می دهد که همه اعضا به افزایش 0.5 درصدی نرخ بهره رای دادند. اعضا فدرال رزرو تاکید کردند که به ریسک های تورم “بسیار توجه” داشتند و موافقت کردند که این ریسک ها به سمت بالا منحرف شده است. احتمالاً در جلسات آینده باز هم نرخ وجوهات فدرال را دو پله افزایش خواهند داد.
نظرها
هنوز نظری نوشته نشده.