
گزارش 08 خرداد و پیش بینی بازار؛ یکشنبه ای سیاه؟!
۸ خرداد ۱۴۰۱ · 7 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
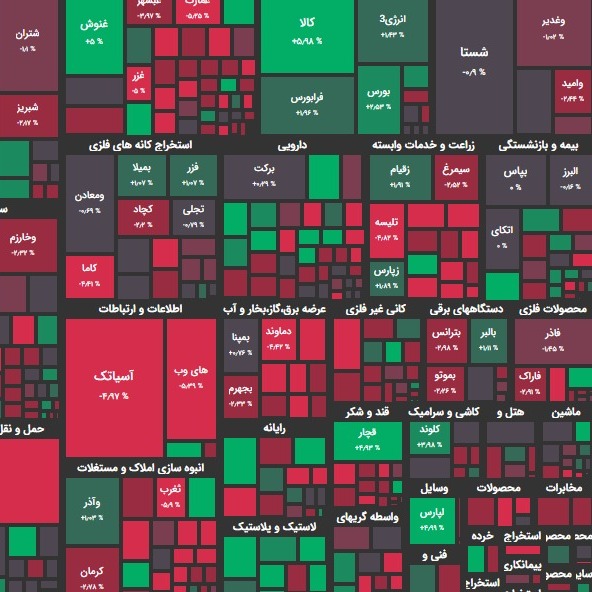
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با کاهشی حدود 1 درصدی به رقم ۱ میلیون و 534 هزار واحدی رسید. شاخص هم وزن اما با کاهشی حدود 2 درصدی به رقم 424 هزار واحد رسید. تاثیر در شاخص بوعلی و نوری بیشترین تاثیر مثبت؛ فولاد و کچاد بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 5000 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را خگستر و سآبیک داشتند. بیشترین سهام پر تراکنش را سآبیک و آسیاتک داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 650 میلیارد تومان “منفی” بود. نرخ ارز و سکه به ترتیب در محدوده 30.500 تومان و 14.715.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 185 نماد مثبت بودند. از این تعداد 71 نماد با صف خرید به کار خود پایان دادند. در مقابل 453 نماد منفی بودند و از این تعداد نیز 98 نماد با صف فروش به کار خود پایان دادند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 1044 میلیارد تومان صف خرید و 433 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها سابیک و ومعادن بیشترین ورود نقدینگی حقیقی و فملی و فایرا بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی حدود 16.6 میلیون تومان خرید در برابر 20.4 میلیون تومان فروش بوده است. شرایط بازار امروز در بازار امروز بجز گروه سیمان تمامی گروه ها خروج پول را ثبت کردند. لذا به ترتیب گروه های فلزات اساسی، فرآورده های نفتی، بانکی، خودروئی، شیمایی و بیمه ها بیشترین خروج نقدینگی را نشان دادند. ورود پول به صنعت سیمان نیز بیش از هر چیز ناشی از خریدهای بزرگ و کوچک حقیقی ها در نماد تازه وارد سآبیک می باشد. امروز شیب خروج نقدینگی هوشمند از نقدینگی حقیقی ها کمتر بود. لذا این مساله نشان دهنده خریدهای بزرگ در منفی های امروز بازار بود. صندوق های با درآمد ثابت نیز امروز نقدینگی اندکی را جذب کردند. در هفته منتهی به 5 خرداد 1401، میانگین نرخ بهره بین بانکی برای ششمین هفته متوالی به شیب صعودی خود ادامه داده و با 0.02 درصد افزایش نسبت به هفته گذشته، در محدوده 20.59 درصد قرار گرفت. بانک مرکزی نیز به مانند هفتههای گذشته، سیاست کاهش منابع در دسترس بانک ها را دنبال نمود. بطوری که برآیند عملیات بازار باز حاکی از کاهش 9 همت از منابع در دسترس بانک ها است. وزیر صمت در جمع خبرنگاران از فرارسیدن مراحل پایانی واگذاری دو شرکت سایپا و ایرانخودرو خبر داد. فاطمیامین در حاشیه همایش تجاری مشترک ایران و روسیه درمورد آخرین وضعیت واگذاری سهام دو شرکت ایرانخودرو و سایپا به بخش خصوصی اظهار کرد: “واگذاری ایران خودرو پس از شرکت سایپا انجام میشود و هم اکنون ۳۰۰ کارشناس متخصص مشغول به قیمتگذاری ایرانخودرو هستند. قیمتگذاری سایپا و ایران خودرو از سال ۱۴۰۰ انجام شد، اما به دلیل گستردگی املاک و دارایی این دو شرکت در سراسر کشور، روند این قیمتگذاری قدری با کندی همراه شده است. حفظ ارزندگی سهام دولت یکی از ویژگی های فروش بلوکی سهام است، با عرضه بلوکی ارزندگی سهام دولت هم حفظ میشود. (به صورت بلوک 15 یا 20 درصدی عرضه کنیم) 5 و 17 درصد سهام دولت به ترتیب در ایران خودرو و سایپا وثیقه است و ما منتظریم تا وثیقه این دو سهم رفع شود و به جای این سهام اموال دیگری وثیقهگذاری شود. خود سایپا و ایرانخودرو سهام تودلی دارند که متعلق به شرکتهای زیرمجموعه آنها است که برای واگذاری بهینه تر بهتر است سهام تودلی با سهام نهادهای دیگر مانند صندوقهای بازنشستگی تجمیع شود و در قالب بلوک های 35 یا 40 درصدی واگذار شود.” پیش بینی بازار بازار امروز را در شرایی آغاز نمودیم که فشار عرضه و صفوف فروش از همان ابتدای وقت در بازار خودنمایی می کرد. با توجه به شرایط معاملاتی روز قبل، انتظاری بیش از این نیز وجود نداشت. تعدا صف های فروش و تعداد نمادهای منفی به طرز محسوسی از تعداد صف های خرید و تعداد نمادهای مثبت فاصله گرفت. شیب خروج نقدینگی حقیقی ها امروز هم با شدت بیشتری افزایش یافت. اما این رویه تا نیمه های وقت ادامه داشت. به تدریج به اصطلاح پایین های بازار را خریدند و صفوف فروش قابل توجهی در بازار باقی نماند. این رویه بخصوص در نمادهای کوچک و متوسط بارز تر بود. انتشار خبر افزایش نرخ لاستیکی ها به عنوان محرکی برای این صنعت وارد عمل شد. لذا تنور تورم در اغلب کوچکترها بار دیگر داغ شد. این بار به نظر می رسد دولت در خصوص افزایش نرخ ها به صنایع زودتر و به موقع تر عمل می کند. لذا تنها مساله باقی مانده کشش بازار در هضم افزایش نرخ هاست که به نظر می رسد به زودی تنظیم شود. در حال حاضر اتفاقی که در اقتصاد دیده می شود نیاز صنایع بخصوص صنایع کوچکتری که هدف ارز ترجیحی قرار گرفتند به سرمایه در گردش است. لذا نقدینگی این شرکتها تحت تاثیر این جراحی قرار گرفته است. در حقیقت این اختلاف 20 هزار تومانی به ازای هر یک دلار، بار مالی جدیدی به شرکتهای وارد کننده کالای اساسی تحمیل خواهد کرد. بنابراین تقاضا برای تسهیلات در اقتصاد افزایش یافته است و بانکها را با کسری منابع روبرو نموده است. بنابراین افزایش جزئی در نرخ سود بین بانکی که این روزها شاهد هستیم را نیز می توان از این منظر تحلیل و ارزیابی کرد. البته این افزایش نرخ ها بسیار جزئی و قابل اغماض است و فعلاً بازار سرمایه از این مساله تاثیر نگرفته است. اما مشکلات این روزهای بازار معجونی از متغیرهای اثرگذار است که کار را به اصلاح رسانده است. بعد از تاخیرهای زیادی که در مزایده خودروسازان صورت گرفت و بازار از آن متاثر شد؛ گزارشات 12 ماهه پتروشیمی ها خصوصاً متانول سازان که اخیراً نیز در همین سلسله گزارشات درباره آن صحبت شد به شدت انتظارات در این گروه سودده را سرکوب کرد. در این شرایط بازارهای جهانی پتروشیمی افت قیمتی را نیز تجربه کرد که بیش از هر چیز ناشی از بحران اوکراین و تحریم های روسیه بود؛ چرا که روسیه را به رقیبی برای ایران تبدیل کرده است. این شرایط حتی فروش نفت ایران را نیز تحت تاثیر قرار داد و سبب کاهش منابع ارزی به کشور و افزایش نرخ ارز آزاد به محدوده 30 هزار تومان گردید. اتفاقات صنعت فولاد هم بارها درباره آن صحبت شد. از عوارض صادراتی گرفته تا قطعی برق همگی کاهش دهنده تولید است و اینک مشکلی به نام روسیه نیز در بازارهای جهانی به آن اضافه شده است. این مساله تبعات بسیار گسترده ای دارد. در همین زمینه کامودیتی نوشت: “با تخفیف 22%- فروش ورق فولادی توسط روسیه به مشتریان جهانی … شاخص فوب دریای سیاه CIS نزولی بوده و عامل افت قیمتهای صادراتی چین و جهانی شده است. قیمت پایه ورق گرم شرکت فولاد مبارکه در بورس کالا طبق مصوبه شورای رقابت متناسب با میانگین قیمتهای CIS و فوب چین است که حدود 740$/تن برآورد می شود … این به معنی اصلاح قیمت 13%- قیمت ورق گرم در معاملات آتی بورس کالا خواهد بود. بد نیست بدانیم روسیه به دنبال صادرات ورق گرم به ایران است … قیمت پیشنهادی روسها امروز شنبه 700$ فوب دریای خزر بوده و بازار می تواند شاهد تخفیف های بیشتری از سوی آن کشور باشد. مذاکرات مشتریان ایرانی با روسیه ادامه دارد … البته صمت بایستی به دقت این روند را رصد کند تا اطمینان حاصل شود که بازار داخلی کشور اسیر دمپینگ قیمت یک کشور خارجی نشود!” تلفیقی از این مساله به همراه مساله قطعی برق شرایط نامناسبی را برای تولید فولادی ها رقم زده است. در همین زمینه امیر صباغ معاون اقتصادی ایمیدرو معتقد است: “در مورد فولاد مبارکه دیماند 1260 مگاواتی فولاد و 350 مگاواتی سبا را گفته اند 600 مگاوات در خرداد و شهریور و 400 مگاوات در مرداد می دهند. از قبل از عید و طی فروردین هشدارها داده شده بود تا اسلب کافی ذخیره کنند … چون دیماند برق تابستان، صرفاً کفاف خط نورد پایین دست و یوتیلیتی را خواهد داد و اینطوری تولید محصول اصلی به بازار متوقف نمی شود … اما بدون برنامه، با وجود عوارض صادراتی … متاسفانه طی 2 ماه اخیر صادرات بیش از حد داشته اند و احتمال توقف خط ورق گرم می رود. اگر مدیریت نکنند و خط نورد گرم بدلیل کمبود اسلب متوقف شود، بازار داخلی از روسیه تامین می شود … قیمت 700$ تحویل دریای خزر داده اند که مناسب است … و البته این خیلی برای صنعت فولادی که مازاد عرضه سالانه داریم بد است.” اینها مسائلی است که خارج از کنترل از بیرون به بازار تحمیل شده است اما مشکل بازار تنها مسائل بیرونی نیست. گزارش ناقص پالایشگاه ها نیز زمینه اصلاح آنها را فراهم آورد. گزارشاتی که تنها و تنها به دلیل تاخیرهای صورت گرفته از طرف شرکت ملی پالایش و پخش در خصوص نرخ های نفت و فرآورده به صورت برآوردی منتشر شده بود. لذا هنوز و پس از یک دهه خصوصی سازی پالایشگاه ها، بازار باید چشم انتظار انتشار اعلامیه های شرکت ملی پالایش و پخش باشد. قرار بود شنبه گذشته این گزارشات منتشر شود که هنوز اطلاعات دقیقی از سرنوشت آن نیست. به هر حال بازار سهام آینده را می خرد و انتظارات نقش بسیار مهمی در معاملات دارد. اینک انتظارات بازار خدشه دار شده است. لذا فروشهای این روزها خصوصاً از سوی حقیقی ها از این منظر قابل ارزیابی است. حقوقی ها هم به اندازه وسع خود کف های سهام را خرید داشته اند اما نهایتاً این حقیقی ها هستند که بخش بزرگی از بازار را حرکت می دهند. اینک اختلاف نظرها در خصوص پایان اصلاح شاخص کل نیز فزونی یافته است. سه نظریه در این زمینه وجود دارد. عده ای اصلاح بازار را پایان یافته تلقی نمی کنند و معتقدند بازار جایی زیر 1 میلیون و 500 هزار واحد می تواند برگردد. عده ای معتقدند که اصلاح بازار همین امروز تکمیل شده است و با توجه به نرخ ارز بازار می تواند از فردا بهتر شود. یک عده هم معتقدند که اصلاح بازار در این شرایط بیش از هر چیز به شکل زمانی خواهد بود و احتمالاً تا اواخر خرداد به طول خواهد انجامید. اما به هر حال با حمایتهای صورت گرفته از بازار قطعاً فردا بازار متعادل تر و بهتری را خواهیم داشت.
نظرها
هنوز نظری نوشته نشده.