
حافظ پلاس | رسانه ی تخصصی بازار سرمایه
گزارش 10 خرداد و پیش بینی بازار؛ تعادلی افزایشی؟!
۱۰ خرداد ۱۴۰۱ · 8 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
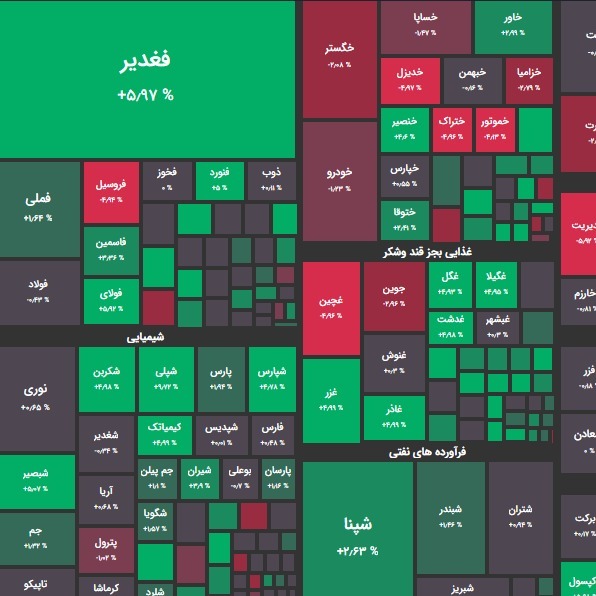
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با رشدی جزئی به رقم ۱ میلیون و 542 هزار واحدی رسید. شاخص هم وزن نیز تحت همین شرایط به رقم 428 هزار واحد رسید. تاثیر در شاخص شپنا و فملی بیشترین تاثیر مثبت؛ وتجارت و وبصادر بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 4200 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را شپنا و پالایش داشتند. بیشترین سهام پر تراکنش را آسیاتک و شستا داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 7 میلیارد تومان “منفی” بود. نرخ ارز و سکه به ترتیب در محدوده 31.040 تومان و 14.975.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 362 نماد مثبت بودند. از این تعداد 98 نماد با صف خرید به کار خود پایان دادند. در مقابل 273 نماد منفی بودند و از این تعداد نیز 54 نماد با صف فروش به کار خود پایان دادند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 779 میلیارد تومان صف خرید و 293 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها فغدیر و زرفام بیشترین ورود نقدینگی حقیقی و بپاس و فملی بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی حدود 16.3 میلیون تومان خرید در برابر 16.9 میلیون تومان فروش بوده است. شرایط بازار امروز امروز رفتار نقدینگی در بازار سینوسی بود و شاهد ورود و سپس خروج نقدینگی سهامداران خرد از بازار بودیم. لذا برآیند معاملات همچنان خروج پول از بازار بود اما شیب آن کاهش چشمگیری داشت. در بازار امروز فلزات اساسی، صندوق های سرمایه گذاری ، سکه طلا، صندوق طلا و شیمیایی ها به ترتیب بیشترین نقدینگی حقیقی ها را به خود جذب کردند. در آن سو بانکها، بیمه ها و صندوق های با درآمد ثابت بیشترین خروج پول از بازار را ثبت کردند. بخش از نقدینگی ورودی به فلزات اساسی ناشی از عرضه صف خرید فغدیر بود. گمرک ایران رسماً لغو عوارض صادراتی را به کلیه واحدهای ستادی و گمرکات اجرایی ابلاغ کرد. علی اکبر شامانی، مدیرکل دفتر صادرات گمرک در نامهای به کلیه واحدهای ستادی و گمرکات اجرایی اعلام کرد: “مهلت موضوع اخذ عوارض صادراتی پلکانی از مواد معدنی و کالاهای صنایع معدنی – محصولات پتروشیمی و کشاورزی به پایان رسیده و هرگونه اخذ عوارض خلاف مصوبه تنظیم بازار است. پیش از این، اخذ عوارض صارداتی از مواد اولیه معدنی و صنایع معدنی که با انتقادات معدن داران و صاحبان صنایع معدنی همراه بود، وزارت صمت طی ۲ مرحله اقدام به اصلاح و حذف عوارض صادراتی برخی مواد و محصولات معدنی کرده بود.” اجازه فروش ارز دولتی به بانکها داده میشود. صالح آبادی، رئیس کل بانک مرکزی گفت: “بانک مرکزی به عنوان بانکدار دولت، ارزهای نفتی حاصل از دولت را در سنوات متعددی خریداری و ریال را در اختیار دولت میگذاشته و ریال را از بازار جمع می کرده است. در این سازو کار تنها بانک مرکزی این وظیفه را بر عهده داشت اما اکنون برنامه ای در نظر گرفته شده است که بانک های دولتی هم بتوانند عامل فروش ارز در بازار باشند به عبارت دیگر بانک های دولتی هم عرضه کننده ارزهای دولت در بازار باشند.” پیش بینی بازار رشد آرام نرخ ارز، بهبود در قیمتهای جهانی و انتظار برای تعدیل در برخی گروه ها و نمادها سبب شد تا بازار سهام امروز وضعیت به نسبت بهتری را پیدا کند و معاملاتی متعادل و متمایل به بالا را از بسیاری از گروه ها شاهد باشیم. این وضعیت در کوچکترهای بازار امروز نمود بیشتری داشت. لذا رشد شاخص هم وزن بیشتر بود. یکی از دلایل توجه دوباره بازار به نمادهای کوچک و متوسط به رفتار دولت در نمادهای بزرگتر باز می گردد. فارغ از عرضه حقوقی ها در بزرگترها اینک مساله مشکلاتی نظیر ابطال معاملات در بورس کالا گریبان نمادها را گرفته است. روز گذشته معاملات ورق گرم فولاد مبارکه به بهانه رقابت 10 درصدی ابطال گردید. شروع دوباره این نوع دست اندازی ها به معاملات، فعالان بازار را نگران کرده است. شاید به همین دلیل باشد که تقاضا در نمادهای دلاری بورس تهران آن چنان که انتظار می رفت قوی نبود. در همین زمینه کامودیتی نوشت: “کالاهای دارای کسری عرضه بنیادی در بورس کالا که دارای انحصار عرضه و محدودیت واردات است، در آستانه فصل تابستان و کمبود برق نبایستی از طریق افزایش اعتبار خرید مشتریان، تحریک تقاضا شود.” اما آزموده را آزمودن خطاست و در گذشته های نه چندان دور نیز این نوع رفتار با بورس کالا تست شده بود. نتیجه آن توزیع رانت بین خریداران چیز دیگری نبود. چرا که خریداران ورق مبارکه که شرکتهای تولید کننده هستند محصولات خود را عموماً با ارز آزاد به فروش می رسانند. در حال حاضر که فاصله قیمتی بین دلار نیمایی و دلار آزاد بین 27 تا 29 درصد است؛ فشار تقاضا در بورس کالا امری عادی است. بهتر است به بهانه های واهی، مانع ایجاد قیمتهای تعادلی در بورس کالا نشویم. حال که دلار آزاد در حال رشد است بهتر است اجازه دهیم دلار نیمایی نیز رشد کند و آن را سرکوب نکنیم. اقتصاد ایران بارها نتیجه این نوع سیاستها را دیده است. حذف ارز 4200 باعث شد تا دولت دوباره همان کالاها را قیمت گذاری کند. دلار نیمایی در قیمت گذاری کالاها به نوعی همان سیاست ارز 4200 تومانی منتها این بار با دلار نیمایی است. تا زمانی که سیاست ارز تک نرخی در اقتصاد جاری نگردد نمی توان انتظار رشد سرمایه گذاری و از بین رفتن فساد را داشت. بهتر بود با حذف ارز 4200 تومانی بساط دلار نیما را نیز جمع می کردیم تا نرخ ارز بر اساس واقعیت های اقتصاد کلان و به دست بازار تنظیم گردد. این شرایط است که سبب می شود سرمایه گذاری بجای حضور در بازارهای مولد و کارا به بازارهای موازی نظیر طلا، دلار، مسکن، خودرو و … برود. در همین دو روز که نرخ ارز رشد کرده است صندوقهای طلا در بورس کالا بالای NAV معامله شدند. بنابراین انتظارات تورمی در اقتصاد بار دیگر پررنگ شده است. باید بورس را مکانی جهت هدایت سرمایه ها قرار دهیم تا نقدینگی به سمت بازارهای دلالی و سفته بازی نرود. در حال حاضر تنها بازاری که قابل کنترل است همین بورس است. این در شرایطی است که با توجه به شرایط این روهای بازار تنها بازاری که نسبت به بازارهای موازی ارزانتر است بازار سرمایه است چرا که بسیاری از کالاها و خدمات در بازار سرمایه با نرخ نیمایی قیمت گذاری شده اند. اما در حال حاضر که نرخ ارز در حال رشد است بسیاری از تحلیلگران معتقدند که اگر اخبار مطمئنی از برجام مخابره نشود نرخ ها می تواند از سقف تاریخی خود در 32 تا 33 هزار تومان به بالا پرش کند. در طی هفته های اخیر دولت با حرف درمانی سعی کرده است نرخ ها را کنترل کند. از آزادسازی منابع ارزی گرفته تا افزایش فروش نفت همگی بخشی از پروپاگاندای دولتی به جهت جلوگیری از افزایش نرخ ها بوده است. اما اینک بازار دیگر به این حرفها اعتنایی ندارد. لذا نرخ ارز به سقفهای جدیدی فکر می کند. در وهله اول مقادیر 35 هزار تومان می تواند در دسترس باشد. تحریم های روسیه که اینک تشدید شده است به عاملی در جهت تند شدن آهنگ افزایش نرخ ارز در ایران تبدیل شده است؛ چرا که روسیه نیز همانند ایران صادرکننده بزرگ نفت است و به رقیبی بزرگ برای نفت ایران در بازارهای جهانی بدل شده است و در حال جذب مشتریان سنتی ایران با تخفیفهای بسیار است. شب گذشته شارل میشل، رئیس شورای اتحادیه اروپا گفت: “شورا با ششمین بسته تحریمی علیه روسیه موافقت نمود. این بسته اجازه ممنوعیت واردات نفت از روسیه را می دهد. تحریمها بلافاصله 75 درصد از واردات نفت روسیه را تحت تأثیر قرار خواهند داد و تا پایان سال 90 درصد واردات نفت روسیه در اروپا ممنوع خواهد شد. حذف سوئیفت بزرگترین بانک روسی Sberbank از دیگر اقدامات این بسته تحریمی می باشد.” این رویه سبب رشد دوباره قیمت نفت شد. لذا نفت 150 دلاری می تواند در آینده نزدیک در دسترس باشد. فعلاً یک خبر قطعی از برجام می تواند از رشد بیشتر نرخ ارز جلوگیری کند. مصاحبه امروز خطیب زاده با رسانه ها نشان داد که با سخت گیری های آمریکا احتمالاً موضوع خروج سپاه از لیست FTO دیگر موضوعیت ندارد. خطیب زاده گفت: “آنچه بین ایران و آمریکا در حال مذاکره است موضوعات مرتبط با چرخه انتفاع اقتصادی ایران و باز کردن همه اجزای فشار حداکثری آمریکاست. در موضوع برجستهسازی از سوی رژیم صهیونیستی و برخی رسانههای آمریکایی صورت گرفت. پاسخ ما روشن بوده که فروکاستن آن به این موضوع، موضع ایران نیست. برای ما آنچه نهایت این توافق باید به دست بیاورد انتفاع قطعی مردم ایران است. موضوعاتی که بین ما و آمریکا مانده در خصوص تضمینها، افراد و چرخه انتفاع اقتصادی ایران باید تماماً انجام شود.” اما آنچه که اینک اهمیت زیادی دارد و می تواند برجام را نیز تحت تاثیر قرار دهد موضوع نشست حکام است. در همین زمینه خبرگزاری رویترز نوشت: “هفته آینده نشست شورای حکام که 35 کشور عضو آن برگزار خواهد شد و احتمال صدور قطعنامه انتقادی علیه تهران در این نشست وجود دارد. ایران به اورانیوم غنی سازی شده مورد نیاز برای ساخت یک بمب اتمی دست پیدا کرده است. در صورتی که 42 کیلوگرم اورانیوم تا 60 درصد غنی سازی شده را به میزان مورد نیاز غنی سازی بیشتر انجام داد، امکان ساخت یک بمب اتمی وجود دارد.” اما به نظر می رسد چنین قطعنامه ای در شورای حکام صادر نشود؛ چرا که صدور این قطعنامه مساوی با افزایش تنش و رشد بیشتر قیمت نفت است و نه آمریکایی ها و نه اروپایی ها هیچکدام دوست ندارند در دو جبهه ایران و روسیه بجنگند. بازارهای جهانی نیز فعلاً نوسانات جزئی رو به بالا دارند. روز جمعه هفته جاری گزارش حقوق و دستمزد بخش غیرکشاورزی ایالات متحده منتشر خواهد شد. این گزارش یکی از مهمترین گزارشهایی خواهد بود که میتواند بازارها را تحت تاثیر قرار دهد. درحال حاضر باتوجه به اینکه پیشبینی بازار از افزایش نرخ بهره بیش از هدف فدرال رزرو است، اثرات قیمتی افزایش نرخ بهره پیشخور شده و اخبار مربوط به این حوزه تاثیر روانی زیادی بر بازارها ندارند. نهایتاً اینکه در اواخر وقت معاملات بورس تهران شاهد افزایش عرضه ها بودیم. اما به طور کلی این عرضه ها به حدی نیستند که روند منفی شدیدی به بازار بدهند. منتها فعلاً خریداران عمدتاً نظاره گر هستند. رشد نرخ ارز فعلاً انگیزه های فروش سهام را کاهش داده است. فردا مصادف با چهارشنبه روز پایانی هفته است که بعد از آن شاهد تعطیلات نیمه خرداد هستیم. لذا انتظار می رود بازاری کم حجم و احتمالاً نوسانی و کم رمق فردا شاهد باشیم.
نظرها
هنوز نظری نوشته نشده.