
گزارش 16 خرداد و پیش بینی بازار؛ در جستجوی دلایل منفی؟!
۱۶ خرداد ۱۴۰۱ · 8 دقیقه
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
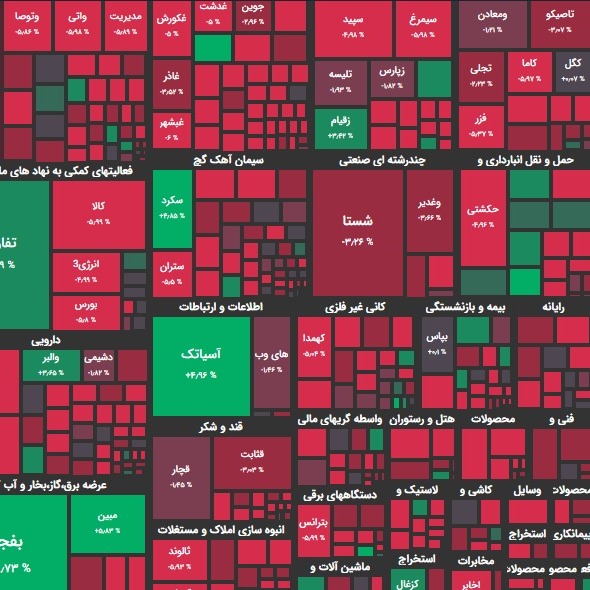
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با کاهشی 2 درصدی به رقم ۱ میلیون و 514 هزار واحدی رسید. شاخص هم وزن نیز تحت همین شرایط به رقم 420 هزار واحد رسید. تاثیر در شاخص بفجر و مبین بیشترین تاثیر مثبت؛ فولاد و شپنا بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 4800 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را خودرو و پالایش داشتند. بیشترین سهام پر تراکنش را آسیاتک و شستا داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 1150 میلیارد تومان “منفی” بود. نرخ ارز و سکه به ترتیب در محدوده 31.100 تومان و 14.840.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 95 نماد مثبت بودند. از این تعداد 46 نماد با صف خرید به کار خود پایان دادند. در مقابل 537 نماد منفی بودند و از این تعداد نیز 227 نماد با صف فروش به کار خود پایان دادند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 459 میلیارد تومان صف خرید و 715 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها بفجر و سکه0312 بیشترین ورود نقدینگی حقیقی و وبملت و وفملی بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی حدود 14.9 میلیون تومان خرید در برابر 20.5 میلیون تومان فروش بوده است. شرایط بازار امروز بازار امروز از همان ابتدا با فشار عرضه و خروج نقدینگی حقیقی ها همراه شد. در بازار امروز حتی صندوق های با درآمد ثابت نیز خروج پول را نشان می دادند. بر این اساس به ترتیب گروه های شیمیایی، صندوق های با درآمد ثابت، فلزی ها، خودروئی ها، بانکی ها، فرآورده های نفتی، سرمایه گذاری ها و کانه های فلزی بیششترین خروج پول را ثبت کردند. در جدیدترین گزارش بانک مرکزی نرخ بهره بین بانکی کاهش یافت. بر اساس این گزارش نرخ سود بازار بین بانکی با کاهش 0.19 درصدی نسبت به نرخ هفته گذشته به رقم 20.555 درصد رسید. پیش بینی بازار بازار امروز از همان ابتدای وقت درگیر عرضه ها شد. عرضه هایی که در ابتدا نمادهای بزرگ و سپس کوچکترها را در نوردید. این در شرایطی است که شاهد بهبود قابل توجه در نرخ های جهانی و تثبیت تقریبی نرخ ارز آزاد در محدوده های بالای 30 هزار تومان بودیم. لذا بازار به جستجوی دلایل منفی پرداخت. در ابتدا موضوعات سیاسی نظیر احتمال یک قطعنامه در شورای حکام آنژانس بین المللی انرژی اتمی به عنوان یک عامل مهم در تشدید عرضه ها ارزیابی شد. ایالات متحده آمریکا و قدرتهای اروپایی در نظر دارند این هفته همزمان با تداوم بنبست در روند مذاکرات با ایران برای احیای برجام، پیشنویس قطعنامهای را علیه تهران به شورای حکام ارائه کنند. پیشنویس این قطعنامه که از سوی واشنگتن، لندن، پاریس و برلین پیشنهاد میشود از ایران میخواهد با آژانس بینالمللی انرژی اتمی به طور کامل همکاری کند. جلسه شورای حکام آژانس بینالمللی انرژی اتمی از روز دوشنبه تا جمعه برگزار میشود. بنابراین با توجه به احتمال تصویب اولین قطعنامه علیه ایران پس از چند سال بازار سرمایه آن را به عنوان یک ریسک سیاسی ارزیابی کرد. بالا ماندن نرخ ارز نیز به دلیل همین شرایط بود. این در شرایطی است که فعلاً و حتی با اجرای یک قطعنامه در شورای حکام قرار نیست اتفاقی در شورای امنیت رخ دهد. اما همگان بر کاهش شانس احیای برجام با این قطعنامه صحه می گذارند. فعلاً تا رفتن پرونده ایران به شورای امنیت راه درازی در پیش است. اگر قطعنامه شورای حکام تصویب شود و تا 3 ماه آتی توافق برجام شکل نگیرد احتمالاً در شهریور ماه با قطعنامه مجدد دیگری پرونده ایران به شورای امنیت خواهد رفت. اگر قطعنامه از مسیر آژانس به شورای امنیت برود نیاز به رای گیری است که با توجه به شرایط پیش رو به احتمال قوی چین و روسیه آن را وتو خواهند کرد. اما بیم آن می رود که تحریم های شورای امنیت از مسیر Snap Back یا همان مکانیسم ماشه بدون رای گیری اِعمال شود. به هر حال صدور هر نوع قطعنامه می تواند شرایط را متشنج کند و بهتر است این اتفاق رخ ندهد اما در صورت رخ دادن هم باز هم فرصت است. بنابراین اینکه بازار سهام بخاطر این مساله سهام بفروشد کمی عجیب است. از شب گذشته اخباری جسته و گریخته از احتمال افزایش نرخ سود بانکی شنیده می شد. در همین زمینه کامودیتی نوشت: “برخی اعضای دولت محترم از جمله آقای دکتر محمد رضا فرزین رییس شورای هماهنگی بانکها … به دنبال افزایش نرخ بهره بانکی هستند تا از این طریق، بخشی از رشد تورم جامعه مدیریت شود! این موضوع می تواند بخشی از سرمایه سرگردان فعلی جامعه را به بانکها برگردانده و عامل کاهش مصرف و تورم شود … لکن به موازی می تواند هزینه مالی بخش تولید و خدمات افزایش داده و با کاهش شاخص تقاضا، عامل افت اقتصاد و رکود کسب و کارها شود … لذا مراقب باشیم!” برخی از سرمایه گذاران و فعالان بازار عامل تشدید منفی بازار به این نوع اخبار و اطلاع رسانی ها نسبت دادند. هر چند هنوز مشخص نیست که کم و کیف این افزایش احتمالی نرخ سود چگونه است اما بعید است در شرایط فعلی سیاستگذار اقتصادی تن به چنین افزایشی بدهد. ممکن است با توجه به تورم فعلی، افزایش ها در حد محدود باشد که عملاً تاثیر چندانی بر بازار نخواهد داشت اما با توجه به حساسیتها، بعید است چنین اتفاقی رخ دهد. در کشوری که چهار سال متوالی، نرخ تورم بالای ۴۰ درصد است، صحبت کردن از افزایش چند درصدی نرخ بهره هیچ جذابیت سرمایه گذاری ندارد. افزایش نرخ بهره در شرایطی که تحریم وجود دارد و دولت با کسری بودجه مواجه است و بانکها با ناترازی شدید روبرو هستند تنها منجر به عقب انداختن تورم خواهد شد اما تورم بار دیگر در آینده با شتاب بیشتری اقتصاد را در هم خواهد کوبید. افزایش نرخ بهره در شرایط فعلی سبب کاهش میل به سرمایه گذاری و کاهش رشد اقتصادی خواهد شد که خود عامل تورم های آتی است. در همین زمینه دکتر عبده تبریزی معتقد است: “پیشبینی نمی شود که بانک مرکزی نرخ بهره اسمی و دستوری خود را در سال 1401 تغییر دهد و از این رو نرخ بهره حاکم بر نظام بانکی در این سال کمتر تأثیری روی نرخ های بازده و قیمت داراییهای موضوع سرمایهگذاری دارد.” افزایش نرخ بهره برای زمانی مناسب است که رشد اقتصادی بالا است و افزایش نرخ ها سبب خنک نگه داشتن موتور رشد اقتصادی است اما در فضایی که وجود دارد، می تواند مشکل جدی ایجاد کند و بخش عمده ای از طرحها را غیراقتصادی نماید؛ بهتر است دولت نرخ دلار را مدیریت کند و بعد سراغ سایر روشها رود. البته فارغ از اثرات افزایش احتمالی نرخ بهره بر اقتصاد کلان حتی افزایش نرخ بهره نیز برای همه صنایع بد نیست. فولاد مبارکه حدود 30 هزار میلیارد تومان فروش اعتباری دارد و پول زیادی هم در بانک و اوراق گذاشته است، رشد بهره باعث می شود تا بجای 18% مثلاً 22% از بورس کالا سود اعتباری ماهانه بگیرد؛ مینطور از بانکها بجای 18% سود را به بالاتر می رساند. بسیاری از صنایع بزرگ نیز وضعیت مشابهی دارند. شاید این موضوع کوچکترها را بیشتر متاثر کند. اما به طور کلی چه بهتر که بازار در این مقطع زمانی از نیات و قصدها درباره افزایش نرخ سود بانکی اطلاع حاصل کرد و بنابراین فرصت فشار بر سیاستگذار به جهت کنار گذاشتن این موضوع فراهم شد. اما اتفاق دیگری که اقتصاد را با شوک مواجه کرد خبر احتمال اخذ مالیات از سود سپرده حقیقی هاست. پیشتر گفته شده بود که حقوقی ها از امسال مشمول این مالیات هستند اما پیش نویس یک لایحه دولت نشان می دهد که دولت قصد دار از سود سپرده حقیقی ها نیز مالیات اخذ کند. اگرچه فعلاً این موضوع نیز به طور کلی تکذیب شد. در شرایط فعلی مالیات از سود سپرده اشخاص حقیقی، معنایی جز اضافه برداشت از بانک مرکزی یا رقابت برای جذب ذخائر که منجر به افزایش نرخ سود سپرده می گردد نخواهد داشت. لذا اگرچه این سیاست در وهله اول می تواند نقدینگی را رهسپار سایر بازارها از جمله سهام کند اما به طور کلی تبعات زیادی در اقتصاد خواهد داشت. به همین دلیل است که دولت در خفا به دنبال تنظیم لایحه ای در خصوص اخذ مالیات از تمام سود فعالیتهای اقتصادی افراد حقیقی و حقوقی است که در ادبیات اقتصادی به آن مالیات بر درآمد Excess profits tax گفته می شود. به هر حال تا تصویب نهایی این نوع پیشنهادات راه درازی در پیش است. بنابراین بهتر است فعالان بازار بیش از پیش به دو موضوع افزایش نرخ سود بانکی و یا احتمال مالیات از سپرده هی بانکی دامن نزنند که فعلاً در حد شایعه است و قرار نیست اتفاقی در این حوزه رخ دهد. معاملات امروز بازار نشان داد که هنوز هم هیجانات در بازار اوج می زند. لذا انتظاری از معاملات فردا وجود ندارد و به طور کلی می تواند انتظاری بازاری متعادل تر را برای هفته آینده داشت اما بازار فردا آبستن نوسانات خواهد بود. از بُعد تکنیکی نیز برخی سهام اثرگذار نظیر خودروئی ها در حال کف سازی هستند و انتظار اُفت بیشتری از آنها وجود ندارد. یک گزارش نشان می دهد که 90% سهام بازار طی یکی دو روز آتی به نقاط حمایتی خود می رسند. حمایتهای خوبی از بازار سهام را نیز شاهد بودیم و صف فروش خاصی شکل نگرفت. در صورت افت احتمالی و بیشتر شاخص کل اولین محدوده های حمایتی جدی در نقاط 1 میلیون و 480 هزار واحدی می تواند رقم بخورد. به هر حال با توجه وضعیت سود شرکتها، نزدیکی به مجمع، بازارهای جهانی و نرخ ارز به راحتی نمی توان به سناریوهای ریزشی در بازار تن داد اما با توجه به ابهامات ممکن است مدتی در حالت رِنج باشیم.
نظرها
هنوز نظری نوشته نشده.