
شنیدن و نگهداشتن این اپیزود
پخش را شروع کن؛ هنگام رفتن به صفحههای دیگر هم ادامه پیدا میکند.
برای خواندن و مرور دوباره
گفتوگو را به متن همراهت تبدیل کن
متن کامل و خوانای این اپیزود در Word و PDF، همراه با نقشهٔ تصویری موضوعات.
کتابخانه و بازخورد
برای شناخت بهتر پیش از شنیدن
این اپیزود هنوز بررسی عمیق نشده است
در اپیزودهای بررسیشده، پادگرد خلاصه، محورهای گفتگو، فصلهای قابل پخش و پرسشهای مهم را از متن اپیزود استخراج میکند.
تحلیل این اپیزودتکمیل این اپیزود
اگر مهمان یا اسپانسری جا افتاده، از فهرست موجود انتخاب کن یا نام تازهای پیشنهاد بده. پیشنهادها بعد از بررسی مدیر عمومی میشوند.
متن منتشرشده توسط پادکستر
توضیحات اپیزود
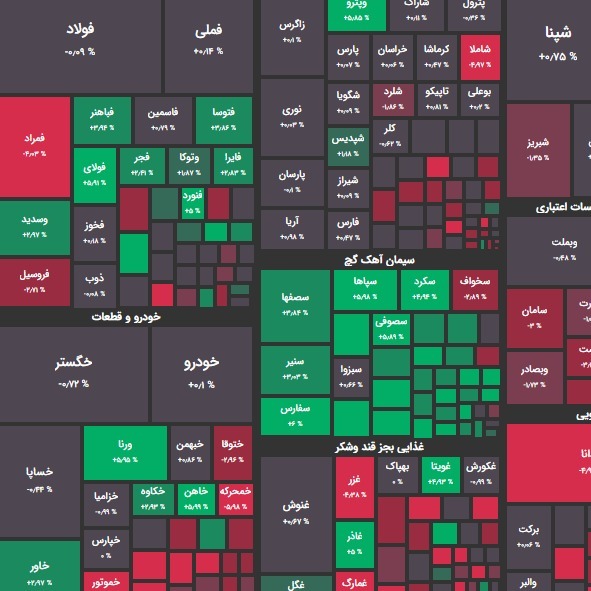
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با افزایشی جزئی به رقم ۱ میلیون و 515 هزار واحدی رسید. شاخص هم وزن اما با کاهشی جزئی به رقم 419 هزار واحد رسید. تاثیر در شاخص شپنا و فارس بیشترین تاثیر مثبت؛ حکشتی و فملی بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 3800 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را فولاد و حکشتی داشتند. بیشترین سهام پر تراکنش را شستا و خودرو داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 450 میلیارد تومان “منفی” بود. نرخ ارز و سکه به ترتیب در محدوده 31.450 تومان و 14.800.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 249 نماد مثبت بودند. از این تعداد 73 نماد با صف خرید به کار خود پایان دادند. در مقابل 390 نماد منفی بودند و از این تعداد نیز 86 نماد با صف فروش به کار خود پایان دادند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 593 میلیارد تومان صف خرید و 350 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها کایزد و پلاستح بیشترین ورود نقدینگی حقیقی و فملی و حکشتی بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی حدود 16.3 میلیون تومان خرید در برابر 17.5 میلیون تومان فروش بوده است. شرایط بازار امروز بازار امروز نیز همچنان با خروج پول حقیقی یا ورود پول حقوقی ها همراه بود. حمایتهای مهمی روز قبل از بازار شاهد بودیم. لذا فشار خروج پول، امروز کاهش بسیار محسوسی داشت. از طرفی شاهد کاهش حجم و ارزش معاملات خرد در بازار بودیم. لذا کمترین ارزش معاملات خرد از ابتدای سال 1401 رقم خورد. در بازار امروز گروه های صندوق های با درآمد ثابت و سیمانی ها بیشترین ورود نقدینگی حقیقی ها را داشتند. در آن سو گروه های شیمایی، فلزات اساسی، بانکها، کانه های فلزی، خودروئی و فرآورده های نفتی به ترتیب بیشترین خروج نقدینگی حقیقی ها را رقم زدند. پیش بینی بازار مطابق انتظارات الگوهای حمایتی در اکثر سهام کارساز شد و بازار سهام با افزایش تقاضا و بازگشت خریداران روز نسبتاً متعادلی را پشت سر گذاشت. در ابتدا گروه های پالایشی و سیمانی پر تقاضا و سبز ظاهر شدند اما در ادامه گروه های خودروئی، داروئی، فولاد و شیمیایی ها نیز بر جرگه تقاضا کنندگان پیوستند. این شرایط تقریباً تا اواخر وقت وجود داشت تا اینکه یک فشار فروش محدود بر بازار عارض شد و سبب پیشی گرفتن تعداد معاملات منفی از مثبت گردید. با این حال فشار عرضه ها آنچنان هم قوی نبود و بیش از هر چیز فاز انتظار بر بازار حکم فرما شد. بنابراین نه مثبت خاصی را داشتیم و نه منفی قابل توجهی رقم خورد و از فشار فروش روز قبل دیگر خبری نبود. با اینکه نوسانات محدود بود اما منفی تر شدن شاخص هم وزن نسبت به شاخص کل نشان دهنده تداوم فشار عرضه ها در کلیت بازار بود. به طور کلی امروز بازار به نسبت آرامی داشتیم و با این تفاسیر انتظار می رود بازار فردا نیز مشابه امروز، مثبت و متعادل ادامه یابد و همچنان فاز انتظار بر بازار را نظاره گر باشیم. همچنان بازار در شوکها و ابهاماتی است که از ناحیه اقتصاد و سیاست خارجی بر آن وارد شده است. روز گذشته شایعاتی در خصوص احتمال افزایش نرخ سود بانکی داشتیم. اخباری نیز از اخذ مالیات بر سود سپرده حقیقی ها شنیده می شد که هر دو اینها تکذیب شد. به نظر می رسد فشار بازار از ناحیه احتمال افزایش نرخ سود بانکی بیشتر از سایر عوامل تاثیرگذار باشد. به هر حال این صحبت تنها در حد ایده بوده است و هنوز هیچ احتمالی از افزایش نرخ بهره در اقتصاد مطرح نیست. به نظر می رسد تورم افسار گسیخته در اقتصاد یکی از مهمترین دلایل اقدام احتمالی دولت در افزایش احتمالی نرخ سود بانکی و کسری بودجه دولت عامل اصلی مالیات بر سود سپرده حقیقی ها است. تورم از طریق افزایش بازده مورد انتظار سعی می کند قیمت دارایی های مالی را کاهش دهد ولی این اثر بسیار کوچکتر از افزایش سود و جریانات نقدی اسمی شرکتهاست که باعث افزایش قیمت سهام می شود. نرخ بهره در شرایطِ تورمیِ فعلی گنجایش رشد آنچنانی را ندارد و تورم فعلی را طریق افزایش نرخ بهره نمی توان کنترل کرد، چرا که شکاف بین تورم و بهره به قدری عمیق شده است حتی افزایش دو برابری نرخ بهره نیز این شکاف را پر نخواهد کرد. اما شایعات بازار حول موضوع دیگری نیز می چرخید. تورم افسار گسیخته در کالاهای اساسی از یک سو و رشد مداوم نرخ ارز آزاد از سوی دیگر علاوه بر افزایش گپ بین ارز آزاد و نیمایی سبب انتشار شایعاتی در خصوص تثبیت احتمالی بخشی از نرخ نیما شده است. البته تثبیت نرخ نیمایی احتمالاً تنها برای کالاهای اساسی خواهد بود و مکانیسمی طراحی خواهد شد که نرخ ارز نیمایی برای کالاهای غیر اساسی یعنی معدنی ها، فولادی ها، پرتوشیمی ها و فلزی ها و به طور کلی صادر کنندگان افزایش یاب و خود را به حاشیه نرخ های آزاد نزدیکتر کند. لذا بازار با دو نرخ نیما 1 و نیما 2 مواجه خواهد گردید. البته اینها در حد شایعه و گمانه هست و همانند افزایش احتمالی نرخ سود بانکی هنوز قطعیتی ندارد. اجرای احتمالی این سیاست به خوبی نشان می دهد که سیاستگذار، آمادگی لازم را برای تغییرات نرخ نیمایی نداشته است. واضح است وقتی نرخ ها را در اقتصاد آزاد می کنیم باید انتظار چنین تغییراتی هم داشته باشیم. تثبیت احتمالی نرخ نیمایی برای کالاهای اساسی به وضوح سیاست عقب گرد است و چیزی به معنای خلق دوباره ارز 4200 تومانی این بار با نرخ های نیمایی نیست. لذا اگر این سیاست رخ دهد بار دیگر طی سالهای آینده باید شاهد سریالی اتفاقات اخیر این بار برای نرخ های نیمایی باشیم و تمام آن فسادها و رانتها به اقتصاد باز می گردد. لذا آزموده را ازمودن خطاست و بهتر از سیاستگذار از این مساله عبور کند و با سایر اقدامات حمایتی نظیر یارانه یا کوپن به حمایت از اقشار ضعیف بپردازد. عده ای معتقدند که بعد از انتقال ارز کالاهای اساسی به نرخ های نیمایی اینک نرخ نیمایی به ناموس جدید بانک مرکزی بدل شده است و بانک مرکزی به دلیل جلوگیری از تورم حاصله، اجازه تغییرات آن را نمی دهد. همین عامل به یکی از ریسک های جدید بازار بدل شده است. چرا که فاصله نرخ های آزاد و نیمایی سود افسار گسیخته ای را نصیب خریداران کالاها می کند. بنابراین ترس بازار از کنترل نیما می تواند بجا باشد. با این حال در این شرایط به نظر می رسد بانک مرکزی سعی در کنترل نرخ های آزاد نیز دارد. البته همچنان از روشهای حرف درمانی استفاده می کند. انتشار اوراق ارزی یا اخباری از این دست نظیر اختیارات ویژه ارزی سران قوا به بانک مرکزی در خصوص کنترل نرخ ارز یا ممنوعیت فروش فردائی طلا و ارز همگی از این دست اخباری است که سعی در کاهش التهابات دارد. اما بازار ارز این بار به حرف درمانی ها اعتنایی ندارد و نرخها کاملاً به سطوح بالای 30 هزار تومان چسبیده است؛ چرا که متغیرهای اثرگذار بر نوسانات ارزی در فروش ارز نهفته نیست. این فروشها در زمان سیف و همتی نیز با شدت و ضعف کمتر و بیشتر بوده است و تنها راه گشا نبوده است بلکه سبب حیف و میل منابع ارزی کشور شده و حرف و حدیث های فراوانی را در بر داشته است و حتی عاملان این اقدام در حال حاضر زندانی هستند. تجربه نیز ثابت کرده است که پس از فروکش کردن مقطعی التهابات نرخ ارز بار دیگر به سمت نرخ واقعی و ذاتی خود حرکت خواهد کرد و این گونه اقدامات نتیجه ای نخواهد داشت و چه بسا بازار ارز احساس بیشتری از خرابتر بودن اوضاع کند. به هر حال اقداماتی از این دست نظیر نیما 1 و نیما 2 و ارز چند نرخی به شدت فساد زاست و راه به جایی نخواهد برد. واضح است در صورت این اقدام احتمالی نوعی دو قطبی در بازار سهام شکل خواهد گرفت و سهام صادراتی ها می تواند پرتقاضا و سهام کالاهای اساسی می تواند پرعرضه دنبال شود و برآیند آن می تواند رشد بیشتر شاخص کل و رشد کمتر یا ثبات یا حتی کاهش شاخص هم وزن باشد. اما به طور کلی با توجه به اینکه جوانب این اقدام احتمالی مشخص نیست نمی توان نظر قطعی داد. مثلاً مشخص نیست نرخ نیما 2 تا چه سطوحی افزایش خواهد یافت یا اینکه نرخ نیما 1 واقعاً ثابت خواهد بود و یا آن هم میتواند نوسانات کمتری به نسبت نیما 2 داشته باشد. به هر حال موضوع هر چه باشد به زودی مشخص خواهد شد. به نظر می رسد نتیجه جلسه شورای حکام یا به طور کلی تر نتایج برجام بتواند بانک مرکزی را در تصمیم نهایی برای هر گونه اقدامات ارزی جدی تر کند. بهترین و کاراترین سیاست ارزی همان سیاست تک نرخی کردن ارز با بورس ارز است که سبب افزایش عرضه ارز در اقتصاد خواهد شد و بساط تمامی رانتها را نیز جمع خواهد شد و سبب پوشش ریسک قابل توجهی برای خریداران ارز است و می تواند بخشی از نقدینگی در این حوزه را به خود جذب کند.
نظرها
هنوز نظری نوشته نشده.